パチンコで作ってしまった借金100万円を、どうやって返済すればよいのか悩んでいませんか。
「毎月いくら返せば完済できるのか」
「利息ばかりで元金が減らない」
「返済できなくなったらどうなるのか」と不安を感じている方もいるでしょう。
💰 パチンコの借金100万円を返済するには、借入残高と金利を確認し、生活費を確保したうえで、無理のない返済計画を立てることが大切です。
例えば、100万円を年利15%で借りている場合、毎月3万円ずつ返済すると、追加借入れがなければ約3年8か月で完済する計算になります。
一方、毎月1万円では当初の1か月分の利息にも届かず、その条件のままでは完済できません。
また、パチンコを続けながら返済していると、せっかく減らした借金が再び増えてしまうおそれがあります。
返済を進めることと、新たな借金を作らないことは、同時に考える必要があります。
借金の完済を目指すには、家計を見直し、これ以上借入れを増やさないための環境づくりが求められます。
この記事では、借金100万円の返済期間と利息のシミュレーション、返済を早める方法、返済できない場合の債務整理、パチンコをやめるための対策まで詳しく説明します。
私は金融機関での勤務経験を踏まえ、家計管理や金融契約の一般情報を整理していますが、法律資格を持つ専門家ではありません。
法的な手続きの利用条件や結果は、収入、資産、契約内容などによって変わるため、個別の法的判断は弁護士などの専門家や公的機関にご相談ください。
パチンコ借金100万の現状確認
パチンコで借金が100万円になったからといって、すべての人が返済不能になるわけではありません。
ただし、収入に対して返済額が大きい場合や、借金を返すために新しい借金を作っている場合は注意が必要です。
まずは、ご自身の借入状況がどの程度家計を圧迫しているのかを客観的に見つめ直すことから始めましょう。
借金100万が危険になる目安
⚠️ 借金100万円の返済が難しいかどうかは、借入額だけでなく、収入、生活費、金利、ほかの借金の有無によって判断が変わります。
例えば、毎月の生活費を支払ったあとに5万円残る人と、5,000円しか残らない人では、同じ100万円でも返済できる見通しは大きく違います。
特に、生活費を削らなければ最低返済額を用意できない状態は、家計のバランスが崩れているサインです。
次のような状況に当てはまる場合は、早急に返済計画を確認し、必要に応じて専門機関への相談を検討してください。
- 毎月の返済額が家計の余剰資金を超えている
- 借入先が複数あり、返済日や残高を正確に把握できていない
- 家賃、公共料金、携帯電話料金の支払いに遅れが出ている
- 返済の資金を用意するために別の消費者金融から借りている
- パチンコを続けながらクレジットカードのキャッシング枠などを使っている
- 転職や減給で収入が減少したのに以前と同じ金額を返済している
- 借金の督促状が届いているのに中身を確認していない
📌 借金100万円という金額の大きさだけで判断するのではなく、毎月いくらなら安定して返せるのかを具体的な数字で確認することが出発点です。
生活を維持できる返済額が分からない場合は、過去数か月分の家計簿や銀行口座の入出金記録から、実際の生活費を確認してみましょう。
元金が減らない利息の仕組み
💰 毎月きちんと返済しているのに借金がなかなか減らない原因の一つは、返済額のうち利息に充てられる割合が大きいことです。
借金の返済では、支払ったお金がすべて元金の返済(残高を減らすこと)に使われるわけではありません。
元金とは実際に借りているお金のことで、利息とはそのお金を借りることに対して金融機関に支払う費用です。
例えば、借金100万円、年利15%の場合、1か月(30日と仮定)の利息は次のように計算されるのが一般的です。
1,000,000円 × 15% ÷ 365日 × 30日 = 約12,328円
毎月2万円を返済したとしても、初回に元金の返済へ回るのは約7,672円にとどまります。
返済額と元金の減少額には、次のような内訳の違いがあります。
- 毎月の返済額:実際に借入先の口座やATMへ支払う金額
- 利息:借入残高と金利、利用日数などから計算される費用
- 元金返済分:返済額から利息やATM手数料などを差し引いた部分
- 追加借入れ:返済して空いた枠を使って再び借りること
⚠️ 実際の利息は日割りで計算される契約が多く、前回の返済日から次回の返済日までの日数によって金額が変動します。
リボルビング払い(リボ払い)などで毎月の返済額が一定に設定されている場合、残高が多い初期ほど利息の割合が高くなります。
毎月口座から引き落とされる金額だけを見るのではなく、返済後の借入残高が毎月いくら減っているのかを利用明細などで確認してください。
借金が増え続ける悪循環とは
🎰 パチンコによる借金で特に注意したいのは、負けたお金を取り戻そうとして再びパチンコにお金を使ってしまうことです。
例えば、パチンコで5万円負けたあと、「次に勝てば取り戻せるはずだ」と考えてクレジットカードのキャッシング枠から追加の借入れをする場合があります。
しかし、次に勝てる保証はどこにもなく、結果的に借金だけが雪だるま式に増えてしまうことが珍しくありません。
さらに、借金返済のために生活費が不足すると、食費や家賃を払うためにまた別の金融機関から借りなければならない状態に陥るおそれがあります。
このような悪循環が起こる典型的な流れは次のとおりです。
- パチンコで負けて生活費や返済資金が不足する
- 消費者金融や銀行のカードローンからお金を借りる
- 借金の返済によって、次の月の自由に使えるお金が減る
- 生活費の不足や負けを取り戻そうとしてパチンコを続ける
- 追加借入れによって元金が増え、利息の負担がさらに増加する
- 複数社から借り入れる多重債務状態になる
パチンコで勝って借金を返すことを、返済計画の前提にしないでください。
将来のギャンブルの勝敗は予測不可能です。給与などの継続的で安定した収入を基準に返済計画を立てる必要があります。
借金100万円は何年で返せるか
借金100万円の完済期間は、契約している金利と毎月支払う返済額によって大きく変わります。
ここでは、借入残高100万円、年利15%、追加借入れなし、毎月末に一定額を返済するという条件でシミュレーションを行います。
📊 なお、以下の試算は年利を12で割る月利方式で行い、各月の利息を残高に加えたあとで返済額を差し引く概算です。
実際の契約で採用される日割り計算、ATM利用時の手数料、借入残高に応じて返済額が変動する残高スライド方式などの条件は反映していないため、目安としてご覧ください。
毎月1万円の返済では足りない
💰 年利15%で100万円を借りている場合、前述のとおり借入当初の1か月分の利息は約12,300円〜12,500円程度になります。
そのため、毎月1万円の返済では、支払う金額が発生する利息の額を下回ってしまいます。
この条件のまま毎月1万円を支払い続けても、元金は全く減らず、借金100万円を完済することはできません。
返済計画を考える際は、単に「毎月払えそうな金額」を設定するのではなく、利息を上回る返済額を確保できるかを確認する必要があります。
- 借入残高:100万円
- 仮定する年利:15%
- 当初1か月の概算利息:約12,500円
- 毎月の返済予定額:10,000円
- 利息との差額:約2,500円不足(元金が減るどころか増えてしまう状態)
⚠️ なお、貸金業者が定める「最低返済額」は、契約の利用残高に応じて決まることが多く、各社ごとに異なります。
契約上の最低返済額を下回る支払いをすると、延滞扱いとなり遅延損害金が発生するなどの問題が生じます。
家計が苦しくても自己判断で支払額を減額せず、必ず事前に借入先に相談してください。
月2万から5万円の返済期間
📊 毎月の返済額を増やすと、利息に充てられたあとの残りが元金返済に多く回るため、完済までの期間が短くなり、利息の合計も抑えられます。
年利15%で100万円を借り、毎月一定額を返済し続けた場合の概算は次のとおりです。
- 毎月2万円:79回払い(約6年7か月で完済)/利息総額は約57万9,000円
- 毎月3万円:44回払い(約3年8か月で完済)/利息総額は約30万2,000円
- 毎月4万円:31回払い(約2年7か月で完済)/利息総額は約21万1,000円
- 毎月5万円:24回払い(約2年で完済)/利息総額は約15万8,000円
※最終回は残高に応じて返済額を調整しています。
例えば、毎月2万円の返済から3万円の返済に増やすだけで、試算上は完済までの期間が約35か月短くなります。
利息の総額にも、約27万7,000円という大きな差が生まれます。
ただし、無理に返済額を増やした結果、生活費が足りなくなってクレジットカードで買い物をしたり、再びお金を借りたりするのであれば意味がありません。
✅ 生活に必要な家賃や食費などを確保したうえで、途中で挫折せずに継続できる返済額を設定することが最大のポイントです。
1年から5年で完済するには
「パチンコをやめて、できれば3年以内に借金100万円をきれいにしたい」と考えている方もいるでしょう。
目標とする返済期間を先に決めると、毎月必要な返済額を逆算することができます。
💰 100万円を年利15%で借り、追加借入れを一切せず、毎月同額を返済し続ける場合の目安は次のとおりです。
- 1年(12回)で完済:毎月約90,300円が必要
- 2年(24回)で完済:毎月約48,500円が必要
- 3年(36回)で完済:毎月約34,700円が必要
- 4年(48回)で完済:毎月約27,800円が必要
- 5年(60回)で完済:毎月約23,800円が必要
※金額は概算です。端数調整によって最終回の返済額は変わります。
例えば、毎月3万5,000円程度を安定して返済に回せる家計であれば、上記の試算条件においては3年程度の完済を目標に設定できます。
ただし、毎月3万5,000円を返済するために、必要な医療費を削ったり、十分な食事をとれなくなったりすることは避けたいところです。
返済期間を短くすることだけにこだわらず、家計に合った返済計画を作りましょう。
もし3年以内の完済が難しければ、返済期間を5年に延ばした場合の毎月の負担額と、最終的に支払う利息の総額を比較して検討してみてください。
金利15パーセントと18パーセント
💰 借金100万円を返済する際、契約している金利の違いも返済負担に大きく影響します。
日本の利息制限法では、元本の金額に応じて金融機関が設定できる利息の上限が定められています。
- 元本が10万円未満の場合:年20%まで
- 元本が10万円以上100万円未満の場合:年18%まで
- 元本が100万円以上の場合:年15%まで
つまり、1つの金融機関からの貸付元本が100万円以上の場合、利息制限法上の上限金利は年15%となります。
一方、A社から50万円、B社から50万円と、2社から借りて合計100万円になっている場合はどうでしょうか。
この場合、それぞれの契約元本は100万円未満のため、各社から年18%の金利が適用されることが多くあります。
借金の合計額が100万円だからといって、すべての借入契約の金利が自動的に15%に下がるわけではありません。
📊 仮に100万円相当の借入れ全体に年18%が適用される条件で、毎月3万円を返済していくと、完済まで約47回(約3年11か月)、利息総額は約39万7,000円となる概算です。
年利15%の場合の試算と比べると、毎月の返済額が同じでも、完済までの期間は約3か月長くなり、利息は約9万5,000円多くなります。
複数社から借りている場合は、それぞれの残高と金利を確認することが重要です。
📖 法律で定められた上限金利については、法テラス「貸金の利息の上限はどのようになっていますか」で確認できます。
借金100万円を返済する5つの方法
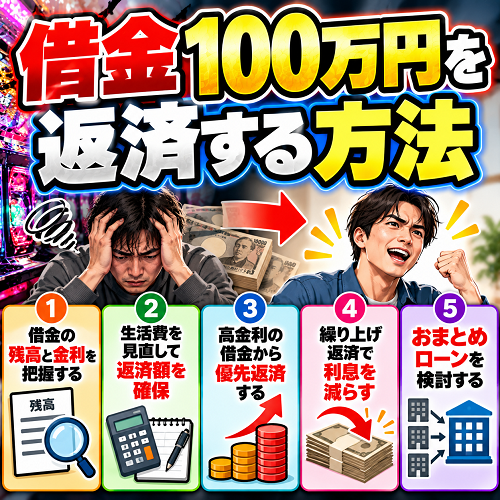
パチンコの借金100万円を自力で返済していくためには、ただ毎月の返済額を増やすよう努力するだけでなく、借金の管理方法や家計全体を見直すことが大切です。
ここでは、生活への負担を確認しながら順番に取り組める5つの方法を紹介します。
借金の残高と金利を把握する
📝 自力返済に向けて最初に行いたいのは、現在の借金が合計でいくらあるのかを正確に把握することです。
パチンコ代の確保などで借入先が複数に増えている場合、「毎月いくら払っているか」は分かっていても、それぞれの残高や適用されている金利を把握できていないことがよくあります。
借金を整理する際は、ノートや表計算ソフトなどを使い、借入先ごとに次の情報を一覧にしてみてください。
- 借入先の会社名(消費者金融、銀行カードローン、クレジットカード会社など)
- 現在の借入残高(元金はいくら残っているか)
- 契約している適用金利(実質年率)
- 毎月の約定返済額(最低限支払う必要がある金額)
- 次回の返済日と口座引き落としなどの返済方法
- 返済の遅れ(延滞)があるかどうか
- 利用限度額の残り枠(追加借入れの誘惑を断つための確認)
📱 大手の消費者金融や銀行カードローンでは、スマートフォンの会員ページやアプリ、提携ATMの利用明細などで現在の残高や金利を確認できる場合が多くあります。
手元に契約書が見当たらない場合は、各借入先のコールセンターや問い合わせ窓口に連絡して確認しましょう。
長期間放置していて借入先そのものが分からなくなってしまったときは、信用情報機関(CICやJICCなど)への開示請求を行うことで確認できる場合があります。
借金の全体像を数字で把握してから返済計画を立てることで、返済漏れや「いくら払っても終わらない」という精神的な負担を軽減しやすくなります。
生活費を見直して返済額を確保
💰 借金の現状を把握したら、次に毎月の収入から生活に必要な支出を差し引き、返済に回せる金額(返済可能額)を確認します。
例えば、手取り収入が20万円、家賃や食費などの生活費が16万円であれば、差額は4万円です。
しかし、実際には季節による光熱費の変動、家電の故障、医療費、冠婚葬祭などの臨時支出も考慮する必要があります。
毎月4万円余る計算になるからといって、全額をギリギリまで返済に設定してしまうと、予期しない出費があった月に生活が破綻し、また借り入れてしまう原因になります。
家計の見直しでは、固定費を中心に次の項目を確認してみましょう。
- 家賃や住宅ローンなどの住居費(収入に見合っているか)
- スマートフォンの料金プランやインターネットの通信費
- 保険料の重複や、利用していないサブスクリプション契約
- 食費や日用品費(過度な節約になっていないか)
- 自動車の維持費(ガソリン代、駐車場代、保険料など)
- 外食費や交際費、娯楽費などの変動費
- 医療費や急な出費のための手元に残す備え
📌 特に、利用していない動画配信サービスやスポーツジムの会費、プラン変更で安くなる通信料金などは、生活の満足度を下げずに見直せる項目です。
一方で、食事の回数を減らす、必要な病院に行かないなど、生活の基盤を崩すような無理な節約は健康に影響するおそれがあります。
借金返済を優先するあまり、生活そのものを維持できなくなってしまっては本末転倒であることに注意してください。
高金利の借金から優先返済する
💰 複数の借入先があり、それぞれ金利が異なる場合、金利の高い借金へ優先的に追加返済を行っていくと、支払う利息の総額を効率よく減らせる場合があります。
例えば、消費者金融A社から年利18%で50万円、銀行カードローンB社から年利14%で50万円借りているとします。
手元に1万円の余裕ができたとき、同じ1万円の元金を減らすなら、金利の高いA社の元金を減らした方が、将来発生する利息を大きく節約できます。
ただし、この方法を実行するにはいくつかの前提条件があります。
- すべての借入先に対して、毎月の約定返済額(最低返済額)は必ず守ること
- すでに延滞している借金がある場合は、その解消や相談を優先すること
- ATM利用時の手数料や振込手数料がかからない返済方法を選ぶこと
- 金利だけでなく、返済期限や一括請求のリスクも考慮すること
- 生活費や緊急用の資金を使い果たさない範囲で行うこと
⚠️ 金利が低いB社なら返済をストップしてよいという意味ではありません。
各社に対して決められた支払いは継続し、そのうえで家計を見直して浮いた「余剰資金」を、金利の高い借金の返済に集中させるという方法です。
繰り上げ返済で利息を減らす
💰 繰り上げ返済(随時返済)とは、毎月決まった日に支払う通常の返済とは別に、任意のタイミングで追加の返済を行うことです。
借入残高が減れば、その残高に対して計算される以後の利息も減少するため、返済期間を短縮する効果があります。
例えば、100万円を年利15%で借りているとき、ボーナスなどで元金を10万円減らすことができれば、その10万円に対して日々発生するはずだった将来の利息を丸ごと抑えられます。
ただし、実際の節約額は返済を行う時期や残りの返済期間によって異なります。
繰り上げ返済を検討する際は、次の点に注意して確認しましょう。
- 追加返済分が元金にどう充当されるか(未払利息の精算が先になる場合など)
- 追加返済を行うための提携ATMや銀行振込にかかる手数料
- 繰り上げ返済をしたあと、次回の約定返済がどうなるか
- 全額を一括返済(完済)する場合の正確な金額の確認方法
- 生活費や数か月先の大きな出費のための資金が手元に残るかどうか
📌 追加返済をしても、次回の決まった返済日が免除されるとは限りません。
金融機関の規定によっては、追加返済をした月でも、約定日には通常の引き落としが行われることがあります。
手続きをする前に、借入先の会員サイトや案内書で充当ルールを確認してください。
おまとめローンを検討する
🏦 パチンコ代の借入れで3社、4社と借入先が増えてしまった場合、複数の借入れを一本化する「おまとめローン」を利用する方法があります。
おまとめローンとは、銀行や消費者金融が提供する借換え専用の商品で、新しいローンで既存の複数の借金を全額返済し、以後の返済先を1社にまとめる仕組みです。
現在借りている複数の金利の平均よりも低い金利で借り換えられれば、毎月の利息負担を減らせる可能性があります。
しかし、メリットばかりではないため、検討時には次の条件を慎重に比べてください。
- 借換え前の金利の平均と、借換え後に適用される金利
- 毎月の返済額が減るか、増えるか
- 完済までの予定期間(返済期間が長くなりすぎないか)
- 金利と期間を含めた、最終的な「返済総額」が本当に安くなるか
- 契約にかかる印紙代、手数料、保証料などの初期費用
- クレジットカードのリボ払いなど、対象となる借入れの種類
- 現在の収入や信用情報による審査に通る見込みがあるか
⚠️ おまとめローンは金融機関の審査があり、申し込めば誰でも必ず利用できるものではありません。
また、おまとめローンは返済先をまとめるだけであり、借金の元金そのものを減額したり免除したりする制度ではありません。
おまとめローンで既存の借入先を完済したあと、解約せずに残しておいたカードローン枠を使って再びパチンコ代を借りてしまうと、結果的に借金が以前より増えてしまうおそれがあります。
貸金業法に基づくおまとめローンは「顧客に一方的に有利となる借換え」として総量規制の例外となる場合がありますが、契約の種類によって取扱いは異なります。
詳しくは、金融庁「貸金業法Q&A」などで制度の仕組みを確認できます。
借金100万円を返せない場合の対処
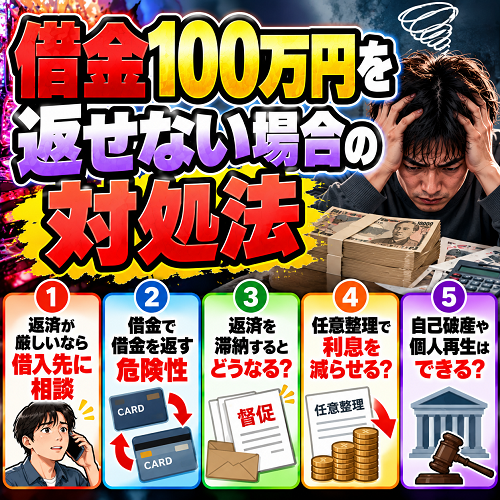
家計の見直しや繰り上げ返済を検討しても、毎月の最低返済額すら確保できない場合は、自力での解決が難しい状況にあります。
このようなときは、パチンコのために新たな借入れを増やす前に、借入先への相談や、法的な債務整理の検討へと段階を進めましょう。
返済が厳しいなら借入先に相談
📞 「次の給料日までどうしてもお金が足りず、次回の返済日に引き落としができない」と分かった場合は、返済期日を過ぎる前に借入先のコールセンターへ電話相談する方法があります。
貸金業者や銀行によっては、病気や急な収入減など、返済が難しい事情について相談を受け付けてくれる窓口があります。
ただし、利息のみの支払いに一時的に変更してもらえるか、返済期日を数日待ってもらえるかは、契約内容やこれまでの利用実績などの個別の状況によります。
相談するときは、単に「払えません」と伝えるだけでなく、現在の状況を具体的に整理しておくと担当者に説明しやすくなります。
- 現在の収入見込みと、生活に必要な最低限の支出
- 次回の返済予定日と、本来支払う必要がある金額
- 今回支払えなくなった具体的な理由
- 今すぐ現実的に用意できる金額
- いつになれば支払えるか(次の給料日など)の見通し
- 返済条件を一時的に変更した場合に発生する利息や遅延損害金
⚠️ 借入先に電話で相談しただけで、返済期限が自動的に無条件で延期されるわけではありません。
一時的な支払いの猶予や減額に合意できた場合は、変更後の新しい返済日、必要な返済額、遅延損害金の扱いなどを担当者によく確認し、メモを取るか会員ページで確認してください。
すでに複数社への返済が困難な状態が続いている場合は、一時しのぎの相談ではなく、弁護士や司法書士への法律相談を並行して検討する必要があります。
借金で借金を返す危険性
⚠️ 借金100万円の返済で行き詰まったとき、最も避けたいのは「A社の返済資金を作るために、B社から新しく借りる」という自転車操業に陥ることです。
例えば、A社への返済3万円をB社のカードローンからの借入れで支払った場合、その月は乗り切れたように見えますが、A社の残高が少し減る一方で、B社には新たな借金と利息が発生します。
借入先が増えることで、返済日や利息の管理も非常に複雑になります。
この状態が続くと、次のような深刻な問題につながります。
- 借入先の数が増え、多重債務状態になる
- 各社に支払う利息やATM手数料の負担が倍増する
- 返済日が月に何度も訪れ、精神的な余裕がなくなる
- 審査に落ちて新規借入れができなくなった瞬間に返済が行き詰まる
- パチンコ代だけでなく、食費などの生活費まで借入れに依存してしまう
また、貸金業法には「総量規制」というルールがあり、消費者金融などの貸金業者からの借入れは、原則として年収の3分の1までに制限されます。
借入残高が年収の3分の1に近づくと、新たな借入れはできなくなります(銀行カードローンなどは総量規制の対象外ですが、独自の厳しい審査基準が設けられています)。
💡 「返済のためにお金を借りる」という行動が必要になった段階で、自力返済の限界が近づいています。抜本的な見直しや債務整理を検討してください。
返済を滞納するとどうなるか
📩 借金の返済期日を過ぎてそのまま放置すると、契約内容に応じて通常の利息とは別に「遅延損害金」が発生することがあります。
遅延損害金とは、約束した返済期限までに支払わなかったことによる損害を金融機関に補うための金銭です。
貸金業者からの貸付けでは、遅延損害金についても法令上の上限(年20%など)が定められていますが、通常の金利より高く設定されていることが一般的です。
延滞が数日から数か月と長引くにつれて、次のような段階的な問題が生じる場合があります。
- 翌日から:高い利率での遅延損害金の発生
- 数日後:携帯電話などへの確認の電話や、督促状の郵送
- 数週間〜数か月:新たな借入れやクレジットカードの利用停止
- 数か月後:信用情報機関への「延滞」情報の登録(いわゆるブラックリスト状態)
- 契約に基づく期限の利益の喪失(分割払いの権利を失うこと)
- 債権回収会社などからの残金一括返済の請求
- 最終段階:裁判所を通じた訴訟や支払督促などの法的手続き
- 判決確定後:給与や銀行口座などの強制執行(差し押さえ)
ただし、返済が1日遅れただけで、すぐに会社に乗り込んでこられたり、直ちに給与が全額差し押さえられたりするという意味ではありません。
強制執行を行うには、原則として裁判手続きを経て債務名義(判決など)を取得する法律上の手順が必要です。
裁判所からの書類を放置するのは非常に危険です。
貸金業者からの通常の督促状とは異なり、裁判所から「訴状」や「支払督促」が届いた場合、指定された期限内に異議申立てなどの対応をしないと、相手の言い分が全面的に認められ、財産を差し押さえられるリスクが高まります。
書類の種類と届いた日付を確認し、すぐに弁護士や法テラスに相談してください。
任意整理で利息を減らせるか
⚖️ 借金100万円の返済が自力では難しい場合、「債務整理」という法的な解決方法を検討することになります。
債務整理の一つである任意整理とは、裁判所を通さずに弁護士や司法書士が借入先と直接交渉し、返済条件の変更について合意を目指す手続きです。
多くの場合、手続き開始から和解までの遅延損害金や、将来発生する利息(将来利息)の減免、3年から5年程度の長期分割払いなどが交渉の対象になります。
ただし、交渉すれば必ずすべての利息がゼロになるわけではなく、借入先の方針によっては厳しい条件を提示されたり、交渉自体に応じない会社もあります。
任意整理を検討するときは、次の点を確認してください。
- どの借入先を整理の対象にするか(保証人付きの借金を外せるかなど)
- 現在の元金と、すでに発生している未払利息の総額
- 将来利息のカットに応じてもらえる見込みがあるか
- 和解合意後の毎月の返済額はいくらになるか
- 減額された返済額なら、安定して支払い続けられる収入があるか
- 弁護士や司法書士へ支払う依頼費用(着手金や報酬)の内訳
- 信用情報機関への登録(事故情報)によるクレジットカード等の利用への影響
例えば、100万円の元金を将来利息なしで36回(3年)に分けて返済する合意ができたと仮定すると、毎月の返済額は約27,800円に固定されます。
これは現状の利息を払い続けるより負担が減る可能性がありますが、あくまで計算上の例であり、実際の金融機関がその条件で和解してくれることを意味するものではありません。
📌 任意整理を専門家に依頼する場合は、相談料、着手金、解決報酬金、実費などを含めた「総費用」がいくらかかるのかと、依頼によってどれくらい月々の返済負担が減るのかを比較することが大切です。
自己破産や個人再生はできるか
⚖️ 任意整理による分割返済でも借金100万円の完済が難しい場合、自己破産や個人再生といった裁判所を通じた手続きも検討対象になることがあります。
ただし、借金が100万円あるという理由だけで自由に選べる制度ではありません。
自己破産は、収入や財産などの状況から「支払不能」であると裁判所に認められた場合に行う手続きです。
破産手続きを経て裁判所から「免責許可」を受け、その決定が確定した場合、原則として税金などを除く対象債務の返済責任が法的に免除されます。
一方、個人再生は、裁判所で認められた再生計画に従って原則3年間返済を続け、完済すれば残りの債務について免除を受ける制度です。
両者には主に次のような違いがあります。
- 自己破産:支払不能の要件を満たすかが問われる
- 自己破産:一定の価値がある財産(不動産や車など)は原則として処分される
- 自己破産:手続き中は特定の職業(警備員や保険募集人など)に就けない制限がある
- 個人再生:将来にわたり継続的な収入を得る見込みが必要
- 個人再生:住宅ローン特則を利用し、マイホームを残せる可能性がある
- 個人再生:持っている財産の評価額などが、最低限返済すべき額に影響する
- どちらも:官報への掲載や、信用情報機関への登録が行われる
ここで特に注意したいのは、パチンコの借金が100万円程度の場合、個人再生を利用しても元金が減らない可能性があることです。
個人再生(小規模個人再生)では、法律上最低限支払わなければならない額(最低弁済額)の基準が定められています。
対象となる借金総額が100万円以上500万円以下の場合、最低弁済額の基準は「100万円」です。
したがって、借金総額がちょうど100万円程度であれば、個人再生の手続き費用と手間をかけても、借金が大幅に圧縮されるわけではありません。
借入総額やご自身の財産状況によって適切な手続きは異なるため、どの制度が使えるかは専門家に状況を詳しく伝えて確認してください。
📖 裁判所の手続きについて詳しくは、大阪地方裁判所「倒産部の手続案内とQ&A」などの公的情報で確認できます。
パチンコで借金を増やさない方法
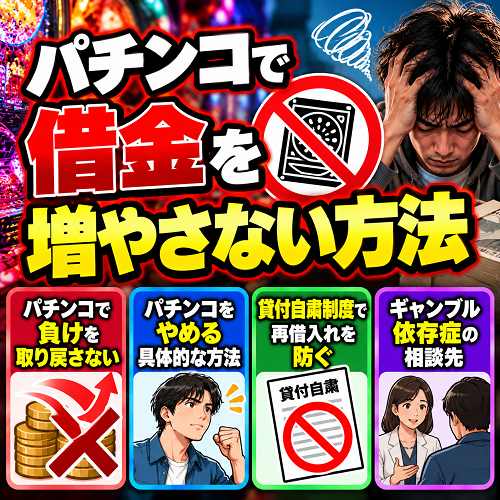
借金100万円を完済するための計画を立てても、パチンコによって新たな借金を作ってしまう生活習慣が変わらなければ、解決は遠のいてしまいます。
特に、パチンコをやめたいと頭では思っていても、気がつくとパチンコ店に向かってしまう場合は、個人の意志の力や家計管理だけで対応しようとせず、外部の仕組みや専門機関を利用することも考えてみましょう。
パチンコで負けを取り戻さない
🎰 パチンコで数万円と大きく負けた日は、「次は必ず勝てるはずだ」「今日負けた分だけでもなんとか取り戻したい」と強く感じることがあります。
しかし、パチンコなどのギャンブルにおいて、すでに負けたという過去の事実が、その後の遊技で勝てる確率を高めてくれるわけではありません。
借金の返済資金を稼ぐ目的にパチンコを利用することは、予測できない結果に大切な生活費や返済を左右されることにつながり、非常に危険です。
ご自身の考え方が次のような状態になっていないか、注意して振り返ってみましょう。
- 今日負けた数万円は、明日また打てば取り戻せると思い込んでいる
- 前回大きく負けたから、そろそろ大当りが出ると考えている
- カードローンの返済に充てるはずだったお金を軍資金に使ってしまう
- 生活費をつぎ込んでも、勝てばあとから補填できるから問題ないと思う
- 自分のお金ではなく借りたお金なら、思い切った勝負ができると感じる
💡 過去の負けを取り戻そうとする思考から離れ、「これ以上の損失と借金を増やさないこと」に目標を切り替えることが大切です。
毎月のパチンコの収支を嘘偽りなくノートに記録することも、自分がどれだけのお金を使っているかという現実を知る助けになります。
ただし、収支記録を見直すこと自体が「取り返さなければ」という焦りや遊技への衝動を強めてしまう場合は、無理に続ける必要はありません。
パチンコをやめる具体的な方法
🚶 パチンコをやめたい場合は、「明日から絶対に行かない」という意志の強さだけに頼るのではなく、物理的にパチンコをする機会を減らす環境づくりを検討できます。
生活の中にパチンコに行く隙を作らないよう、日常の行動パターンを少しずつ変えていくことが有効な場合があります。
取り組みの例としては、次のようなものがあります。
- 通勤や買い物の際、パチンコ店の前を通る経路を変える
- 動画サイトやSNSで、パチンコに関する情報を見る機会を減らす
- 手元に多額の現金を置かず、必要最低限の金額だけ持ち歩く
- クレジットカードやキャッシュカードの管理を信頼できる家族に任せる
- 休日は家にとどまらず、お金がかからない別の予定(散歩や図書館など)を作る
- 家計簿をつけて、パチンコ以外に使っている毎月の支出を可視化する
- 一人で抱え込まず、信頼できる知人や相談機関に借金の悩みを話す
⚠️ ただし、パチンコをやめられない状態が長期化している場合、こうした生活上の工夫だけでは衝動を抑えきれないこともあります。
何度やめようと決意しても同じことを繰り返してしまう場合は、専門的な支援を利用することも検討してください。
貸付自粛制度で再借入れを防ぐ
🏦 パチンコに行くお金欲しさに、スマートフォンのアプリや無人契約機などで新たな借金を繰り返してしまう場合は、貸付自粛制度を利用して物理的な歯止めをかける方法があります。
貸付自粛制度とは、借金問題の悪化を防ぐため、本人が「新たな借入れを自粛したい」と申告し、その情報を信用情報機関へ登録してもらう仕組みです。
日本貸金業協会や全国銀行協会を通じて申告する制度が設けられています。
登録された自粛情報は、信用情報機関に加盟する貸金業者や銀行が新規契約や途上与信の審査で照会した際に提供されるため、審査に通りにくくなり、安易な借入れを防ぐ効果が期待できます。
制度の主な特徴は次のとおりです。
- 本人による自発的な申告が原則
- 要件を満たせば法定代理人(成年後見人など)や配偶者等による申告制度もある
- 登録された情報は、3つの主な信用情報機関(CIC、JICC、KSC)に共有される
- 登録される期間は5年以内
- 安易な解除を防ぐため、登録後3か月間は原則として撤回できない
- 登録や撤回の手続きにかかる手数料は無料
- 郵送で申告する場合は、簡易書留などの所定の郵送料が必要
⚠️ この制度を利用しても、世の中のすべての借入れが完全に防止されると保証されるわけではありません。
自粛情報が登録される前に契約しているカードローンの利用枠が残っている場合、そこから追加借入れができてしまうこともあります。
また、貸付自粛制度はあくまで新たな借入れを制限するものであり、現在ある100万円の借金を減額したり、返済義務を免除したりする効果はありません。
📌 なお、2026年10月26日から日本貸金業協会の申告手続きが一部変更されています。利用を検討する際は、最新の申告方法と必要な本人確認書類などを公式ページで確認してください。
📖 手続きの詳細は、日本貸金業協会「貸付自粛制度」で確認できます。
ギャンブル依存症の相談先
🩺 パチンコをやめたいと本気で思っていても繰り返し遊技してしまい、借金が増え、仕事や家族関係など生活に重大な支障が出ている場合は、ギャンブル等依存症という病気が関係している可能性があります。
ただし、借金が100万円あるという事実や、パチンコが好きだというだけで、直ちにギャンブル等依存症と診断されるわけではありません。診断には医療機関での専門的な評価が必要です。
厚生労働省や各自治体では、依存症の問題について悩む本人や家族が相談できる公的な窓口を設けて案内しています。
一人で治そうとせず、次のような専門機関の利用を検討してください。
- 保健所:本人や家族の心身の健康、依存症に関する身近な相談窓口
- 精神保健福祉センター:依存症問題に関するより専門的な相談やプログラムの提供
- 医療機関(精神科・心療内科):医師による必要に応じた診察や治療
- 自助グループ(GAなど):同じようなギャンブルの問題を抱える当事者同士の支え合い
- 家族会:依存症者の家族が集まり、対応方法を学んだり悩みを共有したりする場
📌 パチンコをやめられないという心理的な問題と、残ってしまった借金をどうやって返すかという金銭的な問題は、相談先を分けて並行して対応することも有効です。
例えば、借金の法的な返済整理は法テラスや弁護士に相談して進めつつ、パチンコへの衝動を抑える方法は精神保健福祉センターで助言をもらう、といった組み合わせです。
本人が相談に行きたがらない場合でも、家族だけが相談できる窓口もありますので、まずは電話等で確認してみてください。
📖 厚生労働省「依存症対策」
借金100万円のよくある質問
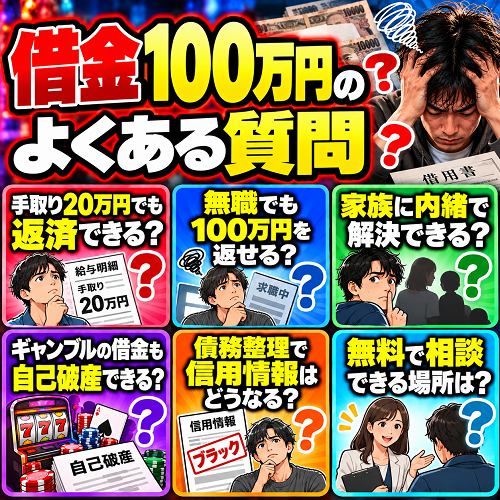
ここからは、パチンコなどのギャンブルで100万円の借金を抱えた人が、インターネット上や相談前に気になりやすい一般的な疑問について解説します。
借金を返済できるかどうか、どのような手続きが最適かは、一人ひとりの収入、生活費、借入状況によって異なります。
手取り20万円でも返済できるか
💰 「給料の手取りが20万円しかないのですが、借金100万円を完済できるでしょうか?」という疑問を持つ方は多くいます。
手取り20万円でも、借金100万円を自力で返済できる場合は十分にあります。
ただし、返済が可能かどうかは、収入の額面や手取り額だけで決まるのではなく、生活費と借金返済額のバランスによって判断が変わります。
例えば、実家暮らしなどで手取り20万円のうち生活費が10万円で済むなら、差額は10万円です。
このうち毎月3万円を返済に回すことができれば、年利15%の試算では約3年8か月の完済が目安になり、十分に見通しが立ちます。
一方、一人暮らしで家賃や光熱費が高く、手取り20万円のうち生活費が19万円かかっているとすれば、残るのはわずか1万円です。
前述のとおり、年利15%で100万円を借りている場合、月1万円の支払いでは当初の利息にも届かず、返済のめどは立ちません。
返済の見通しを立てるときは、次の費用を整理して「返済に回せる実際の金額」を算出してください。
- 毎月の手取り収入(給与明細で差し引かれたあとの額)
- 家賃、住宅ローン、駐車場代などの固定費
- 食費、水道光熱費、スマートフォンの通信費
- 給与天引きされていない場合の税金や社会保険料
- 通院に必要な医療費や、子どもの学費
- 借入先が求めている最低返済額の合計
- 家電の故障や冠婚葬祭などの緊急時に備える手元資金
📌 手取り20万円という金額だけでは、返済できるかどうかは決まりません。
生活費を支払ったあと、いくら継続的に返せるのかを現実的に確認しましょう。
無職でも借金100万円を返せるか
現在無職であっても、過去の預貯金や退職金、あるいは受給中の年金などの確実な資金源がある場合には、借金100万円を返済できることがあります。
ただし、預貯金も少なく、再就職のめども立っていない状態で継続的な収入がない場合は、100万円を毎月利息をつけて自力で返済し続けることは極めて難しい状況です。
借金を返すために、なけなしの生活費を削ったり、さらに高い金利で無理な借入れを重ねたりすることは避ける必要があります。
無職状態で借金がある場合、まずは生活の立て直しを最優先に考え、次の項目を確認してください。
- 現在引き出せる預貯金の残高
- 雇用保険の失業給付(基本手当)を受給できる可能性
- 年金や障害手当など、その他の継続的な受給権
- 病気療養中か、再就職に向けた活動ができる状態か
- 食費や住居費など、最低限必要な1か月の生活費
- 生活困窮者自立支援制度などの行政窓口の利用検討
- 支払いが困難な場合、法テラスなどでの債務整理の相談
⚠️ 無職の状態で新たな借入れ(カードローンやクレジットカードのキャッシング)を重ねると、収入が回復しない限り返済負担が増え、解決がより困難になります。
また、自己破産などの法的手続きを検討する場合、収入の見込み、保有する資産、借金の原因などを踏まえて裁判所が個別に判断するため、早めに専門家に相談して手続きの可否を確認してください。
家族に内緒で借金を解決できるか
🏠 借金100万円があることや、パチンコが原因であることを、配偶者や親などの家族に知られずに相談や返済を進めたいと考える方もいるでしょう。
原則として、あなた本人名義の借金であり、家族が連帯保証人などになっていない場合、家族であるという理由だけで代わりに返済する法的な義務を負うわけではありません。
しかし、家族に一切知られることなく借金を完済したり、債務整理を終えたりできるかは、契約内容や選ぶ手続きによって異なります。
家族に知られるきっかけになりやすい点として、次のような確認事項があります。
- 契約書、利用明細、督促状などの自宅への郵送物
- 返済が遅れた場合の、借入先からの携帯電話や自宅への連絡
- 家族の誰かが、借入先の保証人になっていないか
- 共有名義の自宅や自動車ローンなどへの影響
- 任意整理を依頼した場合、弁護士からの書類の送付方法
- 自己破産や個人再生で求められる家計簿や家族の収入証明書の提出要否
- 裁判所からの郵便物が自宅に届く可能性(個人再生や自己破産の場合)
例えば、弁護士などに「任意整理」を依頼する場合、郵便物を事務所預かりにしたり、連絡をメールのみにするなど、家族への配慮について相談に乗ってもらえることがあります。
しかし、自己破産や個人再生といった裁判所を通じる手続きでは、同居家族の収入を証明する書類(給与明細など)や世帯全体の家計表の提出が必要になることが多く、秘密裏に進めるのは非常に困難です。
⚠️ インターネット上の広告などで「家族に絶対にバレない」「完全に秘密裏に解決」といった文言を見かけても、それを安易に信用しきらないようにしてください。
書類の送付ミスや、裁判所からの通知など、予期しない理由で知られるリスクはゼロになりません。家族に打ち明けて協力してもらう必要性も含め、法律事務所の無料相談などで具体的な状況を整理しましょう。
ギャンブルの借金も自己破産可能か
⚖️ パチンコ、競馬、競艇などのギャンブルが原因で作った借金であっても、自己破産の申立てをすること自体が法律で一律に禁止されているわけではありません。
ただし、破産法では、浪費や賭博(ギャンブル)などによって著しく財産を減少させたり、過大な借金を抱えたりする行為が、「免責不許可事由」に該当する可能性があると定められています。
免責不許可事由とは、裁判所が借金の返済責任を免除する(免責許可を出す)かどうかを判断する際に、マイナスに働く問題となる事情のことです。
ギャンブルの借金はこの免責不許可事由に当たる可能性がありますが、それだけで直ちに「自己破産しても借金がなくならない」と決まるわけではありません。
免責不許可事由がある場合でも、裁判所がこれまでの経緯や現在の生活状況などさまざまな事情を考慮して、裁量で免責を認めることがあります。これを「裁量免責」と呼びます。
裁量免責が認められるかどうかは、次のような個別の事情が総合的に判断されます。
- 借金を作った詳しい経緯と、ギャンブルにのめり込んだ理由
- ギャンブルによる支出の金額と、借金全体に占める割合
- 本人が反省し、生活を再建しようとしているか
- 現在の収入と支払能力、家計の見直し状況
- 破産手続申立書に記載した内容に虚偽がないか
- 裁判所や破産管財人(財産を調査する人)の調査に誠実に協力しているか
- すでにギャンブルをやめるための治療や自助グループに参加しているか
⚠️ パチンコによる借金であることを隠そうとしたり、財産について嘘の説明をしたりすると、その行為自体が問題視され、免責が許可されないリスクが高まります。
専門家に相談する際は、借金の原因がギャンブルであることを包み隠さず正確に伝えてください。
📖 破産の手続きや免責に関する考え方は、裁判所「破産」のページでも確認できます。
債務整理すると信用情報はどうなる
🏦 任意整理や自己破産などの債務整理を行うと、信用情報に影響が生じます。
信用情報とは、ローンやクレジットカードの契約内容、毎月の支払状況、残高、延滞の有無などに関する個人の客観的な取引事実を記録した情報です。
日本では、主にCIC、日本信用情報機構(JICC)、全国銀行個人信用情報センター(KSC)の3つの機関が信用情報を取り扱っています。
債務整理の手続きを開始したことや、数か月以上の返済の遅延、保証会社による代位弁済(代わりに支払われること)などの事実が登録されると、いわゆる「ブラックリストに載った状態」になり、新たなローンを組んだりクレジットカードを作ったりする審査に大きな影響が出ます。
信用情報について注意したい点は次のとおりです。
- すべての債務整理情報が「債務整理」という同じ項目名で登録されるわけではない
- 任意整理の場合は、弁護士からの受任通知が届いた時点などで異動情報等が登録されることが多い
- 信用情報機関(CIC、JICC、KSC)によって、登録される項目や名称が異なる
- 自己破産や個人再生の情報は、官報情報を元にKSCなどで登録される
- 情報の保有期間は、契約時期や終了日(完済など)から起算して5年〜7年程度とされる
- 保有期間が過ぎて情報が削除されても、個別の金融機関の審査に必ず通るとは限らない
例えば、CICにおけるクレジット情報の保有期間は、契約中および契約終了(完済など)から「5年間」とされています。
JICCでも手続きによって異なりますが、契約日から起算するか終了日から起算するかなど、情報の種類によって保有期間の扱いが異なります。
そのため、「債務整理の相談に行った日からきっちり5年経てば、すべての情報が消えて確実にカードが作れる」と断定することはできません。
📌 ご自身の信用情報が現在どうなっているかを確認したい場合は、対象となる信用情報機関へインターネットや郵送で「本人開示」を申し込む手続きがあります(所定の手数料がかかります)。
📖 登録内容の詳細は、日本信用情報機構(JICC)「信用情報の内容と登録期間」や、CIC「CICが保有する信用情報」で確認できます。
借金返済を無料で相談できる場所
📞 パチンコによる借金100万円の返済がどうしても難しい場合、どこに相談すればいいか迷うかもしれません。無料で利用できる公的な相談窓口や制度がいくつかあります。
相談先によって、借金の整理方法の助言、具体的な法律上の手続きの受任、生活再建に向けた支援など、対応できる内容や目的が異なります。
主な相談先とその特徴は次のとおりです。
- 法テラス(日本司法支援センター):収入が一定以下の方を対象とした無料法律相談や、弁護士・司法書士費用の立替制度の案内。
- 各財務局の多重債務相談窓口:金融庁の管轄下にある財務局での借金問題に関する一般的な相談や、専門機関の紹介。
- 日本貸金業協会の貸金業相談・紛争解決センター:貸金業者との取引に関する相談や苦情、借金問題、貸付自粛制度の手続き。
- 弁護士会の法律相談センター:各地の弁護士会が設けている窓口。借金問題について初回無料の相談会を実施している場合がある。
- 認定司法書士の相談窓口:司法書士会の窓口など。元本140万円以下の借金に関する交渉等の相談が可能。
- 自治体の消費生活センターや福祉窓口:生活や家計全体に関する相談、生活保護や自立支援制度の案内。
⚖️ 特に「法テラス」では、収入や資産が一定の基準を満たす方を対象に、同じ問題について原則3回まで無料法律相談を利用できる「民事法律扶助制度」があります。
相談時間は1回あたり30分程度で、原則として事前の予約が必要です。
また、相談の結果、弁護士や司法書士に債務整理を依頼することになった場合、要件を満たせば依頼にかかる着手金や実費を法テラスが立て替えてくれる制度もあります。
ただし、「法律相談が無料になること」と、「専門家へ依頼する費用まで全額無料(免除)になること」は別の制度です。
法テラスの立替制度は、あくまで費用を立て替えてもらい、原則として毎月5,000円から1万円程度ずつ法テラスへ返済していく仕組みです。
生活保護を受給中であるなど、一定の厳しい条件に該当する場合に限り、立替金の返済猶予や免除が認められる場合があります。

借金返済の相談前に準備すること
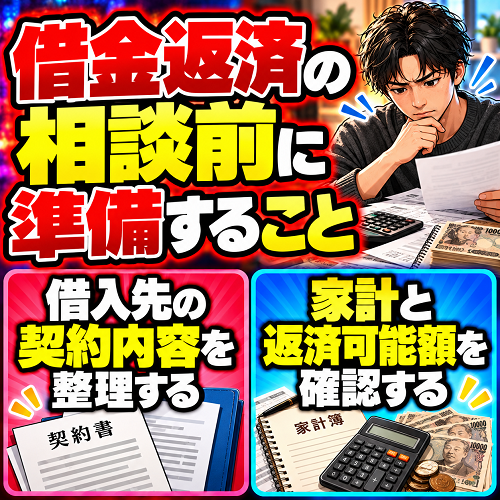
借金100万円について弁護士事務所の無料相談や公的な窓口を利用する際、ただ「借金が払えません」と伝えるだけでは、適切な解決策を提案しにくくなります。
現在の借入状況や家計を整理した簡単な資料を手元に用意しておくと、相談先で返済方法や手続きを検討しやすくなります。
すべての資料を完璧にそろえられなくても相談自体はできますが、分かる範囲で準備しておくと、限られた相談時間を有効に使えます。
借入先の契約内容を整理する
📝 相談前には、パチンコの軍資金を借りたすべての借入先について、会社ごとの残高や返済条件を一覧表にしておきましょう。
特に、複数の消費者金融、銀行カードローン、クレジットカードのキャッシングなどを併用している場合は、自分でも気づかないうちに借金の総額が100万円を超えていることがあります。
次の資料が手元にあれば、相談時に持参するか確認できるようにしてください。
- 金銭消費貸借契約書(契約時に交わした書類やPDFデータ)
- 利用明細書やATMのレシート
- 会員ページ等で確認した最新の借入残高が分かるメモや画面の控え
- 毎月の返済額や金利が記載された返済予定表
- 給与振込や返済の引き落としに使っている銀行口座の通帳(過去数か月分)
- 債権回収会社や金融機関から届いた督促状などの通知書類
- いつ、どの借入先とどのようなやり取りをしたかを記録したメモ
借入先がどこか分からなくなっているときは、手元のクレジットカードや通帳の引き落とし履歴と、信用情報の本人開示結果などを照合して探す方法があります。
ただし、親族や友人・知人から借りている個人的なお金や、勤務先からの借入れなどは、信用情報機関には登録されません。これらも返済すべき債務の一部ですので、漏らさず整理してください。
⚠️ 郵便物の中に、裁判所から届いた「支払督促」や「訴状」などの特別送達が含まれている場合は、非常に緊急性が高くなります。受領日(受け取った日)と対応期限を確認し、相談予約の段階で必ず伝えてください。
家計と返済可能額を確認する
💰 債務整理の方法(任意整理や個人再生など)を検討する際には、借金が合計いくらあるかだけでなく、「今後、毎月いくらなら安定して返済に回せるか」も極めて重要な判断材料になります。
弁護士などの専門家からは、現在の収入見込みや、どうしても削れない生活費の状況について詳しく質問されることがあります。
次の情報を整理しておくと、現在の支払能力を説得力をもって説明しやすくなります。
- 給与、パート収入、年金などの月々の手取り収入額
- 家賃、住宅ローン、管理費などの毎月決まった住居費
- 食費、水道光熱費、携帯電話料金などの通信費の平均額
- 持病の治療にかかる医療費や、家族を扶養するために必要な費用
- 現在の預貯金残高や、生命保険の解約返戻金、自動車などの資産状況
- 現状、各借入先に支払っている毎月の最低返済額の合計
- 失業、転職、減給など、今後収入が変化する事情があるか
また、相談を受けたあとに、弁護士や司法書士に任意整理などの債務整理を正式に依頼する場合は、費用の確認も欠かせません。
相談時には、遠慮せずに次のような費用面に関する質問をしてください。
- 初回の相談料は無料か、有料の場合はいくらか
- 依頼した場合に着手金、報酬金、実費を含めた総費用は概算でいくらになるか
- 費用の支払いは一括のみか、長期の分割払いに対応しているか
- 任意整理の場合、借入先1社あたりいくらの費用がかかるか
- 減額できた金額に対する追加報酬(減額報酬)は設定されているか
費用が安いことだけで依頼先を判断せず、自分の借金の状況に対応できる業務範囲(元金140万円を超える場合は弁護士の業務範囲となる等)かどうか、手続きのメリット・デメリットを分かりやすく説明してくれるかを比較して検討してください。
総括:パチンコの借金100万円を返済するには?
🎰 パチンコで作ってしまった借金100万円を返済するには、借金の総額という大きな数字だけに目を向けるのではなく、適用されている金利、毎月の返済額、生活費のバランス、そして追加借入れをしていないかを総合的に考える必要があります。
年利15%で借金100万円を返済する場合、毎月3万円なら約3年8か月、毎月5万円なら約2年で完済する計算の目安が立ちます。
ただし、毎月1万円程度の返済では利息しか払えず、いつまで経っても元金が減らないという結果に陥ります。
また、パチンコを続けてクレジットカードのキャッシングなどで追加借入れをしてしまうと、せっかく立てた返済計画が崩れるおそれがあります。
自力での返済を進める、あるいは相談を検討する際は、次のポイントを確認しましょう。
- 💰 借入先ごとの残高と適用金利をリスト化して確認する
- 📊 毎月の手取り収入から生活費を引き、返済可能額を計算する
- 📝 利用していないサブスクや通信費などを見直し、無理のない返済計画を作る
- 🏦 金利の高い借金への優先返済や、余裕がある月の繰り上げ返済を検討する
- ⚠️ 返済資金を作るために別のカードローンから借りる状態を避ける
- 🎰 パチンコによる追加借入れを防ぐため、貸付自粛制度なども検討する
- ⚖️ 自力返済が難しければ、早めに法テラスや弁護士へ債務整理の相談をする
- 🩺 パチンコをやめられない悩みが深い場合は、精神保健福祉センターなどの依存症相談先を利用する
特に、すでに家賃や食費が不足していたり、返済のための借入れ(自転車操業)を繰り返していたりする場合は、早めに専門的な相談先へ連絡することが大切です。
任意整理、自己破産、個人再生といった債務整理の方法がありますが、それぞれ利用するための条件や、費用、信用情報などの生活への影響が異なります。
借金100万円だからといって、特定の手続きがすべての人に適しているわけではありません。
📌 まずは家計簿や利用明細から借入残高、金利、毎月の生活費を客観的に整理し、現在の返済額で完済できる見通しがあるかを具体的な数字で確認してみましょう。
自力での返済を続けることが難しい場合は、各自治体の多重債務相談窓口や法テラスなどで、今の状況に合った法的な選択肢を無料で相談できます。
これ以上借金を増やさず、生活基盤を維持しながら解決を目指すことが、借金100万円の不安から抜け出すための第一歩です。
パチンコ関連記事
-

-
元サラ金店長が解説!ギャンブル依存からサラ金の借金地獄
私は長年、融資の最前線という現場で数え切れないほどのお客様と直接接してきましたが、その中で状況が最も過酷になりやすく、また立ち直りが困難になりやすいのが「ギャンブル依存」による借金問題です。 ...
続きを見る
-
-
パチンコ全く勝てない時期を乗り切る理由と対策
パチンコ全く勝てない時期が続くと、本当に辛いですよね。 どれだけ回しても当たらず、パチンコで勝てない確率ってどうなっているんだろうと不安になることがありますよね。 いつになったら当たるのか、パチンコの ...
続きを見る
-

-
パチンコ負けすぎて頭おかしくなる? 脳の仕組みと生活の立て直し
パチンコやパチスロで信じられないような金額を失ったとき、目の前が真っ暗になってパニックになったり、言いようのない激しい自己嫌悪に襲われたりすることってありますよね。 ネットでパチンコ負けすぎて頭おかし ...
続きを見る
-

-
パチンコで借金が返せない!借金地獄から抜け出す方法
パチンコで借金をしてしまい、毎月の返済が苦しくなっていませんか。 最初は少額だった借金が、負けを取り戻そうとするうちに30万円、50万円、100万円と増えてしまうことがあります。 パチンコで借金が返せ ...
続きを見る

