🔎 「本当に貸してくれる個人間融資はあるの?」
「Yahoo!知恵袋で紹介されている個人間融資は信用できる?」と調べている方もいるでしょう。
お金が必要なのに消費者金融の審査に通らないと、SNSや掲示板で見つかる個人間融資が魅力的に見えることがあります。
しかし、見知らぬ相手がSNSで募集する個人間融資には、無登録営業や詐欺、高金利による被害の危険があります。
金融庁も、個人を装ったヤミ金融業者による違法な貸付けや、借り手が犯罪被害に巻き込まれる危険性について注意を呼びかけています。
この記事では、金融機関での勤務経験がある私が、公的資料に基づいて個人間融資の仕組みと注意点、安全な資金調達方法を整理します。
記事のポイント
- 本当に貸してくれる個人間融資の実態と知恵袋・5chの口コミの信頼性
- SNS個人間融資の危険性と貸金業法・上限金利の仕組み
- 審査落ちでも検討できる中小消費者金融と公的支援制度
- 借金の返済が難しい場合の債務整理と安全な相談方法
本当に貸してくれる個人間融資と知恵袋
実際にお金を貸す人はいる?
💰 個人がお金を貸す行為そのものは、法律上認められています。
例えば、親族や友人が一時的に生活費を貸すことは、一般的な個人間の金銭貸借です。
しかし、インターネット上で見知らぬ人に融資を申し出る相手は、別の問題として考える必要があります。
金融庁は、SNSで個人間融資を募集する投稿について、無登録のヤミ金融業者が関わっている危険性を指摘しています。
実際に現金を振り込む相手がいたとしても、その貸付けが適法で安全だとは限りません。
- ✅ 家族や知人による一時的な貸付けは、個人間の金銭貸借として成立することがある
- ⚠️ SNSで不特定多数に融資を募集する行為は、貸金業法に抵触するおそれがある
- ⚠️ 個人を装った無登録業者から、高金利や不当な返済条件を要求される危険がある
- 🔎 実際に貸してくれたという情報だけでは、相手の適法性を確認できない
📌 ネット上の個人間融資がすべてヤミ金融や詐欺であると断定できる統計はありません。
ただし、金融庁が具体的な被害を公表しているため、慎重な判断が必要です。
参考:金融庁「SNS等を利用した個人間融資にご注意ください!」
知恵袋や5chの口コミは信用できる?
📱 Yahoo!知恵袋や5chには、個人間融資についての質問や、実際に借りられたという投稿が見られます。
しかし、匿名の書き込みだけでは、投稿者が本当に融資を受けたのか、貸付条件が事実なのかを確認することは困難です。
また、「借りられた」という体験が事実だったとしても、その取引が安全だったとは限りません。
⚠️ 特に注意したいのは、特定の貸し手を紹介する投稿です。
- 🔎 実際の借入額や利息、返済条件が説明されているか
- 🔎 貸し手の正式名称や登録情報を確認できるか
- 📱 特定のLINEアカウントへ誘導していないか
- ⚠️ 「審査なし」「誰でも借りられる」と強調していないか
- ⚠️ 融資前に保証金や手数料を要求していないか
- ⚠️ 同じような紹介文が繰り返し投稿されていないか
このような書き込みには、広告や勧誘を目的とした投稿が含まれる可能性もあります。
知恵袋や5chは利用者の疑問を知る参考にはなりますが、貸し手の安全性を証明するものではありません。
個人間融資と貸金業法の関係
個人でも貸金業登録が必要?
⚖️ 日本では、貸金業を営む場合、財務局長または都道府県知事の登録が必要です。
金融庁によると、個人であっても反復継続する意思をもって金銭を貸し付ける行為は、貸金業法上の貸金業に該当します。
そのため、会社ではなく個人として活動していることが、登録義務を免れる理由にはなりません。
また、不特定多数が閲覧できるSNSなどで、貸金業を営む目的で貸付契約を勧誘する行為も規制されています。
- ✅ 家族や友人への一時的な貸付けは、通常の個人間貸借として扱われることがある
- ✅ 金銭の貸し借りは、口約束でも契約として成立することがある
- ⚠️ 反復継続する意思をもって貸付けを行う場合は、貸金業に該当する
- ⚠️ 無登録で貸金業を営む行為は、刑事罰の対象となる
- ⚠️ 不特定多数への融資勧誘も、目的や実態によって規制対象になる
📌 「私は個人なので貸金業登録は必要ありません」という説明だけでは、安全な貸し手だと判断できません。
実際に貸金業に該当するかどうかは、貸付けの回数や勧誘方法、営業実態などによって判断されます。
正規業者と無登録業者の違い
🏦 正規の貸金業者は、行政庁の登録を受け、金利や契約書面、取立てなどについて法令上の規制を受けています。
一方、無登録業者は、必要な登録を受けずに貸金業を営んでいます。
ただし、無登録業者だからといって、金利規制が適用されなくなるわけではありません。
また、無登録業者との取引だからといって、借り手が法律上の保護を一切受けられなくなるわけでもありません。
- ✅ 正規の貸金業者は行政庁による登録を受けている
- ✅ 貸金業者には返済能力を調査する義務がある
- ✅ 金利や取立て、契約書面について法律上の規制がある
- ⚠️ 無登録で貸金業を営む行為は貸金業法違反となる
- 🔎 登録業者であっても契約条件や返済負担の確認は必要
📄 正規の貸金業者には、契約締結前後に一定の事項を記載した書面を交付する義務があります。
法令上の条件を満たせば、書面に代えて電子的な方法で情報を提供できる場合もあります。
契約時には、貸付金額、金利、返済回数、返済期日、遅延損害金などを確認するとよいでしょう。
なお、契約書面が交付されなかったとしても、それだけで貸付契約全体が当然に無効になるわけではありません。
参考:埼玉県「貸金業者関連の法令について」
個人間融資にも金利上限がある
💴 金銭の貸付けには、利息制限法による上限金利があります。
利息制限法では、元本の金額に応じて、次のように上限が定められています。
- 💰 元本10万円未満:年20%
- 💰 元本10万円以上100万円未満:年18%
- 💰 元本100万円以上:年15%
この上限を超える利息の約束は、超過部分について民事上無効となります。
例えば、元本10万円を年30%の金利で借りる契約では、利息制限法上の上限は年18%です。
そのため、年18%を超える利息部分は原則として無効になります。
⚖️ 一方、出資法には、高金利の契約や利息の受領などに対する刑事罰が定められています。
- ⚖️ 業として貸付けを行う場合:年20%を超える利息が刑事罰の対象
- ⚖️ 業として行わない貸付けの場合:原則として年109.5%を超える利息が刑事罰の対象
- ⚠️ 業として年109.5%を超える利息を要求する場合:より重い刑事罰が定められている
なお、うるう年を含む1年については、年109.8%という基準が適用されます。
ここで注意したいのは、刑事罰の基準と、民事上有効な利息の上限は異なるという点です。
個人同士の貸付けであっても、利息制限法の上限を超える部分は原則として無効となります。
また、貸金業法第42条では、貸金業を営む者が年109.5%を超える利息で貸し付けた場合、貸付契約を無効とする規定があります。
ただし、契約が無効になった場合の元金返還義務については、貸付けの実態や法的な事情を別途検討する必要があります。
📄 高金利の請求を受けた場合は、次の資料を整理すると判断しやすくなります。
- 📄 契約書や借入れに関するメッセージ
- 💰 実際に受け取った金額
- 📅 借入日と返済日
- 🏦 振込明細や支払履歴
- 📊 請求された利息と手数料の内訳
手数料として差し引かれた費用が、実質的に利息に当たるかどうかも問題になります。
個別の支払義務や返金の可否については、資料をそろえて弁護士などに相談するとよいでしょう。
参考:日本貸金業協会「上限金利について」
参考:e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」
SNS個人間融資が危険な理由
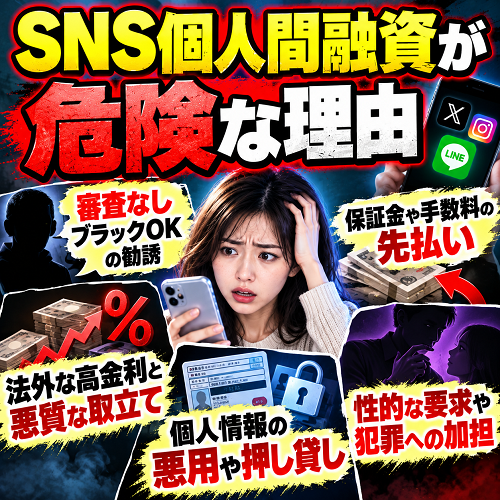
審査なしやブラックOKの勧誘
⚠️ SNSでは、「ブラックでも融資可能」「審査なし」「即日振込」など、借りやすさを強調する投稿が見られます。
正規の貸金業者には返済能力の調査義務があるため、収入や返済能力を確認せず、希望者全員に融資するという勧誘には注意が必要です。
📱 また、SNSの公開投稿からLINEなどの個別メッセージへ誘導する手口もあります。
個別のやり取りに移動すると、第三者から勧誘内容が見えにくくなるため、相手の身元や契約条件の確認が難しくなる場合があります。
- ⚠️ 「誰でも借りられる」と強調する
- ⚠️ 「信用情報に問題があっても大丈夫」と誘う
- ⚠️ 審査方法や貸付条件を十分に説明しない
- 📱 LINEなどの個別メッセージへ誘導する
- ⚠️ 正式な事業者名や所在地を明らかにしない
- ⚠️ 貸金業登録番号を確認できない
ただし、これらの表現だけで特定の相手が違法業者だと断定することはできません。
🔎 貸金業登録の有無は、金融庁の登録貸金業者情報検索サービスで確認できます。
登録番号だけで判断せず、事業者名、所在地、電話番号も照合してください。
なお、SNSの認証マークやフォロワー数は、貸金業登録を証明するものではありません。
保証金や手数料の先払い
💸 個人間融資で警戒したいのが、融資前に保証金や手数料を振り込ませる手口です。
金融庁は、保証料や保険料などを融資前に振り込ませ、実際には貸付けを行わない相談事例を公表しています。
こうした手口は、融資保証金詐欺と呼ばれています。
📌 代表的な請求名目には、次のようなものがあります。
- 💰 融資実行前の保証金
- 💰 信用確認のための登録料
- 💰 審査手続きに必要とする事務手数料
- 💰 返済能力を証明するための預託金
- 💰 融資前に支払うよう求められる利息
例えば、「5万円の保証金を振り込めば30万円を融資する」と説明されたとします。
保証金を送金した後に相手と連絡が取れなくなれば、融資を受けられないだけでなく、送金したお金も失うことになります。
さらに、追加費用の支払いを繰り返し求められる場合もあります。
融資を受ける前に保証金などの送金を求められた場合は、支払いを急がず、相手の登録情報と請求理由を確認してください。
参考:金融庁「振り込め詐欺にご注意ください・融資保証金詐欺の相談事例」
法外な高金利と悪質な取立て
💰 SNS個人間融資では、法定上限を大幅に超える金利を要求される危険があります。
例えば、ヤミ金融で使われる「トイチ」は、10日間で元金の1割の利息を要求する貸付条件です。
仮に10万円をトイチで借りると、10日後の利息は1万円になります。
単利で年率換算すると約365%となり、利息制限法の上限を大幅に超えます。
また、返済が遅れた際には、威圧的な取立てや嫌がらせを受ける危険もあります。
⚠️ 次のような行為には注意が必要です。
- 📞 正当な理由なく午後9時から午前8時までの間に取立ての連絡をする
- 🏢 正当な理由なく勤務先へ繰り返し電話する
- 🏠 自宅への訪問や威圧的な言動で返済を迫る
- 👪 法律上の義務がない家族や知人に返済を要求する
- 📱 個人情報を公開すると脅す
- 💰 別の業者から借りて返済するよう要求する
貸金業法では、貸金業者等の取立てについて、人を威迫したり、私生活や仕事の平穏を害したりする行為が規制されています。
ただし、連絡の時間帯や方法だけで、すべての事案の違法性が決まるわけではありません。
取立ての理由や回数、具体的な言動などによって判断が異なります。
また、家族だからといって、本人の借金を当然に返済する義務が生じるわけではありません。
保証人や連帯保証人になっているかなど、契約上の立場によって責任が変わります。
参考:金融庁「違法な金融業者にご注意!」
個人情報の悪用や押し貸し
🔐 SNS個人間融資では、融資の申込み時に提供した個人情報が悪用される危険があります。
金融庁は、本人確認書類や顔写真などがインターネット上に公開される被害や、家族や勤務先への連絡が問題になるケースを紹介しています。
また、借入れを断ったにもかかわらず、一方的に現金を振り込まれ、利息を付けて返済を迫られる「押し貸し」の被害も報告されています。
📱 特に慎重に扱いたい情報は、次のとおりです。
- 🪪 運転免許証やマイナンバーカードの画像
- 📷 顔写真や本人を識別できる画像
- 🏠 自宅住所や電話番号
- 🏢 勤務先の名称や連絡先
- 👪 家族や親族の氏名、電話番号
- 🏦 銀行口座に関する情報
- 🔑 インターネットバンキングのログイン情報
正規の金融機関でも本人確認書類などの提出は求められますが、提出する情報には利用目的があります。
相手の身元が確認できない段階で、本人確認書類や金融サービスのログイン情報を送ることは避けてください。
すでに個人情報を送った場合は、送信内容や相手の連絡先を記録し、関係する金融機関などへ不正利用の防止策を確認しましょう。
参考:金融庁「アクセスFSA第247号・SNS個人間融資の注意喚起」
性的な要求や犯罪への加担
🚨 個人間融資で警戒したいのは、金銭的な被害だけではありません。
融資と引き換えに性的な関係を要求する、いわゆる「ひととき融資」についても、金融庁が注意を呼びかけています。
また、返済の代わりに犯罪へ関わる行為を求められる危険もあります。
⚠️ 例えば、次のような要求には注意が必要です。
- ⚠️ 利息を免除する条件として性的な関係を求められる
- ⚠️ 身体の写真や動画を送るよう要求される
- ⚠️ 送信した写真を公開すると脅される
- ⚠️ 銀行口座やキャッシュカードの譲渡を求められる
- ⚠️ 不審な送金や現金の受け渡しを指示される
- ⚠️ 返済の代わりに別の利用者を勧誘させられる
銀行口座やキャッシュカードを他人へ不正に譲渡する行為は、犯罪となる場合があります。
また、性的な行為を強要したり、写真の公開をほのめかして脅したりする場合には、刑事上の問題が生じることがあります。
ただし、どのような犯罪が成立するかは、実際の行為や本人の認識などによって判断されます。
借金の返済に困っている状況でも、性的な要求や犯罪に関わる行為を融資条件とする相手との取引は、深刻な被害につながるおそれがあります。
参考:金融庁「アクセスFSA第198号・SNSを通じた個人間融資に要注意」
個人間融資の被害に遭った場合
業者に連絡してしまった場合
📱 SNSで個人間融資を募集する相手に連絡した場合は、まず、どこまでやり取りを進めたのか確認しましょう。
問い合わせただけの場合と、本人確認書類を送った場合では、必要な対応が異なります。
また、連絡しただけで金銭の貸借契約が成立するとは限りません。
🔎 状況別に確認したいポイントは、次のとおりです。
- ✅ 質問しただけの場合:やり取りを保存し、追加の連絡を控える
- ⚠️ 氏名や住所を伝えた場合:不審な連絡や個人情報の悪用に注意する
- ⚠️ 本人確認書類を送った場合:関係機関に不正利用防止の方法を確認する
- ⚠️ 銀行口座のログイン情報を伝えた場合:金融機関へ速やかに連絡する
- ⚠️ 脅迫を受けている場合:証拠を保存し、警察へ相談する
契約や送金をしていない場合は、相手のアカウント名やメッセージを保存したうえで、必要に応じてブロックする方法もあります。
ただし、すでにお金を受け取っている場合は、契約内容や取引の実態によって支払義務の判断が変わります。
連絡を遮断するだけで返済義務がなくなるわけではないため、関係資料をそろえて弁護士などへ相談するとよいでしょう。
送金被害や取立てを受けた場合
📞 保証金などを振り込んだ後に相手と連絡が取れなくなった場合は、振込先の金融機関と警察に相談してください。
金融庁は、振込先の預金口座に資金が残っている場合などに、振り込め詐欺救済法に基づく被害回復の手続きを利用できる可能性があると案内しています。
ただし、すべての送金被害が救済対象になるわけではなく、返金額も保証されません。
📄 相談の際は、次の情報を整理しておきましょう。
- 📱 SNSやLINEのアカウント情報
- 📄 相手とのメッセージや勧誘内容
- 🏦 振込先の銀行名と口座情報
- 💰 送金日時と金額
- 📅 融資や返済について約束した内容
- ⚠️ 脅迫や嫌がらせの記録
警察への相談は、警察相談専用電話の#9110などを利用できます。
身の危険が差し迫っている場合は、110番へ通報してください。
また、消費者ホットラインの188では、消費生活に関するトラブルについて相談先の案内を受けられます。
参考:金融庁「振り込め詐欺等の被害にあわれた方へ」
審査落ちでも検討できる資金調達
中小消費者金融の審査と申込み
🏦 大手消費者金融の審査に落ちた場合でも、別の貸金業者で同じ結果になるとは限りません。
貸金業者は、それぞれの審査基準に基づいて、申込者の返済能力を判断しています。
ただし、中小消費者金融ならブラックでも借りられる、審査に通りやすいという保証はありません。
一般的な申込みでは、次のような情報が確認されます。
- ✅ 年齢や本人確認書類などの申込条件
- ✅ 現在の収入と収入の安定性
- ✅ 他社からの借入件数と残高
- ✅ 信用情報機関に登録された返済状況
- ✅ 毎月の返済額と返済能力
また、貸金業法には総量規制という仕組みがあります。
原則として、貸金業者からの借入残高の合計が、年収の3分の1を超える新たな貸付けは禁止されています。
例えば、年収300万円であれば、貸金業者からの借入総額は原則100万円が基準になります。
ただし、この金額まで借りられることが保証されるわけではありません。
総量規制には一定の除外貸付けや例外貸付けもあります。
🔎 中小消費者金融を検討する場合は、金融庁の検索サービスで貸金業登録を確認し、金利や返済総額を比較することが大切です。
参考:金融庁「貸金業法Q&A」
セントラルの特徴と借入条件
💰 セントラルは、愛媛県松山市に本社を置く株式会社セントラルが運営する消費者金融です。
同社は、インターネット申込みや振込キャッシング、Cカードによる借入れを案内しています。
特徴の一つが、初回契約者を対象とした最大30日間の金利0円サービスです。
📄 2026年10月25日時点の公式掲載情報では、主に次の条件が案内されています。
- 💰 貸付金額:1万円~300万円
- 📊 貸付利率:実質年率4.80%~18.00%
- 🎁 初回特典:対象者は契約日の翌日から最大30日間金利0円
- 👤 対象年齢:20歳以上69歳以下
- 💼 利用条件:定期的な収入と返済能力があり、同社の基準を満たす人
- 🏠 担保・連帯保証人:不要
- ⚠️ 遅延損害金:年20.00%
📌 特に確認したいのは、無利息期間の開始日です。
セントラルの30日間金利0円サービスは、借入日の翌日ではなく、契約日の翌日から開始されます。
また、公式サイトでは平日14時までの申込みで即日振込に対応可能と案内していますが、審査や契約手続きによっては翌日以降になる場合があります。
利用する場合は、適用金利、返済総額、無利息サービスの対象条件、振込やATMの手数料を確認するとよいでしょう。
参考:株式会社セントラル公式「カードローンの貸付条件・最大30日金利0円サービス」

フクホーの特徴と借入条件
🏦 フクホーは、大阪府に登録されたフクホー株式会社が運営する消費者金融です。
同社では、フリーキャッシングと貸金業法に基づく借換えローンを案内しています。
申込フォームには、破産や民事再生、債務整理などの経歴を申告する項目がありますが、債務整理歴がある人への融資を保証しているわけではありません。
📄 フリーキャッシングの主な貸付条件は、次のとおりです。
- 💰 貸付金額:5万円~200万円
- 📊 5万円以上10万円未満:実質年率7.30%~20.00%
- 📊 10万円以上100万円未満:実質年率7.30%~18.00%
- 📊 100万円以上200万円まで:実質年率7.30%~15.00%
- 👤 対象年齢:20歳以上66歳未満
- 📅 返済期間:最長5年以内
- 🏠 担保・連帯保証人:原則不要
新規契約者の初回契約額は50万円までと案内されています。
また、フクホーの公式FAQでは、他社への返済を延滞している人や、過去の借入れを放置している人などについて、融資対象外であることが明記されています。
🔎 フクホーでは、複数の借入れをまとめる借換えローンも取り扱っています。
- 💰 貸付金額:5万円~200万円
- 📄 資金使途:貸金業者からの債務の借換え
- 📅 返済期間:最長10年以内
- 📊 返済回数:2回~120回以内
- 💴 返済方式:元利均等返済方式
借換えによって毎月の返済額が減っても、返済期間が長くなると利息の総額が増える場合があります。
そのため、借換え前後の返済総額を比較することが大切です。
参考:フクホー株式会社公式「キャッシング・借換えローンの貸付条件」

アロー
いつも
公的な貸付制度と給付型支援
生活福祉資金と緊急小口資金
🏠 民間のローンを利用することが難しい場合には、社会福祉協議会が窓口となる生活福祉資金貸付制度を検討できます。
この制度は、低所得者世帯、障害者世帯、高齢者世帯などの生活の安定を支援するための公的な貸付制度です。
一般的な消費者金融とは目的や利用条件が異なりますが、申込みには世帯の状況、資金の使い道、返済の見通しなどの確認が必要です。
📌 代表的な資金には、次のような種類があります。
- 💰 緊急小口資金:緊急かつ一時的な生活費の不足に対応する少額融資
- 🏠 総合支援資金:生活再建までに必要な生活費などへの融資
- 📄 福祉資金:福祉上必要な経費などへの融資
厚生労働省が公表している通常制度の緊急小口資金には、次の条件があります。
- ✅ 貸付限度額:10万円以内
- ✅ 貸付利子:無利子
- ✅ 連帯保証人:不要
- ✅ 据置期間:貸付日から2か月以内
- ✅ 償還期限:据置期間経過後12か月以内
この制度は無利子ですが、給付金ではなく貸付金なので、返済義務があります。
また、申込みをすれば10万円を借りられると保証されるわけではありません。
利用を検討する場合は、居住地域の市区町村社会福祉協議会に、対象条件や必要書類、返済開始時期を確認するとよいでしょう。
参考:厚生労働省「生活福祉資金貸付条件等一覧」
住居確保給付金と生活保護
💴 収入が減り、生活費や家賃の支払いが難しくなっている場合は、返済を前提としない給付制度を検討できます。
代表的な制度として、住居確保給付金と生活保護があります。
🏠 住居確保給付金は、離職などにより住居を失った人や、住居を失うおそれがある人を支援する制度です。
収入や資産、求職活動などの条件を満たす場合に、一定期間の家賃相当額が支給されます。
ただし、家賃の全額が無条件で支給されるわけではなく、自治体や世帯人数などによって上限額が異なります。
📄 主な確認事項は、次のとおりです。
- 🏠 現在の住居と家賃の金額
- 📉 離職や収入減少の状況
- 💰 世帯全体の収入と資産
- 📄 求職活動などの利用条件
- 📅 支給期間と自治体ごとの上限額
一方、生活保護は、資産や能力、利用できる制度などを活用しても生活に困窮する場合に、最低限度の生活を保障する制度です。
生活保護費は通常の借入金とは異なり、一般的なローンのように返済する制度ではありません。
ただし、収入の未申告などがあった場合には、保護費の返還や徴収が必要になることがあります。
また、生活保護は借金の返済を目的とする制度ではありません。
既存の債務については、別途対応を検討する必要があります。
厚生労働省は、必要書類がすべてそろっていなくても生活保護を申請できると案内しています。
生活の維持が難しい場合は、福祉事務所や自治体の自立相談支援機関で相談できます。
参考:厚生労働省「生活困窮者自立支援制度」
参考:厚生労働省「生活保護を申請したい方へ」
審査落ちが続く場合の対応
お金に困ると判断が偏ることもある
🧠 お金の心配が続くと、目の前の支払いに意識が集中し、ほかのことを冷静に検討しにくくなる場合があります。
2013年に学術誌『Science』に掲載された研究では、経済的な不安が認知的な課題の成績に影響する可能性が示されました。
ただし、この研究だけで、お金に困っている人は全員判断力が低下すると断定できるわけではありません。
⚠️ 借入れを探す場面では、次のような考え方に注意したいところです。
- ⚠️ 今日中にお金を用意することだけを考えてしまう
- ⚠️ 大手で断られたから個人間融資しかないと思う
- ⚠️ 金利や返済条件を後回しにしてしまう
- ⚠️ 保証金を払えば融資してもらえると考える
- ⚠️ 今回だけ借りれば生活を立て直せると思う
例えば、家賃の支払期限が迫っていると、融資条件を確認するよりも現金の確保を優先してしまうことがあります。
しかし、高金利の借入れを利用すると、翌月以降の生活費がさらに不足するおそれがあります。
急いでお金を用意したいときほど、借入額だけではなく、返済後の生活を確認することが大切です。
信用情報と返済状況を確認する
📋 複数の金融機関で審査に落ちた場合は、新たな申込みを重ねる前に、借入状況と生活費を整理してみましょう。
金融機関の審査に落ちた理由は一つとは限りません。
収入や借入残高、返済履歴など、さまざまな事情が審査結果に関係します。
📄 指定信用情報機関のCICやJICCでは、ローンなどの契約内容や返済状況について、本人開示制度を利用できます。
CICでは、申込情報の保有期間を照会日から6か月間としています。
ただし、申込記録があることだけで、自動的に融資不可になるわけではありません。
🔎 審査落ちが続く場合は、次の順番で確認すると状況を整理しやすくなります。
- 📄 新規申込みをいったん控え、借入先と残高を確認する
- 📊 必要に応じてCICやJICCの信用情報を確認する
- 💰 毎月の収入、生活費、返済額を整理する
- 🏠 公的な給付制度や貸付制度の対象になるか調べる
- ⚖️ 返済が困難な場合は債務整理について相談する
例えば、月収20万円で生活費が18万円の場合、単純計算では2万円が残ります。
しかし、税金や臨時の支出などが発生すると、実際に返済できる金額はさらに少なくなる場合があります。
借入額だけではなく、毎月の返済負担と返済期間を確認することが必要です。
参考:CIC「CICが保有する信用情報・情報開示を申し込む」
参考:日本信用情報機構「本人による開示申し込み」
借りずに債務整理を検討する
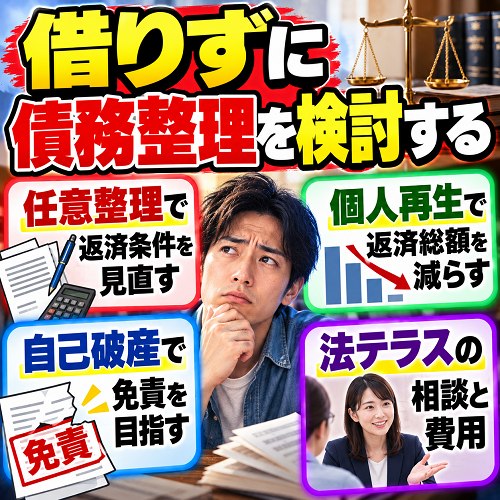
⚖️ すでに借金の返済が難しい場合、新たな借入れを増やすのではなく、債務整理によって返済負担を見直す方法があります。
代表的な債務整理には、任意整理・個人再生・自己破産の3つがあります。
それぞれ仕組みや利用条件、費用、生活への影響が異なるため、借入額や収入状況に合わせて検討することが大切です。
任意整理で返済条件を見直す
📄 任意整理は、裁判所を利用せず、債権者との話し合いによって返済条件の変更を目指す方法です。
一般的には、弁護士や認定司法書士などが債権者と交渉し、将来の利息や返済期間などについて調整を求めます。
📌 主な特徴は次のとおりです。
- ✅ 裁判所を利用せず、債権者との交渉によって進める
- ✅ 将来の利息や分割返済条件の変更を交渉できる
- ✅ 継続して返済できる収入がある場合に検討しやすい
- ⚠️ 債権者が交渉に応じない場合もある
- ⚠️ 元金の大幅な減額が認められるとは限らない
- ⚠️ 信用情報に影響する場合がある
法テラスでは、任意整理について、利息制限法に基づいて残元金を計算し直し、3~5年程度で分割返済する合意を目指す例が多いと説明しています。
ただし、債権者には任意整理の交渉に応じる義務がなく、返済条件の変更が認められるとは限りません。
参考:法テラス「債務、貸付・任意整理とは何ですか?」
個人再生で返済総額を減らす
🏠 個人再生は、裁判所の手続きを利用して借金の返済総額を減らし、原則3年間で分割返済する方法です。
再生計画が裁判所に認可され、その計画に従って返済すると、対象となる残りの債務について免除を受けられます。
📄 主な特徴は次のとおりです。
- ✅ 裁判所の手続きを利用して返済総額の減額を目指す
- ✅ 減額後の債務を原則3年間で分割返済する
- ✅ 継続的な収入の見込みが必要
- ✅ 条件を満たせば住宅ローン特則を利用できる場合がある
- ⚠️ 税金や養育費など、一部の債務は免除の対象にならない
- ⚠️ 裁判所の費用や専門家への依頼費用が発生する
個人再生には、小規模個人再生と給与所得者等再生の2種類があります。
利用条件や最低限返済する金額は、借入額、収入、保有財産の価値などによって変わります。
また、住宅ローン特則を利用できる場合でも、住宅ローン自体の元金が減額される制度ではありません。
参考:裁判所「個人再生・手続の案内」
自己破産で免責を目指す
⚖️ 自己破産は、借金を返済できない状態になった人が、裁判所に申し立てる法的な手続きです。
個人の場合、裁判所による免責許可決定が確定すると、原則として対象となる債務の支払義務が免除されます。
ただし、自己破産を申し立てただけで借金の返済義務がなくなるわけではありません。
📌 主な特徴は次のとおりです。
- ✅ 返済が困難な場合に検討できる法的手続き
- ✅ 免責が認められると対象債務の支払義務が免除される
- ⚠️ 財産の一部が換価や配当の対象になる場合がある
- ⚠️ 税金や養育費など免責されない債務がある
- ⚠️ 浪費や財産隠しなどが免責の判断に影響する場合がある
- ⚠️ 信用情報や一部の資格・職業に影響する場合がある
自己破産では、借金の原因や現在の財産状況なども確認されます。
浪費などが原因で借金が増えた場合でも、事情によっては裁判所が免責を許可することがあります。
また、すべての財産を失うと決まっているわけではありません。
生活に必要な一定の財産などは、法律上の条件に応じて手元に残せる場合があります。
参考:裁判所「破産・手続の案内」
法テラスの相談と費用
📞 債務整理の方法を判断する際には、借入額だけでなく、毎月の返済能力や保有財産、保証人の有無なども確認する必要があります。
経済的な事情から専門家への相談費用を用意することが難しい場合は、法テラスの民事法律扶助制度を利用できるか確認してみましょう。
法テラスでは、収入や資産などの条件を満たす人を対象に、無料法律相談を行っています。
📄 無料法律相談には、次のような条件があります。
- ✅ 原則として事前予約が必要
- ✅ 相談時間は1回30分
- ✅ 同一の問題について3回まで無料で相談できる
- ✅ 利用には収入や資産などの条件がある
- ✅ 借金や債務整理について相談できる
また、条件を満たした場合には、弁護士や司法書士への依頼費用などを立て替える制度もあります。
ただし、費用の立替えは、すべての費用が無料になるという意味ではありません。
立替金は原則として返済が必要です。
正式に依頼する前には、相談料、着手金、報酬金、実費、裁判所費用などを確認してください。
参考:法テラス「無料法律相談のご利用の流れ」
債務整理のおすすめ事務所
グリーン司法書士法人

公式サイトはこちら
個人間融資のよくある質問
審査なしで10万円を借りられる?
💴 正規の貸金業者は、貸付契約を締結する際に、申込者の返済能力を調査する義務があります。
そのため、返済能力を確認せずに10万円を貸すという広告には注意が必要です。
ただし、金融機関によって審査方法や提出書類は異なります。
収入証明書の提出が不要な場合があることと、返済能力の審査が不要であることは別です。
- 🔎 貸し手の正式名称と貸金業登録番号を確認する
- 💰 金利と返済総額を確認する
- 📅 返済期限と返済方法を確認する
- ⚠️ 融資前に保証金を要求されていないか確認する
貸付条件や審査方法を確認できないまま、「審査なし」という言葉だけで申し込むことは避けたいところです。
絶対に貸してくれる金融はある?
🏦 特定の申込者に対する融資を無条件で保証できる正規の貸金業者はありません。
正規の貸金業者は、法令に基づいて返済能力を調査するため、申込みを受け付けても融資を断る場合があります。
⚠️ 特に次のような勧誘には注意が必要です。
- ⚠️ 誰でも希望金額を借りられると説明する
- ⚠️ 返済能力を確認しないと強調する
- ⚠️ ブラックでも融資を保証すると宣伝する
- ⚠️ 審査前に保証金を請求する
- ⚠️ 正式な会社名や登録番号を明らかにしない
ただし、広告の言葉だけで、個別の事業者が違法業者であると確定することはできません。
貸金業登録の有無や広告内容、実際の勧誘方法などを確認する必要があります。
総括:本当に貸してくれる個人間融資
🔎 「本当に貸してくれる個人間融資」をYahoo!知恵袋やSNSで探しても、匿名の口コミだけで安全な貸し手を見つけられるわけではありません。
金融庁は、個人を装った無登録業者による高金利の貸付けや、保証金の詐取、悪質な取立て、個人情報の悪用などについて注意を呼びかけています。
📌 今回の内容を整理すると、次のとおりです。
- ✅ 個人同士の貸付けがすべて違法というわけではない
- ✅ 貸金業を営む場合は原則として登録が必要
- ✅ 個人間融資にも利息制限法による金利上限がある
- ⚠️ 審査なしやブラックOKを強調するSNSの勧誘に注意する
- ⚠️ 保証金の先払いや個人情報の提供には慎重に対応する
- ✅ 中小消費者金融も返済能力の審査を行う
- ✅ 条件に応じて公的貸付制度や給付型支援を検討できる
- ✅ 返済が困難な場合は債務整理という選択肢がある
💰 大手消費者金融の審査に落ちた場合でも、すべての正規貸金業者で融資を受けられないと決まったわけではありません。
しかし、新たな借入れを増やすことで生活費がさらに不足する場合もあります。
まずは現在の借入残高と毎月の返済額を整理し、返済後の生活費を確保できるか確認しましょう。
すでに返済が難しい場合は、法テラスや自治体の相談窓口などで、返済負担の見直しや公的支援について相談することも考えられます。
大切なのは、貸してくれる相手を探し続けることだけではなく、安全性と返済能力を確認し、生活を立て直す方法を選ぶことです。

