パチンコで借金をしてしまい、毎月の返済が苦しくなっていませんか。
最初は少額だった借金が、負けを取り戻そうとするうちに30万円、50万円、100万円と増えてしまうことがあります。
パチンコで借金が返せない状態になると、借金地獄から抜け出せないのではないか、返済できない人の末路はどうなるのか、自己破産するしかないのかと不安になるものです。
さらに、家族にバレるのが怖い、消費者金融からの借金を完済したい、パチンコをやめたいのにやめられないなど、お金の問題とギャンブル等依存症への不安が重なることもあります。
借金が300万円以上になると、毎月の利息だけでも大きな負担になり、自力での返済が難しくなるケースもあります。
この記事では、パチンコの借金はいくらから危険なのか、借金を繰り返す理由、返済できない場合の対処法、任意整理や個人再生、自己破産の仕組みまで、順番に説明します。
ご自身の借金がどのような状態にあるのかを確認し、無理のない解決方法を考えるための参考にしてください。
この記事で分かること
- 💡 パチンコの借金が危険になる状況と判断方法
- 💡 借金を返せない場合の対処法と返済計画
- 💡 任意整理・個人再生・自己破産の仕組み
- 💡 パチンコ依存と借金の再発を防ぐ方法
パチンコで借金したら最初にすること
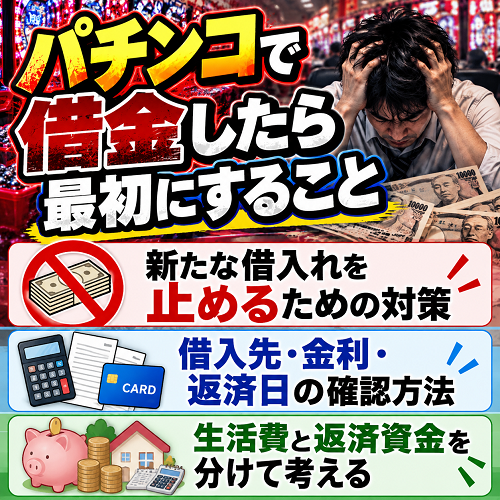
パチンコで借金を抱えてしまった場合、最初に取り組むべきことは、借金を一度にすべて返そうと焦ることではありません。
まずは新たな借入れを確実に止め、現在の借金総額と生活費を正確に把握することが大切です。
現時点で返済の見通しが立たない場合でも、状況を整理することで、どのような支援や制度が必要なのか判断しやすくなります。
新たな借入れを止めるための対策
パチンコで借金をしたとき、最も避けたいのが、負けたお金を取り戻すために追加で借入れをすることです。
一度大きく勝った経験があると、次も勝てるのではないかと考えがちですが、パチンコの結果は不確実です。
借金を使って遊技を続ければ、負けたときに返済負担がさらに増えるリスクが高まります。
私がまず確認したいと思う対策は、次のとおりです。
- 💳 パチンコに使うための新たな借入れをすぐに止める
- 📱 消費者金融やカードローンの利用可能枠を確認し追加融資を受けない設定にする
- 🚶 パチンコ店に立ち寄る習慣や通勤経路を見直す
- 🔔 遊技履歴や関連アプリの通知を減らす
- 📄 必要に応じて貸付自粛制度の利用を検討する
- 🗣 自分だけで止められない場合は公的な相談機関を利用する
重要なのは、気合いや反省だけに頼らないことです。
借金を増やす行動そのものを起こしにくい環境を作ることが、生活再建の第一歩になります。
借入先・金利・返済日の確認方法
借金の返済計画を立てるには、まず現在の借入状況を正確に把握する必要があります。
消費者金融、銀行カードローン、クレジットカードのキャッシングなど、複数の借入先がある場合は、すべてを紙やノートに書き出してみましょう。
- 🏢 借入先の会社名と連絡先
- 💰 現在の借入残高と元金
- % 適用されている年利
- 📅 毎月の約定返済額
- 🗓 次回の引き落とし日や振込期限
- ⚠️ 延滞の有無と発生している遅延損害金
例えば、3社から30万円、50万円、20万円を借りている場合、借金総額は100万円です。
それぞれの返済額だけを見ていると、全体でいくら返済しているのか、元金がどれだけ減っているのか分からなくなることがあります。
借入先が多く残高を把握できない場合は、契約書やATMの利用明細、会員サイトのマイページなどを確認してください。
書類を紛失して詳細が不明な場合は、CIC、JICC、全国銀行個人信用情報センターなどへの信用情報の開示請求も検討できます。
ただし、信用情報機関によって加盟している金融機関や登録情報が異なり、友人や家族からの個人的な借金などは確認できません。
生活費と返済資金を分けて考える
借金返済を優先するあまり、家賃や食費、公共料金まで削ってしまうと、生活そのものが成り立たなくなります。
返済に充てられる金額は、収入から生きていくために必要な生活費を差し引いて考えることが重要です。
毎月の返済可能額を考える例
- 💴 手取り収入:20万円
- 🏠 家賃・光熱費・食費など:15万円
- 🏥 医療費・予備費など:2万円
- 💳 返済に充てられる金額:3万円
これは計算方法を示す仮定の例です。
実際の必要生活費は世帯人数や居住地域によって異なります。
このケースで毎月の約定返済額が5万円なら、家計を見直しても毎月2万円不足します。
不足分を新たな借金で補う方法は、問題を一時的に先送りするだけになりかねません。
生活費を確保しても約定返済額に届かない場合は、延滞してしまう前に借入先や多重債務相談窓口へ相談しましょう。
パチンコの借金はいくらから危険?

パチンコの借金について、10万円なら安全、100万円なら危険といった一律の基準はありません。
同じ借金額でも、収入や生活費、適用されている金利、借入件数、現在の返済状況によって危険度は変わります。
ここでは借金額の目安別に、注意したい状況を整理します。
借金10万・30万円で危険なケース
借金が10万円や30万円であれば、毎月の給与収入から無理なく返済できる人もいるでしょう。
しかし、借金額が少なくても、返済のために再び借入れをしたり、生活費を使ってパチンコを続けたりしている場合は注意が必要です。
特に、次のような行動が続いていないか確認してください。
- 💸 給料日前になると生活費が不足してキャッシングに頼る
- 🔄 借金返済後に生じた利用可能枠ですぐに再び借りている
- 🎰 負けた金額を取り戻すために遊技する
- 🤫 借金の存在や明細書を家族に隠している
- 🛑 やめると決めてもパチンコ店の前を通ると入店してしまう
例えば、借金10万円でも失業中で収入がなく、返済原資を確保できなければ深刻な状況です。
反対に、借金30万円でも安定した収入があり、生活に支障なく毎月計画的に返済できる人もいます。
危険度は借金額だけでなく、返済能力と日々の借入行動を組み合わせて判断する必要があります。
少額だからと甘く見ず、借入残高が減っているか毎月確認しましょう。
借金50万・100万円の返済負担
パチンコの借金が50万円や100万円になった場合、金利の負担を真剣に考える必要があります。
日本貸金業協会によると、利息制限法に基づく貸付元本ごとの上限金利は、次のとおりです。
- 📉 10万円未満:年20%
- 📉 10万円以上100万円未満:年18%
- 📉 100万円以上:年15%
例えば、借金50万円を年18%で借りている場合、初月の利息は単純な月割り計算で約7,500円です。
毎月1万5,000円を返済すると、最初の月に元本の返済へ回る金額は約7,500円となります。
借金100万円を年15%で借りている場合、初月の利息は同じ計算で約1万2,500円です。
毎月3万円返済したとしても、最初の月に元本が減る金額は約1万7,500円です。
返済シミュレーションの一例
- 📊 50万円・年18%・毎月1万5,000円返済:約47か月、利息総額約19万8,000円
- 📊 100万円・年15%・毎月3万円返済:約44か月、利息総額約30万2,000円
いずれも追加借入れをせず、毎月一定額を返済し、最終月は残額を支払うと仮定した概算です。
金利は日本貸金業協会が示す上限金利を参考に設定しています。
計算は年利を12で割った月利によるもので、実際の契約で使われる日割り計算や端数処理とは結果が異なります。
借金50万円や100万円であっても、収入と生活費のバランスが取れていれば完済を目指せます。
ただし、返済を続けながらパチンコで新たな借金を作ってしまう場合は、返済計画を根本から立て直す必要があります。
借金300万円以上で検討すること
パチンコによる借金が300万円以上になると、金利による負担がさらに大きくなる可能性が高いです。
仮に300万円の借入残高すべてに年15%の金利が適用されると、単純な月割り計算で1か月の利息は約3万7,500円になります。
毎月4万円を返済しても、返済初期に元本へ充当されるのは約2,500円にすぎません。
この状態で毎月の返済額を増やせなければ、完済まで非常に長い期間が必要になります。
また、複数の借入先がある場合には、金利や返済日、遅延時のペナルティなどがそれぞれ異なるため、借金全体の返済負担を正確に把握することが重要です。
借金300万円以上で特に注意したいのは、次のような状況です。
- 📉 毎月の返済額が生活費を大きく圧迫している
- 📁 借入先が複数あり返済日の管理が追いつかない
- 💳 返済資金を作るために新たな借入れをしている
- 💸 支払っている金額の大半が利息に消えている
- 📉 病気や転職による収入減少で返済が続けられない
これらに該当する場合、任意整理や個人再生、自己破産といった債務整理を検討することも解決の選択肢です。
ただし、借金が300万円以上なら必ず自己破産すべきという意味ではありません。
収入、保有財産、住宅ローンの有無などによって適切な解決方法は異なるため、弁護士や司法書士などの専門家に相談して判断しましょう。
利息負担で元本が減らない理由
借金を毎月真面目に返済しているのに、元本がなかなか減らないと感じる人も多いでしょう。
その理由の一つが、返済金の中からまず利息が差し引かれ、残った金額だけが元本の返済に充てられるという仕組みです。
例えば、50万円を年18%で借り、初月に1万円だけ返済したとします。
月割りの概算利息が7,500円であれば、元本の減少はわずか2,500円程度です。
さらに途中で追加借入れをしてしまえば、返済した金額以上に残高が増える場合もあります。
借金返済では、毎月の返済額だけを見るのではなく、次の項目を定期的に確認しましょう。
- 🔎 返済額のうち利息が占める金額の割合
- 📉 毎月実際に減少している元本の額
- ➕ 過去数か月間の追加借入れの合計額
- 🏁 現在のペースで返済した場合の完済予定日
- 💰 完済までに支払うことになる総額
返済を続けていることと、借金が順調に減っていることは同じではありません。
元本がほとんど減らない状態が続いているなら、早めに繰り上げ返済をするか、返済方法そのものを見直すことが重要です。
借金を返せないとどうなるか?

パチンコで作った借金を返済できなくなると、利息の負担が増えるだけでなく、生活や信用にも深刻な影響が出る可能性があります。
ただし、借金を1日滞納したからといって、直ちにすべての財産が差し押さえられたり、給料が止められたりするわけではありません。
どのような問題が起こり得るのかを事前に知り、早い段階で適切に対応することが大切です。
返済を滞納した場合の流れ
借金の引き落とし日に口座の残高が不足していたり、振り込みを忘れたりして支払いができない場合、まず数日以内に借入先から電話やメール、ハガキなどで入金を促す連絡が入ることが一般的です。
この段階で契約内容に応じて遅延損害金が発生し、通常の利息よりも高い利率で計算されるため返済負担が増える可能性があります。
滞納が1か月から数か月にわたって続いた場合、一般的には次のような問題が考えられます。
- 📞 借入先からの督促の電話や書面が頻繁に届く
- 💸 滞納日数に応じた遅延損害金が加算され続ける
- ⚠️ 信用情報機関に延滞の情報が登録され、いわゆるブラックリスト状態になる場合がある
- 📄 契約の期限の利益を喪失し、残金の一括返済を求められることがある
- ⚖️ 債権回収会社へ債権が譲渡されたり、裁判所から支払督促や訴状が届いたりする可能性がある
- 🛑 債務名義に基づき、給与の一部や銀行預金が差し押さえられる場合がある
裁判所の説明によると、判決や和解調書などに基づく債権執行では、給与や銀行預金などが差押えの対象となります。
なお、通常の借金を期日通りに返済できないという理由だけで、警察に逮捕されるようなことは原則としてありません。
ただし、借入れ時に最初から騙し取る目的で虚偽の申告をしたなどの詐欺行為があれば、それは別の問題となります。
裁判所から届いた書類は絶対に放置しない
訴状や支払督促などの裁判所の書類には、異議申し立てや答弁書の提出に対応期限が設けられています。
放置すると、相手の言い分がすべて認められ、自分の主張を十分に伝えられないまま強制執行の手続きに進むおそれがあります。
裁判所からの書類が届いたら、すぐに内容と提出期限を確認し、必要に応じて弁護士などの専門家に相談してください。
自転車操業が持つリスクとは
借金の返済資金を用意するために、別の金融機関から新たにお金を借りる状態を、一般に「自転車操業」と呼びます。
例えば、A社への返済日に現金がなく、B社のカードローンから借りてA社に振り込むようなケースです。
この方法では、その月の返済日は一時的に乗り切れても、借金全体が減るとは限りません。
むしろ、借入先が増えれば毎月の返済日や金利の管理が複雑になり、多重債務に陥りやすくなります。
返済のための借入れを繰り返すうちに、自分が現在いくら借りているのか総額が分からなくなることも珍しくありません。
金融庁は、多重債務を抱えた人に向けて、全国の財務局などに相談窓口を設けています。
借金を返すために新たな借入れが毎月必要になっている場合は、自分の家計のやり繰りだけで解決しようとせず、相談窓口を利用することを考えましょう。
闇金やSNS融資の危険性
正規の消費者金融や銀行から新たな借入れができなくなると、「審査なしで貸します」「ブラックでも即日融資」といったインターネットやSNSの広告に興味を持つことがあるかもしれません。
しかし、こうした甘い言葉で勧誘する業者の多くは、違法な貸金業者(闇金)である可能性が高く、十分な注意が必要です。
特に最近は、X(旧Twitter)などのSNSで個人を装い、違法な貸金業者が融資を勧誘するケース(SNS個人間融資)が増えています。
金融庁は、SNSを利用した個人間融資について、違法な高金利や個人情報の悪用などの危険性を強く注意喚起しています。
問題となる主なリスクは次のとおりです。
- 📈 法律の上限をはるかに超える違法な高金利を請求され、返済額が雪だるま式に膨らむ
- 💸 融資前に「保証金」や「信用実績作り」と称して事前にお金をだまし取られる
- 🪪 顔写真や身分証明書などの個人情報を送信させられ、ネット上にさらすと脅される
- 📞 家族や勤務先へ執拗で不当な取り立て電話をかけられる
- 🏦 銀行口座の売却や携帯電話の契約など、別の違法行為に加担させられる
参考:金融庁「SNS等を利用した個人間融資にご注意ください」
借金問題を解決するために、見知らぬ個人や怪しい業者から新たに借りることは絶対に避けてください。
すでに違法な取り立てや脅迫を受けて生活を脅かされている場合は、警察相談専用電話(#9110)や、闇金対応に詳しい弁護士・司法書士への相談を検討しましょう。
家族や仕事に影響するケース
パチンコによる借金は、本人だけの問題にとどまらず、家族の生活や仕事にも悪影響を及ぼすことがあります。
毎月の返済に追われることで精神的な余裕がなくなり、家族に対して怒りっぽくなったり、関係が悪化したりするケースも考えられます。
また、督促の連絡や返済のことが気になり、仕事中の集中力が落ちてミスが増える可能性もあります。
ただし、借金があること自体が、勤務先に当然に知られるわけではありません。
給与の差押えなどの法的手続きに進んだ場合は、裁判所から勤務先に通知が行くため、その段階で事情が知られることになります。
家族への影響については、次の点が重要です。
- 👤 本人の借金と家族の返済義務は原則として別問題であり、自動的に引き継がれるわけではない
- ✍️ 家族が連帯保証人になっている場合は、本人と同等の返済義務が生じることがある
- 🏠 夫婦の日常家事に関する債務(生活費など)には別のルールがあるが、ギャンブルの借金は別扱いになりやすい
- 🔄 家族が一時的に借金を肩代わりしても、ギャンブル依存の問題が根本から解決するわけではない
家族に心配をかけたくないという気持ちは理解できます。
しかし、返済不能な状況を一人で隠し続けるより、専門家に相談しながら現実的な解決方法を考えることが、結果的に家族を守ることにつながります。
パチンコで借金を繰り返す理由
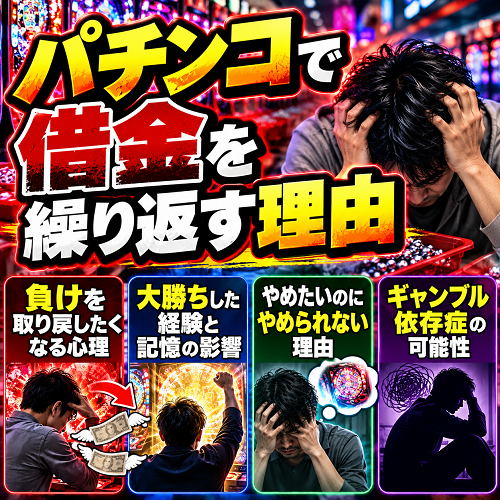
パチンコで借金を繰り返してしまう背景には、単に意志が弱いというだけでなく、負けを取り戻したい心理や、過去の大勝ちの強烈な記憶などが関係している場合があります。
また、やめたいのにパチンコ店に入ってしまう状態が続いている場合は、ギャンブル等依存症について考える必要もあります。
ここでは、借金を繰り返してしまう心理的な仕組みと、依存症との関係を整理します。
負けを取り戻したくなる心理
パチンコで負けると、失ったお金を何とかして今日中に取り戻したいと考えることがあります。
例えば、すでに3万円負けている状況で、「あともう1万円使えば大当たりを引いて帳消しにできるのではないか」と期待して、ATMに向かってしまうケースです。
このように、過去の損失を回収しようとして無理な賭けを続ける行動(チェイシング)は、ギャンブルの問題を考えるうえで重要な特徴の一つです。
しかし、すでに負けた金額や投資した時間がいくらであろうと、次の回転で勝てる確率が保証されるわけではありません。
借金をしてまで負けを取り戻そうとすると、冷静な判断ができなくなり、損失がさらに大きく膨らむ可能性が高いです。
そのため、負けたときほど追加の資金を引き出さないルールを自分に課すことが重要になります。
大勝ちした経験と記憶の影響
パチンコをどうしても続けてしまう理由の一つに、過去に大きく勝った経験が記憶に強く刻まれていることが挙げられます。
例えば、以前に数万円の投資で10万円以上勝った経験があると、「次もあの時と同じような奇跡が起きるのではないか」と無意識に期待してしまいます。
しかし、パチンコはトータルで見れば店側が利益を得る仕組みになっており、一度の大勝ちが将来の収支をプラスに保つことを保証するわけではありません。
勝った日の嬉しい記憶は鮮明に残る一方で、それまでにコツコツと負け続けた金額は正確に覚えていない、あるいは都合よく忘れてしまう傾向があります。
自分の実際の収支を直視するには、1回ごとの勝敗の記憶に頼るのではなく、一定期間の収支を客観的に記録して合計してみる必要があります。
- 💴 遊技のたびに実際に使った現金の額
- 🎁 景品交換などによって手元に戻った金額
- 🚕 パチンコ店までの交通費や、遊技中の飲食費などの関連支出
- 📅 1か月・半年・1年間のトータルでの累計収支
こうした収支の記録は、過去の勝ち負けを客観的に振り返り、パチンコが割に合わないと認識する手段になります。
ただし、記録をつけるためと称して新たに遊技を続ける必要はありません。
すでにある銀行の引き出し履歴などを確認するだけでも十分です。
やめたいのにやめられない理由
「もうパチンコはやめよう」と心に決めても、数日後には何かに引き寄せられるように再びパチンコ店に行ってしまう人もいます。
こうした行動には、日常の習慣やストレスへの対処、環境要因など、複数の要因が関係している可能性があります。
例えば、仕事帰りに駅前のパチンコ店へ立ち寄ることが長年の習慣になっている場合、店のネオンを見るだけで遊技への強い欲求が湧き起こることがあります。
また、暇な時間を持て余したときや、仕事や人間関係で強いストレスを感じたときに、嫌なことを忘れるための気分転換としてパチンコを選んでいる場合もあるでしょう。
そのため、パチンコをやめるためには、単に「我慢する」と念じるだけでなく、生活習慣や行動パターンを物理的に見直すことが役立ちます。
- 🚶 パチンコ店の前を通らない、別の帰宅経路に変更する
- 📱 スマホの新台情報や店舗からのLINE通知をブロックする
- 🗑 パチンコ関連の動画アプリやサイトのブックマークを削除する
- 💳 財布に必要以上の現金を入れず、クレジットカードやキャッシュカードを持ち歩かない
- 🏃 休日や仕事終わりの空いた時間に行う、別の趣味や活動をあらかじめ決めておく
- 🗣 パチンコに行きたくなったときに連絡できる信頼できる相談相手を作っておく
すでに借金が発生し、生活を圧迫している場合は、無理に「1円パチンコで少額だけ遊ぶ」などと妥協せず、パチンコ店そのものから完全に距離を置く環境作りを優先したいところです。
ギャンブル依存症の可能性
パチンコをやめたいのにどうしてもやめられない状態が続いている場合、本人の意志の弱さではなく、「ギャンブル等依存症」という病気が関係している可能性があります。
厚生労働省は、依存症について、本人の意思や気持ちだけで解決しようとしてもうまくいかない場合があり、適切な医療や専門機関の支援を受けながら回復を目指せることを説明しています。
例えば、ご自身やご家族に次のような状態が続いていないか確認してみましょう。
- 🛑 やめよう、減らそうと何度も決意するが、結局遊技を繰り返してしまう
- 💸 生活費や大切な返済資金までパチンコにつぎ込んでしまう
- 🔄 負けた金額を翌日以降のパチンコで取り戻そうとする
- 🤥 家族や友人に、遊技に行くことや借金の額を嘘をついて隠す
- 📉 パチンコに時間を費やすことで、仕事や学業、家庭生活に深刻な支障が出ている
- 💼 過去に債務整理や親族からの援助で借金を清算したのに、再び借入れをしてしまう
これらは問題を振り返るための簡易的な確認項目であり、該当する数だけで依存症と医学的に診断できるものではありません。
依存症の正式な診断や治療方針については、専門の医療機関を受診して医師に相談する必要があります。
パチンコの借金を返済する方法
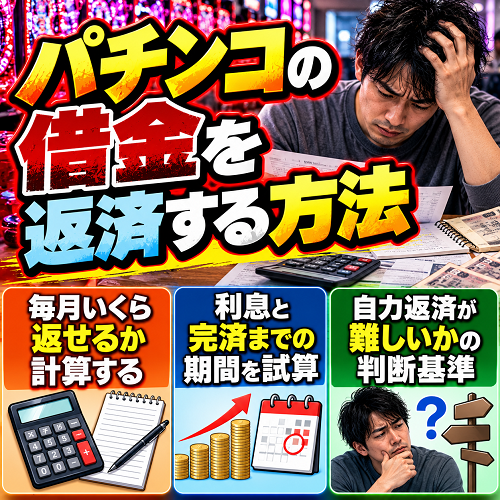
パチンコによる借金を現実的に返済していくためには、毎月自分の家計からいくら返済に回せるのかを計算し、完済までの具体的な見通しを立てる必要があります。
自力で返済を継続できる場合もありますが、家計を極限まで見直しても返済が難しい場合は、債務整理などの別の解決方法を考える必要があります。
毎月いくら返せるか計算する
借金返済を考えるときは、金融機関が指定する毎月の最低返済額だけを意識するのではなく、「継続して無理なく返せる金額はいくらか」を確認することが重要です。
生活費を極端に削って返済額を増やしても、数か月で限界が来て資金が不足すれば、生活のために再びキャッシングをする原因になりかねません。
まず、毎月の家計の状況を次のように項目ごとに分けて考えてみましょう。
- 💴 給与や年金など、毎月確実に入る継続的な手取り収入
- 🏠 家賃や住宅ローン、管理費などの固定的な住居費
- 🛒 食費・水道光熱費・スマートフォンなどの通信費
- 🏥 医療費・通勤にかかる交通費・保険料などの必要経費
- 💰 冠婚葬祭や急な出費に備えて手元に残す最低限の予備費
- 💳 上記の生活費をすべて差し引いた後、借金返済に回せる残額
例えば、毎月の手取り収入が18万円で、生活に必要な支出の合計が16万円なら、返済に回せる安全な金額は2万円です。
この状態で、複数の消費者金融への毎月の約定返済額が合計4万円必要だとしたら、家計の見直しや節約だけで解決できるか慎重に判断する必要があります。
家計の収支をノートやアプリに記録することは、後で弁護士や司法書士などに相談する場合にも非常に役立ちます。
ご自身の客観的な返済能力を専門家に説明しやすくなり、自分に合った債務整理の方法を検討する重要な判断材料になるからです。
利息と完済までの期間を試算
借金がいつ終わるのか、完済までの期間を考える場合は、現在の借入残高、適用されている金利、毎月の返済額を使ってシミュレーションを行います。
毎月の返済額を最低額よりも多めに設定(繰り上げ返済)すれば、一般的には元本が早く減り、最終的に支払う利息総額を大きく抑えられる可能性があります。
ただし、繰り上げ返済の手続き方法やATM手数料、契約条件によって結果は若干異なります。
早く返したいからといって、返済額を増やしすぎて翌月の生活費を削りすぎないことも重要です。
借金100万円の返済試算(シミュレーション)
年15%で100万円を借り、毎月3万円ずつ返済する場合を考えます。
- 📉 借入元本:100万円
- % 金利:年15%
- 💴 毎月の返済額:3万円
- ⏳ 完済までにかかる期間:約44か月(3年8か月)
- 💸 支払う利息の総額:約30万2,000円
- 💰 返済総額(元金+利息):約130万2,000円
※金利を年12回の月利に換算し、途中での追加借入れは一切せず、最終回は端数を含む残額を支払うと仮定した概算です。
実際の返済額や完済日は、日割り利息の計算や金融機関ごとの契約条件などによって変わります。
このように、借りた100万円の元金だけでなく、約30万円もの利息も支払う必要があります。
複数社から借入れをしている場合は、それぞれの返済予定表を確認し、借金全体でどのくらいの負担があるのか、エクセルやノートで合計額を計算してみましょう。
自力返済が難しいかの判断基準
借金を自力で完済できるかどうかは、単に「借金額が200万円だから無理」といった借金額の大小だけで判断することはできません。
毎月の生活費を確実に確保したうえで、契約どおりの返済を数年間にわたって滞りなく続けられるかが重要です。
次のような状態が数か月以上続いている場合は、自力返済の限界が近づいており、返済方法の抜本的な見直しを検討する必要があります。
- 💳 返済資金を用意するために、新しいカードローンを契約して借金をしている
- 📉 毎月の手取り収入よりも、生活費と返済額の合計額の方が明らかに多い
- 💸 返済額の大半が利息に消えており、数か月経っても元本がほとんど減っていない
- 📅 返済日にお金が用意できず、カード会社に電話して待ってもらうことが増えている
- 📁 複数社から借りていて、借金の総額や各社の残高を正確に把握できていない
- ⏳ エクセルなどで試算しても、何年後に完済できるのか全く時期が見えない
特に注意したいのは、A社への返済をするためにB社からお金を借りているケースです。
この状態では、表面上は毎月の支払いに遅れていなくても、利息の分だけ借金全体が確実に増え続けている可能性があります。
自力返済が難しいと感じた時点で、手遅れになる前に、債務整理を含む解決の選択肢について弁護士などの専門家に相談することが重要です。
相談したからといって、その場で必ず債務整理の契約をしなければならないわけではありません。
まずは状況を客観的に診断してもらうことが第一歩です。
パチンコの借金も債務整理できる?
パチンコが原因で作った借金であっても、法的な手続きである債務整理を検討し、生活を立て直すことはできます。
債務整理には主に「任意整理」「個人再生」「自己破産」の3つの方法があり、それぞれ仕組みや利用できる条件、生活への影響が異なります。
特に自己破産の手続きでは、ギャンブルによる借金であることが免責の判断に影響する場合があるため、制度の違いを正しく理解しておきましょう。
任意整理で返済負担を減らす
任意整理とは、裁判所を通さずに、代理人である弁護士や認定司法書士が直接債権者(金融機関など)と交渉し、今後の返済条件の変更を目指す方法です。
私が勤務していた頃も、弁護士等から受任通知が届き、この任意整理の交渉に応じることがありました。
交渉では、和解成立日以降の「将来利息」の免除や、無理のない金額での分割返済(原則3〜5年程度)への期間調整などを求めるケースが一般的です。
ただし、利息の免除や分割回数の変更に、債権者が必ず応じると法律で決まっているわけではありません。
債権者側の社内基準や、これまでの取引実績によって対応が分かれます。
任意整理を検討しやすいのは、次のような状況にある方です。
- 💴 正社員やパートなど、将来にわたって継続的な収入がある
- 📉 利息がカットされれば、元本だけは数年かけて分割返済する見通しがある
- 💸 毎月の返済額のうち、利息の負担が重くて元本が減らない
- 🏛 裁判所を利用する手続きを避け、家族や周囲に内緒で進めたい
- 🚗 自動車ローンを組んでいる会社を整理の対象から外すなど、個別に柔軟な対応をしたい
一方で、現在失業して収入がなく、元本の返済すら難しい場合、任意整理だけでは解決できない可能性が高いです。
また、債務整理を行うと指定信用情報機関に事故情報が登録され(いわゆるブラックリスト)、完済後も一定期間は新たな借入れやクレジットカードの作成が難しくなるというデメリットがあります。
なお、認定司法書士が代理できる任意整理の交渉には、原則として債権者1社あたりの借入元本が140万円以下という法律上の制限があります。
借金の金額やご自身の状況に応じて、適切に対応できる専門家を選んで確認してください。
個人再生の仕組みと条件
個人再生とは、裁判所に申立てを行い、借金の一部(原則として5分の1などに大幅に減額された金額)を原則3年間で分割返済する再生計画を立てる制度です。
その計画が裁判所に認められ、計画通りに返済を完了すると、残りの債務の支払義務が免除されます。
パチンコなどのギャンブルが原因の借金であっても、自己破産のような免責不許可事由の規定はないため、制度の条件を満たしていれば利用を検討できます。
裁判所の説明によると、個人再生には次のような基本的な条件があります。
- 💴 将来にわたって継続的に、かつ反復して収入を得る見込みがあること
- 📉 住宅ローンなどを除く対象となる債務総額が原則5,000万円以下であること
- 💰 法律で定められた最低弁済額(または財産の清算価値)以上の金額を計画通り支払えること
- 🏛 債権者の反対が一定数未満であるなど、裁判所に再生計画が認可されること
返済期間は原則3年間ですが、特別な事情があると裁判所が認めた場合には、最長5年間まで延長されることがあります。
また、「住宅資金特別条項(住宅ローン特則)」という制度を利用し一定の要件を満たせば、住宅ローンの返済は従来通り続けて自宅を手放さずに維持しながら、その他の借金だけを整理して手続きを進められる場合もあります。
ただし、個人再生をすれば誰でも必ず借金が5分の1になるわけではありません。
最低返済額は、借金総額や保有している財産の価値(清算価値保障の原則)、可処分所得の額などによって法律に基づいて計算されるため、状況によって変わります。
参考:裁判所「個人再生」
パチンコで作った借金と自己破産
パチンコが原因の借金であっても、自己破産の申立てをすること自体は国民の権利として可能です。
ただし、申立てができることと、裁判所から「借金の返済義務を免除してもよい(免責許可)」と最終的に認められることは別問題です。
自己破産の手続きでは、裁判所が申立人の財産を調査して債権者に配当し、残った債務について免責を許可するかどうかを判断します。
破産法という法律では、浪費や賭博(ギャンブル)によって著しく財産を減少させたり、過大な債務を負担したりしたことが、「免責不許可事由」に該当する場合があると定められています。
一方で、ギャンブルが原因で免責不許可事由に該当する場合であっても、裁判所が申立人の反省の態度や生活再建への意欲などの事情を総合的に考慮し、裁判所の裁量によって例外的に免責を許可できる制度があります。
これを「裁量免責(さいりょうめんせき)」と呼びます。
裁判所が裁量免責を判断する際に確認する事情には、例えば次のようなものがあります。
- 🎰 借金が発生した経緯や、ギャンブルにのめり込んだ期間
- 🏠 現在の生活状況と、安定した生活を送るための環境が整っているか
- 💰 隠している財産がないか、収入に関する申告内容が正確か
- 🏛 破産管財人の調査や裁判所の手続きに対して、嘘をつかず誠実に協力したか
- 🛑 ギャンブル依存症の治療に通うなど、パチンコをやめるための具体的な対応状況
ギャンブルの借金が必ず免責されるわけではありません
裁量免責は、あくまで個別の事情について裁判所が慎重に判断する例外的な制度です。
「パチンコをやめれば必ず免責される」「反省文を1枚書けば必ず認められる」といった単純なものではありません。
保有している財産や借金の原因を裁判所に対して隠したり嘘をついたりせず、すべて正確に申告することが何より重要です。
また、税金や健康保険料、養育費、悪意で加えた不法行為に基づく損害賠償請求権など、自己破産をして免責許可が下りても支払義務が免除されない債務(非免責債権)も存在します。
自己破産という選択肢がご自身の状況に適しているかどうかは、財産や収入、借金の原因をありのままに伝え、弁護士などの専門家に相談して判断を仰いでください。
弁護士費用が払えない場合の対応
借金で生活が苦しく、毎月の支払いもままならない状況では、「弁護士や司法書士に依頼する費用なんてとても用意できない」と相談をためらう方も多いでしょう。
そのような場合には、国が設立した法的トラブル解決の総合案内所である「法テラス(日本司法支援センター)」の民事法律扶助制度の利用を検討できます。
法テラスでは、収入や保有している資産などが一定の基準を満たす方を対象に、無料法律相談の実施や、弁護士・司法書士へ依頼する費用の立替えを行っています。
主な特徴は次のとおりです。
- 🗣 収入等の条件を満たせば、1回30分程度の法律相談を無料で利用できる
- 💰 自己破産や任意整理を依頼する際の弁護士費用・司法書士費用などの立替えを受けられる
- 🔄 立替えてもらった費用は、原則として月々5,000円〜1万円程度の無理のない金額で分割返済する
- 📄 生活保護を受給しているなど、特定の生活状況にある場合は返済の猶予や免除が認められる場合がある
ただし、借金に困っているすべての人が無条件で無料で債務整理できる制度ではありません。
利用するには法テラスが定める収入・資産の基準を満たす必要があり、審査等の条件があります。
また、法テラスを利用せずに直接個別の法律事務所に依頼する場合でも、事務所によって相談料の有無や報酬体系は異なります。
最近は「初回相談無料」や「着手金の分割払い対応」を行っている事務所も増えています。
正式に依頼する前には、着手金、解決報酬金、減額報酬金、事務手数料、実費などの内訳と、分割払いの可否について、明確な説明を受けて確認しましょう。
パチンコをやめ借金を増やさない方法
パチンコの借金問題を根本的に解決するためには、今ある借金を債務整理で減らしたり完済したりするだけでなく、新たな借金を作らないための仕組み作りも必要です。
いくら法律の力で借金を整理できても、パチンコに通うという同じ行動を繰り返せば、数年後に再び借金を抱える可能性が高いからです。
そこで、自分自身で借入れを制限する制度や、生活習慣の見直し、依存症への専門的な支援を確認しましょう。
貸付自粛制度で借入れを防ぐ
貸付自粛制度とは、パチンコなどのギャンブル依存や浪費により、本人が「これ以上新たな借入れを抑えたい」と強く考えたときに利用できる制度です。
日本貸金業協会に申告を行うことで、貸付自粛に関する情報が信用情報機関に登録されます。
消費者金融やクレジットカード会社などの金融機関が、新規契約や途上与信の審査時にその信用情報を照会することで、「この人は貸付を控えてほしいと申告している」と分かり、新たな借入れを抑える仕組みです。
日本貸金業協会によると、制度には次のような特徴があります。
- 👤 申告は、原則として自制を求める本人自身が行う(法定代理人等が可能な場合もあり)
- 💻 協会の支部への来所のほか、Web(インターネット)や郵送などでも申し込める
- ⏳ 信用情報機関に情報が登録される期間は、登録日から5年以内
- 🛑 安易な撤回を防ぐため、登録から3か月間は原則として申告の撤回ができない
- 💴 貸付自粛の登録申告や撤回の手続きにかかる手数料は無料
- ⚠️ 信用情報機関への登録により、各種ローンやクレジットカードの審査に影響する
ただし、貸付自粛制度を利用したからといって、あらゆる新たな借入れを完全に防止できるとは限りません。
すでに契約済みのクレジットカードのキャッシング枠やカードローンの利用可能枠が残っていれば借りられる場合もあり、すべての金融機関による貸付けが法律上強制的に禁止される万能の制度ではありません。
私がこの制度で重要だと感じるのは、借入れを止めるための物理的なストッパーを、自分の意志で設定できることです。
ただし、パチンコをやめるための心理的な治療そのものではないため、ギャンブル依存の問題が根底にある場合は医療的な支援も同時に必要です。
パチンコ店に行かない環境作り
パチンコを本気でやめるためには、気合いに頼るのではなく、遊技を始めるきっかけ(引き金)を日常から減らす環境作りが役立ちます。
例えば、帰宅途中にいつも立ち寄るパチンコ店があり、ネオンや音楽に誘惑されてしまう場合、少し遠回りになっても別の通勤経路に変更する方法があります。
また、スマートフォンでパチンコ関連の動画を見たり、ホールの出玉情報を頻繁にチェックしたりしている場合は、情報へのアクセス自体を遮断することも検討できます。
実践しやすい対策として、次のようなものがあります。
- 🚶 パチンコ店に立ち寄らない、目に入らない帰宅経路や散歩コースを選ぶ
- 🔔 LINEの店舗アカウントをブロックし、新台情報やイベント情報の通知を止める
- 📱 スマホからパチンコ関連の動画アプリ、収支管理アプリを削除する
- 💳 衝動的な引き出しを防ぐため、必要以上の現金やキャッシュカードを持ち歩かない
- 🏃 休日に行うスポーツや映画鑑賞など、パチンコ以外の別の活動予定を先に入れておく
- 🗣 遊技したくなったときに、話を聴いてくれる家族や自助グループの相談相手を決めておく
例えば、休日の午前中にパチンコへ行く習慣が身に付いているなら、同じ時間帯にあえて友人と会う予定を入れたり、家事をまとめてこなす時間に充てたりする方法があります。
ただし、これらの個人的な工夫だけで深い依存症が改善するとは限りません。
自分で衝動をコントロールすることが難しい場合は、ためらわずに専門機関の支援を受けましょう。
依存症の相談先と支援制度
ギャンブル等依存症が疑われる場合は、法律問題である「借金の整理」と、健康問題である「依存症の治療」を分けて並行して進める必要があります。
弁護士に依頼して借金の整理ができても、パチンコを繰り返すという行動が変わらなければ、数年後に再び闇金などから借金を抱えるリスクがあるためです。
厚生労働省は、ギャンブル等依存症に関する主な公的な相談先として、保健所や精神保健福祉センターなどを案内しています。
- 🏥 保健所:本人や家族の身近な相談窓口として、地域の支援情報を案内
- 🏢 精神保健福祉センター:各都道府県にあり、依存症に関する専門的な相談や支援先の案内を実施
- 🩺 専門医療機関:依存症の治療に詳しい医師による診断、カウンセリングやプログラム治療
- 🤝 自助グループ(GAなど):同じギャンブル問題を抱える当事者同士が集まり、体験を共有して回復を支援する場
- 👨👩👧 家族会(ギャマノンなど):依存症者を抱える家族が、正しい問題への向き合い方や自分自身の回復を学ぶ場
参考:厚生労働省「依存症対策」
依存症は「否認の病」とも呼ばれ、本人が問題を認めたがらない傾向があります。
回復には長い時間がかかることもありますが、適切な支援を受けながら「今日一日パチンコをしない」生活を積み重ねていくことは可能です。
借金については弁護士などの法律専門家へ、パチンコへの依存については医療機関・福祉窓口へと、両方の相談を同時に進めることが、生活を根本から立て直すうえで非常に役立ちます。
家族がパチンコで借金した場合
夫や妻、親、子供などがパチンコで多額の借金をしていると突然分かった場合、家族としてどう対応するべきかパニックになり悩むことがあります。
特に重要なのは、冷静になって「家族に法律上の返済義務があるのか」を確認し、一時的な感情で安易に借金を肩代わりしないことです。
本人がパチンコをやめられず話し合いにならない場合は、本人抜きで家族自身が相談機関の支援を受けることも有効な手段です。
夫や妻の借金を返済する義務
原則として、夫や妻がパチンコなどのギャンブルのために個人的に消費者金融から借りたお金を、配偶者が当然に返済する義務はありません。
日本の法律では、夫婦であっても財産や債務は別個のものとして扱われ、すべての借金を自動的に共同で負担するわけではないためです。
ただし、例外として「保証人(連帯保証人)」になっている場合や、「日常家事債務」とみなされる借金などでは、配偶者にも返済義務が及ぶ可能性があります。
しかし、パチンコの遊技資金として借りた消費者金融の借入金が、夫婦の共同生活に必要な日常家事債務(食費や家賃など)と認められるケースは極めて稀です。
業者からの督促を受けた際、確認すべきポイントは次のとおりです。
- ✍️ 契約書上の名義人は誰か(誰が契約を結んだのか)
- 印 自分自身が保証人や連帯保証人として署名・捺印していないか
- 💰 借りたお金を実際に何に使ったのか(ギャンブル用か、生活費の補填か)
- 💳 家族カードを使って借りたものではないか
- 📞 業者が「家族だから払え」と不当な要求をしていないか
参考:法テラス「債務、貸付」
業者から「家族なのだから代わりに返済するのが常識だ」という説明を受けても、そのまま応じてはいけません。
ご自身が保証人になっていない限り法的な義務はないため、支払いの約束をせず、まずは弁護士などの専門家に契約内容を確認してください。
借金を肩代わりする前の注意点
家族の借金が発覚すると、世間体を気にしたり、「早くこの問題を終わらせてあげたい」という親心や愛情から、親や配偶者が自分の貯金を切り崩して借金を一括で肩代わり(立て替え)してしまうことがよくあります。
しかし、借金を家族が肩代わりするだけでは、本人が自分の問題に向き合う機会を奪うことになり、パチンコを繰り返す根本的な原因が残ったままになります。
本人が痛みを伴わずに借金がゼロになると、「また困ったら助けてもらえる」と無意識に学習してしまい、再び消費者金融から借りてパチンコに行き、最終的に家族の財産まで底をついて共倒れになるリスクがあります。
家族の借金トラブルが起きたとき、肩代わりを検討する前には次のことを確認しましょう。
- 📊 本人の借金総額とすべての借入先を、信用情報開示などで正確に把握する
- 💴 本人自身の収入で返済能力があるか、家計表を作って確認する
- ⚖️ 家族が出すのではなく、本人が債務整理をする解決方法を調べる
- 🛑 貸付自粛制度の利用など、新たな借入れを防ぐ対策を本人が実行するか見届ける
- 🏥 借金問題の裏にあるギャンブル依存症への治療支援が必要か検討する
なお、親が子供の多額の借金を無償で肩代わりした場合、税務署から「みなし贈与」と判断され、多額の贈与税が課せられる税務上の問題が生じる可能性もあります。
実際の取り扱いは借金の状況や当事者間の契約書(借用書)の有無などによって異なるため、大きな金額を本人に代わって支払う前には、弁護士や税理士などの専門家にも相談してください。
家族が経済的に無理をしてまで返済を引き受けることが、必ずしも本人にとって最善の解決方法とは限りません。
本人がパチンコをやめない場合
借金が発覚して家族が泣いて頼んだり、厳しく注意したりしても、本人がパチンコをやめないことがあります。
「次こそ絶対に行かない」と約束した翌日にパチンコ店で見つかるなど、嘘を繰り返す場合、本人の意思や反省だけで行動を変えることがすでに不可能(病的な状態)になっている可能性があります。
厚生労働省や専門機関は、ギャンブル依存症の問題について、家族が抱え込んで孤立するのではなく、家族自身が正しい知識を得て対応を変えるための専門機関への相談を推奨しています。
本人が「自分は病気ではない」「相談なんて行かない」と拒否する場合でも、家族が本人を連れて行かず、家族だけで先に相談窓口に行くことができます。
本人が変わらない状況で、家族が取り組めることとしては次のようなものがあります。
- 🗣 本人の過去の嘘や行動を責め続けるだけの対応を避ける(逆効果になることが多い)
- 🔒 家族名義の預金通帳やクレジットカード、実印を本人の手の届かない場所で厳重に管理する
- 🙅♂️ 本人が作ったギャンブルの借金を「今回が最後」と言われても絶対に肩代わりしない
- 🏢 精神保健福祉センターや保健所へ、家族の接し方についての家族相談を行う
- ⚖️ 取り立てが厳しい場合や、離婚・破産を検討する場合は弁護士へ法律相談をする
家族が本人の財布から無理やり現金やキャッシュカードを取り上げる行為は、家庭内暴力(DV)の引き金になったり、法的な権利の問題が生じたりするリスクがあります。
無理やりコントロールしようとするのではなく、自助グループ(ギャマノンなど)や支援機関の助言を受けながら、冷静に対応を考えることが大切です。
パチンコの借金に関する疑問
パチンコの借金について債務整理や相談を考える際、多くの方が「家族に知られずに進められるのか」「仕事をしていない無職でも自己破産できるのか」など、具体的な不安を抱えています。
ここでは、借金の解決を目指すうえで読者からよく寄せられる疑問について、一般的な制度の仕組みに基づいて整理します。
家族に内緒で借金を相談できる?
家族にパチンコの借金を隠している場合、バレるのが怖くて誰にも相談できない方がいます。
しかし、家族に知られずに弁護士や司法書士へ借金について相談すること自体は十分に可能です。
弁護士等には守秘義務があり、相談者の秘密や個人のプライバシーを守ることが厳格に義務付けられているため、相談した内容が勝手に家族や職場に漏れることはありません。
ただし、相談後の「債務整理の手続き」を実際に進める段階では、家族に絶対に知られないと保証できるわけではありません。
特に自己破産や個人再生の申立てでは、裁判所に同居家族の収入証明書や家計簿、財産に関する資料(通帳のコピーなど)の提出が求められる場合が多く、家族の協力なしに進めるのが難しいケースがあります。
一方で、任意整理であれば裁判所を通さないため、弁護士と連絡を取り合う工夫をすれば、家族に知られずに手続きを完了できる可能性が比較的高いとされています。
専門家に相談する際には、事前の予約時や面談の冒頭で次の点を確認するとよいでしょう。
- 📱 事務所からの電話やメールによる連絡方法(時間帯の指定など)
- ✉️ 郵便物を自宅ではなく、郵便局留めや個人名で送付してもらう対応が可能か
- 📄 選択する債務整理の手続きによって、家族の給与明細などの資料が必要になるか
- ⚠️ 最終的に家族に知られてしまうリスクがどの程度あるか
家族にどうしても知られたくない事情がある場合は、相談の最初にその強い希望を包み隠さず専門家に伝え、どのようなリスクがあるかを正確に説明してもらいましょう。
無職でも債務整理はできるのか?
現在失業中であったり、専業主婦で自分自身の収入がない「無職」の方であっても、債務整理について法律事務所に相談することは可能です。
ただし、無職の方が実際に利用できる債務整理の手続きは、今後の収入の見込みや、配偶者の支援の有無、抱えている借金の状況によって異なります。
一般的に、次のように手続きの方向性が分かれます。
- 任意整理:減額された元本を3〜5年かけて分割返済していく手続きのため、パートを始めるなど継続的な返済原資(収入)を用意できる見込みがなければ、原則として利用できません。
- 個人再生:将来にわたって継続的・反復して収入を得る見込みがあることが法律上の要件であるため、全く働く見込みがない無職の状態では利用が困難です。
- 自己破産:自己破産はそもそも「借金を支払不能な状態」にある人が利用を検討する制度であり、収入がない(無職である)こと自体が、自己破産の申立てを妨げる理由にはなりません。むしろ収入がないからこそ支払不能と認められやすい面があります。
ただし、借金の原因がパチンコなどのギャンブルである場合は、自己破産の手続きにおいて免責不許可事由が問題となり、裁判所の裁量免責を得るための慎重な対応と調査費用(管財事件となる場合の予納金など)が必要になることが多いです。
現在無職で収入がない場合には、「どうせ自己破産しかない」と自分で決めつけず、家計全体の状況を専門家に説明し、生活費をどう確保していくかも含めて総合的に相談することが重要です。
生活そのものが成り立たない場合は、債務整理と並行して自治体の生活困窮者自立支援制度や生活保護の相談窓口への案内を受けることも視野に入れてください。
完済後にまた借りてしまったら?
過去に一生懸命返済して借金を完済したにもかかわらず、その後に再びパチンコに行き、消費者金融などから新たな借金をしてしまった場合、自分自身に絶望してしまうかもしれません。
しかし、完済したこと自体は大きな成功体験ですが、それだけで「パチンコに行きたくなる衝動」という根本的な問題が自然に消え去るわけではありません。
再び借金をしてしまったと気づいた場合には、自分を責めるだけで終わらせず、次のような客観的な確認を行いましょう。
- 💰 新たに借りたお金を、いつ、どの店で、いくらパチンコに使ったのか
- 🎯 パチンコを再開してしまった「きっかけ(ストレス、暇、友人からの誘いなど)」は何だったか
- 💳 現在の新たな借入残高はいくらで、今の収入で返済可能な範囲か
- 🛑 貸付自粛制度の申告を怠っていなかったか、あるいは撤回してしまわなかったか
- 🏥 自分の意志ではコントロールできない「ギャンブル依存症」への本格的な治療支援が必要ではないか
特に、やめたいと頭では強く思っているのに足がパチンコ店に向かい、借金を繰り返している場合には、ギャンブル等依存症の専門医療機関や自助グループへの参加を真剣に検討してください。
厚生労働省は、依存症からの回復プロセスについて、「やめ続けることに失敗した場合(スリップ・再発)でも、それを回復の過程の一部と捉え、再びやめ続ける生活を諦めずに再スタートすること」の大切さを説明しています。
借金の再発を単なる意思の弱さや失敗として終わらせず、必要な支援につながるSOSのサインだと捉えることが重要です。
借金は何年で時効になるのか?
パチンコのために消費者金融やカード会社から借りたお金についても、一般の金銭債務と同様に「消滅時効」の制度があり、長期間放置されている借金は時効が成立する可能性があります。
2020年4月1日施行の改正民法では、債権の消滅時効について、原則として「債権者が権利を行使できることを知った時から5年間」、または「権利を行使できる時から10年間」という規定が設けられています。
一般的な消費者金融からの借金の場合、最終返済日などの翌日から5年が経過すると、時効期間が満了している可能性があります。
しかし、「最後に返済してから5年経てば自動的に借金が消えて、絶対に返済しなくてよい」という意味ではありません。
次のような事情によって、時効のカウントがリセット(更新)されたり、ストップ(完成猶予)したりして、期間の計算が変わる場合があります。
- 📅 借入契約を結んだのが民法改正前(2020年3月31日以前)か、改正後か
- ⚖️ 債権者から裁判所に訴訟を起こされたり、支払督促を申し立てられたりしていないか(判決が確定すると時効は10年に延びます)
- 🗣 債権者からの督促の電話に対して「もう少し待ってほしい」「来月少しだけ払う」などと支払いを約束(債務の承認)していないか
- 💸 5年の間に、千円でも少額の返済を行っていないか
また、消滅時効の制度による利益を受けるには、原則として債務者側から債権者に対して「時効の援用(えんよう)」という手続き(通常は配達証明付きの内容証明郵便などを送付)を行う必要があります。
時効の援用とは、時効制度を利用して支払義務を消滅させる意思を相手に明確に主張する行為です。
5年以上前の借金について突然督促状が届いた場合、時効が成立しているか分からない状態で、業者に電話をして安易に一部返済や支払約束をすると、「債務の承認」とみなされて時効が成立しなくなる危険性があります。
長期間返済していない借金について請求を受けた場合は、相手に直接連絡する前に、請求書やハガキを手元に残した状態で、速やかに弁護士や司法書士へ相談して時効援用が可能か確認してください。
借金や依存症の主な相談先
借金の返済に困った場合や、債務整理の相談、ギャンブル依存症の悩みについては、次の公的機関の窓口などで情報を確認し、相談することができます。
- 法テラス(日本司法支援センター):国が設立した案内所。無料法律相談や民事法律扶助制度(費用の立替え)の案内を実施。
- 金融庁:多重債務問題について、全国の財務局などに設置された多重債務相談窓口を案内。
- 日本貸金業協会:貸金業法に基づく自主規制機関。借金の相談、貸付自粛制度の受付、生活再建支援カウンセリングを実施。
- 厚生労働省:ギャンブル等依存症についての知識、全国の精神保健福祉センターなどの相談先や支援情報を掲載。
それぞれの機関によって、相談できる内容の範囲、利用条件、受付時間などが異なるため、事前に各公式サイトで最新の情報を確認のうえ、お問い合わせください。
※なお、この記事で例として示した返済額や適用金利、返済期間などの数値は、利息制限法上の上限金利や仮定の条件をもとに計算した一般的なシミュレーションの目安です。
実際に適用される金利、遅延損害金、個別の契約条件、債務整理を依頼した場合の弁護士・司法書士費用、最終的な手続きの結果(免責の可否など)は、ご自身の取引状況や個別の事情によって大きく変わります。
正確な契約内容はご自身の契約書類や各社の公式サイトをご確認いただき、法的な手続きに関する最終的な判断は、弁護士や認定司法書士などの専門家にご相談のうえで決定してください。

総括:パチンコの借金から抜け出す方法
パチンコで借金を抱えてしまった場合、最も避けるべきなのは「一発当てて借金を取り戻そう」として遊技を続け、さらに傷口を広げてしまうことです。
まずは現在の借金総額とご自身の返済能力を冷静に把握し、これ以上パチンコのための借入れを増やさない環境を作ることが何よりも大切です。
今回の記事でお伝えした重要なポイントを整理すると、次のようになります。
- 🛑 パチンコで借金をしたら、クレジットカードやカードローンでの新たな借入れを止める
- 📄 契約書や明細を確認し、すべての借入先・金利・残高・次回の返済日を一覧にする
- 💴 最低限の生活費を確保したうえで、無理のない返済計画が立つか計算する
- ⚠️ 借金額の大小だけでなく、追加借入れの有無や利息負担の割合から危険度を判断する
- ⚖️ 自力返済が難しく滞納の恐れがある場合は、早めに任意整理や自己破産などの債務整理を専門家に相談する
- 🏥 貸付自粛制度を利用し、パチンコへの依存が疑われる場合は医療機関や自助グループに相談する
借金が少額であっても、返済資金を作るために別の会社から借入れを繰り返す「自転車操業」に陥っている場合は、すでに赤信号が点滅している状態です。
一方、借金が300万円以上と多額であっても、今後の安定した収入や資産の状況によっては、任意整理や個人再生で生活を再建できる見込みは十分にあります。
また、パチンコが原因の借金であっても自己破産の申立ては可能ですが、免責が認められるかどうかは裁判所が個別の事情を調査して判断するため、専門家のアドバイスが不可欠です。
今日から始められる3つの行動
- 📝 現在のすべての借金総額と毎月の返済日を、紙やノートに書き出して可視化する
- 💳 財布からキャッシュカードやクレジットカードを抜き、パチンコのための新たな借入れを物理的に止める
- 🗣 返済が苦しいと感じたら、ひとりで悩まずに法テラスや弁護士の無料相談窓口に連絡の予約を入れる
多額の借金や依存症の問題を、一晩で魔法のようにすべて解決しようとする必要はありません。
最初に現状を正しく整理することが、明るい未来に向けた確実な次の行動につながります。
借金問題は単なる金銭面だけでなく、大切な家族との関係や心身の健康、そして仕事にも深刻な悪影響を及ぼすことがあります。
特に、「パチンコをやめたいのにどうしてもやめられない」と強く感じている場合には、弁護士へ依頼して借金の整理を進めることと、医療機関などで依存症への対応を進めることを、必ずセットで並行して考えることが重要です。
金融機関で勤務してきた経験から私が最後に強くお伝えしたいのは、ただ「借金を返すこと」だけを人生の目標にせず、借金の督促や利息の計算に追われない、安心できる生活を取り戻すことを目指してほしいということです。
自分ひとりの力だけで返済を続けられない場合でも、日本には生活を立て直すために利用できる法的な制度や相談窓口が用意されています。
まずは現在の借金から目を背けず正確に把握し、勇気を出して専門機関の無料相談を利用して、自分に合った無理のない解決方法を考えることから始めましょう。

