
「超絶ブラックでも借りれる 即日 知恵袋」と検索している方の中には、過去の延滞や債務整理が原因で、どこからもお金を借りられないのではないかと不安を感じている方もいるでしょう。
💰 しかし、過去に金融事故があったことと、現在も返済を延滞していることでは、審査上の状況が異なります。
過去の延滞を解消していても、収入や借入残高、信用情報などによって審査結果は変わります。
一方、現在も延滞が続いている場合、新たな借入れは難しくなります。
中小消費者金融であっても、審査に通ることや即日融資を受けられることが保証されるわけではありません。
また、インターネットの知恵袋やSNSには、「ブラックでも借りられた」「審査が甘い」といった情報がありますが、個人の体験談がほかの人にも当てはまるとは限りません。
🔍 この記事では、金融機関での勤務経験を背景に、金融庁や信用情報機関などの公開資料をもとに、借入審査の仕組み、中小消費者金融の特徴、借入れ以外の資金調達方法、注意点を整理します。
超絶ブラックと即日融資の現実
超絶ブラックとはどんな状態か
📌 「超絶ブラック」や「スーパーブラック」は、法律や信用情報機関が定めた正式な区分ではありません。
一般には、長期延滞や債務整理などによって、新たな借入れの審査が難しいと考えられる状態を指す俗称です。
信用情報とは、クレジットカードやローンの契約内容、返済状況、申込履歴などを記録した情報をいいます。
日本では、主に次の3つの信用情報機関が取り扱っています。
- 📋 CIC:株式会社シー・アイ・シー
- 📋 JICC:株式会社日本信用情報機構
- 📋 KSC:全国銀行個人信用情報センター
これらの信用情報機関は、加盟する金融機関などから契約内容や返済状況などの情報を収集しています。
融資の可否を最終的に判断するのは、申込先の金融機関や貸金業者です。
⚠️ 一般に、超絶ブラックと呼ばれることが多い状況には、次のようなものがあります。
- ローンやクレジットカードを長期間延滞した履歴がある
- 現在も借入金の返済を延滞している
- 任意整理や自己破産などの債務整理を経験している
- 保証会社による代位弁済が行われた履歴がある
- 複数の金融機関から多額の借入れをしている
- 短期間に複数のローンを申し込んでいる
なお、借入残高が年収の3分の1を超えていることや、短期間に複数のローンを申し込んだことは、それ自体が長期延滞などの金融事故を意味するわけではありません。
また、代位弁済とは、保証会社などが借りた本人に代わって金融機関へ返済することです。
代位弁済が行われても、通常は保証会社などに対する返済義務が残ります。
💡 過去の金融事故がある人でも、現在の借入状況や信用情報の登録内容は一人ひとり異なります。
信用情報を正確に把握したい場合は、各信用情報機関の本人開示制度を利用できます。
参考:CIC「CICが保有する信用情報」
現在も延滞中なら借入れは難しい
⚠️ 現在もローンやクレジットカードの返済を延滞している場合、新たな借入れの審査は厳しくなります。
貸金業者は、申込者の返済能力を調査したうえで融資を判断します。
そのため、現在の借金を返済できていないことは、返済能力を判断するうえで大きな懸念材料です。
ただし、延滞している人に対する新規融資が、法律上すべて一律に禁止されているわけではありません。
実際の判断は、延滞の内容や期間、収入、借入残高、返済能力などによって変わります。
🔍 特に確認したい項目は次のとおりです。
- 💳 現在も返済期限を過ぎた借入金が残っているか
- 📅 延滞している期間はどの程度か
- 💰 未払額と遅延損害金はいくらか
- 📄 信用情報に延滞や異動の登録があるか
- 🏠 生活費を差し引いて返済に回せる収入があるか
- ⚖️ 債務整理中の場合は現在どの段階にあるか
また、税金や公共料金の滞納が、すべて信用情報機関へ登録されるわけではありません。
例えば、携帯電話の通信料金の未払いと、スマートフォン端末の分割払いの延滞は異なります。
端末の分割購入契約では、支払状況が信用情報に登録される場合があります。
🎓 奨学金についても注意が必要です。
日本学生支援機構(JASSO)は、返還が3か月以上延滞した場合、個人信用情報機関への登録対象になると案内しています。
ただし、返還開始後の登録時期などには条件があるため、単に3か月経過したという情報だけで登録の有無を判断することはできません。
参考:日本学生支援機構「個人信用情報機関への個人情報・個人信用情報の登録」
💡 現在の返済が難しい場合は、追加借入れを探す前に、借入先へ返済条件について相談する方法があります。
その際は、元金、通常の利息、遅延損害金を分けて確認しましょう。
遅延損害金とは、返済期限を過ぎたことによって発生する負担です。
知恵袋の口コミは本当か?
知恵袋やSNSには、「ブラックでも借りられた」「審査が甘かった」といった投稿が見られます。
ただし、その内容をそのまま信じるのは注意が必要です。
なぜなら、投稿者の借入状況や収入、申込時期が異なれば、審査結果も変わるからです。
また、業者側が集客目的で好意的な書き込みを行っている可能性も否定できません。
口コミを見るときは、次の点を確認すると判断しやすくなります。
- 投稿者の体験がいつの情報なのか
- 借入先の正式名称が明記されているか
- 「誰でも借りられる」など極端な表現がないか
- 申込条件や金利、返済方法の説明があるか
- ほかの口コミや公式情報と内容が一致しているか
特に、「審査なし」「即日で絶対に借りられる」などの表現は慎重に見る必要があります。
正規の貸金業者は、貸金業法に基づいて返済能力を調査したうえで融資を判断するためです。
そのため、口コミはあくまで個人の感想の一つとして参考にし、最終的には公式サイトの貸付条件や登録情報を確認することが大切です。
参考情報:金融庁「登録貸金業者情報検索サービス」
審査前に確認したい4つの条件
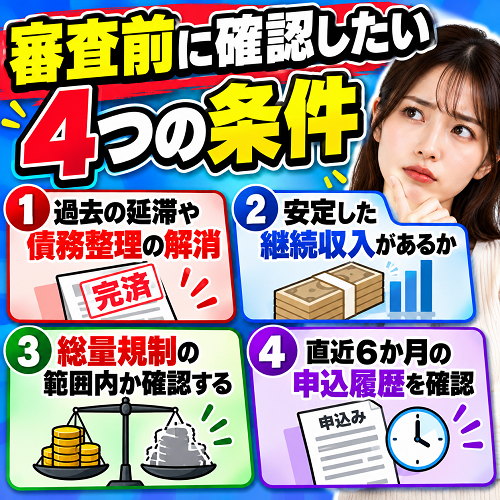
📋 過去に延滞や債務整理を経験している場合でも、現在の収入や借入状況によって審査上の条件は異なります。
ここでは、新たな借入れを検討する前に確認したい4つのポイントを整理します。
これらはすべての金融機関に共通する法定の申込条件ではなく、返済能力や信用情報を確認するための判断材料です。
過去の延滞や債務整理の解消
📄 過去に金融事故がある場合は、現在の延滞が解消しているか、債務整理の手続きがどの段階にあるかを確認しましょう。
借金を完済しても、信用情報に登録された履歴がすぐに削除されるとは限りません。
例えば、CICでは、クレジットやローンの契約内容、支払状況などを含むクレジット情報を、契約期間中および契約終了後5年間保有すると案内しています。
JICCでは、契約日が2019年9月30日以前か、同年10月1日以降かによって、一部の登録期間の取扱いが異なります。
🔍 確認したい項目は次のとおりです。
- 📅 最後に返済した日と完済日
- 📄 契約が終了しているか
- 💳 現在も延滞している借入れがないか
- ⚖️ 債務整理の手続きが終了しているか
- 🏦 代位弁済や強制解約の登録があるか
- 📋 信用情報に現在どのような内容が残っているか
なお、任意整理、個人再生、自己破産では、手続きの内容や信用情報への影響が異なります。
「債務整理から5年経過した」という理由だけで、信用情報がすべて削除されたとは判断できません。
参考:JICC「信用情報の内容と登録期間」
安定した継続収入があるか
💼 消費者金融からお金を借りる際には、現在の収入と返済能力が審査の判断材料になります。
正社員だけでなく、パート、アルバイト、派遣社員、自営業者なども、申込先の商品条件によっては利用対象になります。
ただし、安定した収入があれば審査に通るという意味ではありません。
金融機関は、借入残高や毎月の返済負担、信用情報なども踏まえて判断します。
📋 申込前には、次の項目を整理してください。
- 💰 毎月の給与や事業収入
- 📅 現在の仕事を続けている期間
- 📄 給与明細や源泉徴収票などの収入証明書
- 🏠 家賃や光熱費などの固定支出
- 💳 他社ローンの毎月の返済額
- 📉 収入から生活費と返済額を差し引いた金額
例えば、手取り収入が月15万円でも、生活費と既存の借金返済に14万円を使っていれば、新しい返済に回せる余裕は限られます。
反対に、同じ収入でも支出や借入残高が少なければ、家計の状況は異なります。
💡 収入の金額だけでなく、借りたあとも返済を続けられるかを確認することが大切です。
なお、年金や配偶者の収入については、申込先の商品によって取扱いが異なります。
年齢条件や収入の種類、配偶者貸付の有無などを公式サイトで確かめましょう。
総量規制の範囲内か確認する
📘 消費者金融からの借入れを検討する場合は、貸金業法の総量規制を確認する必要があります。
総量規制とは、貸金業者による個人向けの貸付けについて、原則として年収の3分の1を超える借入れを制限する制度です。
例えば、年収300万円の人が貸金業者から借りられる金額は、原則として合計100万円が上限になります。
すでに貸金業者から80万円を借りている場合、計算上の差額は20万円です。
ただし、20万円までなら審査に通るという意味ではありません。
🔍 総量規制では、次の借入れを区別します。
- 💳 消費者金融からの個人向け借入れは原則として対象
- 💳 クレジットカードのキャッシングも対象
- 🏦 銀行カードローンは貸金業法の総量規制の対象外
- 🛒 クレジットカードのショッピング利用は対象外
- 🏠 住宅ローンなどは一定の適用除外がある
- 📄 所定の条件を満たす借換えなどには例外貸付けがある
銀行カードローンが総量規制の対象外であっても、返済能力の審査がなくなるわけではありません。
また、総量規制の対象外となる借入れも、毎月の返済負担として家計に影響します。
一定の借換えやおまとめローンは、条件によって総量規制の例外貸付けに該当する場合があります。
ただし、返済期間が長くなると、毎月の返済額が減っても利息総額が増えることがあるため注意してください。
参考:金融庁「貸金業法Q&A」
直近6か月の申込履歴を確認
📅 インターネットでは、短期間に複数のローンを申し込むと「申込ブラック」になるという説明を見かけます。
申込ブラックも正式な法律用語ではありません。
一般には、短期間に複数のローンやクレジットカードを申し込んだ状態を指します。
CICでは申込情報を照会日から6か月間保有しています。
JICCでも、申込みに関する情報の登録期間は照会日から6か月以内です。
ただし、1か月に3社以上申し込むことを禁止する法律上のルールはありません。
また、前回の申込みから6か月以上経過することが、すべての消費者金融に共通する申込条件というわけでもありません。
📋 申込履歴について確認したい項目は次のとおりです。
- 📅 直近6か月に申し込んだ金融機関
- 📄 各金融機関への申込日
- 💳 申し込んだローンの種類
- 💰 前回の申込み以降に変わった収入や借入残高
- ⚠️ 現在も登録されている延滞情報
- 🔍 同じ内容で申込みを繰り返していないか
申込情報の保有期間が過ぎても、延滞や契約に関する情報が残っている場合があります。
また、収入や借入状況が改善していなければ、申込履歴が削除されても審査が難しい状況は変わらないことがあります。
💡 申込みを増やす前に、現在の信用情報と返済能力を確認しておくと判断しやすくなります。
中小消費者金融の選び方と具体例
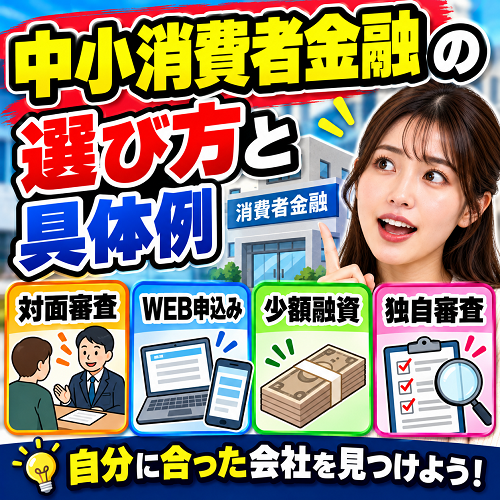
🏦 大手消費者金融の審査に通らなかった場合、中小消費者金融を検討する人もいます。
中小消費者金融には、対面での契約を重視する会社、WEBから申し込める会社、少額融資を中心に扱う会社などがあります。
ただし、中小消費者金融だから審査が甘い、金融事故がある人でも借りやすいという一律の基準はありません。
金融機関や貸金業者が独自の審査基準を設けていても、その詳細や金融事故のある人の審査通過率が公表されているとは限りません。
そのため、会社を比較する際は、審査の評判だけでなく、申込方法、金利、返済期間、必要書類などの違いを確認しましょう。
対面審査を重視するエイワ
🏦 エイワは、対面での融資を基本としている消費者金融です。
公式サイトでは、申込者と直接会って言葉を交わす「対面与信」を重視していると説明しています。
対面与信とは、申込者と直接面談し、収入や返済状況、借入目的などを確認する審査方法です。
WEB上の申込フォームだけでは説明しにくい事情を、担当者へ直接伝えられることが特徴です。
ただし、対面で事情を説明できることと、審査に通りやすいことは同じではありません。
📋 エイワが公表している主な貸付条件は次のとおりです。
- 💰 融資額:1万円から50万円
- 📈 10万円未満の貸付利率:年19.9436%
- 📈 10万円以上の貸付利率:年17.9507%
- 📅 返済回数:10回から36回
- 💳 返済方法:元利均等返済方式
- 🏠 担保不要、連帯保証人は原則不要
- 📄 本人確認書類や収入証明書類などが必要
- ⚠️ 融資には審査が必要
元利均等返済方式とは、元金と利息を合わせた毎月の返済額を原則として一定にする返済方法です。
エイワでは、WEBから申込みを受け付けたあとに仮審査を行い、担当者から電話で連絡する流れを案内しています。
その後、対面での契約手続きが基本となるため、WEBだけで借入れまで完結する方式とは異なります。
また、申込受付の対象外地域も設定されています。
公式サイトでは、福井県、島根県、鳥取県、高知県、沖縄県について、新規申込みに対応していないと案内しています。
🔍 対面方式を検討する際には、次の点を確認するとよいでしょう。
- 📍 利用できる店舗が近くにあるか
- 📅 来店できる日時と営業時間
- 📞 仮審査後の連絡方法
- 📄 契約時に必要な書類
- 💰 希望額を借りた場合の返済額
- ⚠️ 来店にかかる時間や交通費
来店型のメリットは、契約条件や返済方法について直接質問できることです。
一方、店舗へ行く時間や交通費がかかる点はデメリットになります。
参考:エイワ「借入・お申込みの流れ」
消費者金融の「いつも」WEB申し込み
💻 消費者金融の「いつも」は、WEBからの申込みやカードレスでの利用に対応しています。
公式サイトでは、WEB申込みから契約までの手続きや、銀行口座への振込による借入方法を案内しています。
また、勤務先への電話による在籍確認を原則として行わない旨を説明していますが、個別の審査で追加確認が必要になる場合まで否定するものではありません。
契約書類の提出方法や郵送物の取扱いについては、申込前に確認しておくと安心です。
参考:いつも「商品案内」
セントラルのWEB申し込み
🏦 セントラルは、スマートフォンやパソコンからの申込みに対応しています。
公式サイトでは、振込融資に加えて、専用のCカードを利用したATMでの借入れも案内しています。
ただし、契約方法によってはカードや契約書類の郵送が必要になる場合があります。
即日振込を希望する場合も、審査の完了時間や必要書類の提出状況などによって、実際の融資日が変わります。
参考:セントラル「お申し込みについて」
デイリーキャッシングのWEB申し込み
💰 デイリーキャッシングは、フリーローン、おまとめローン、不動産担保ローン、ビジネスローンなどを取り扱っています。
フリーローンでは、インターネット、電話、来店による申込みに対応しています。
公式サイトで案内されているフリーローンの融資額は1万円から300万円、実質年率は8.5%から18.0%です。
返済期間は最長5年、返済回数は1回から60回とされています。
ただし、利用できる金額や実際の金利は審査結果によって異なります。
参考:デイリーキャッシング「フリーローン」
📋 WEB申込みに対応する会社を比較する際は、次の項目を確認しましょう。
- 📱 申込みだけでなく契約までWEBで完結するか
- 📞 勤務先への電話連絡が行われる条件
- 📮 契約書やローンカードの郵送の有無
- 📄 本人確認書類の提出方法
- 🏦 振込融資が可能な曜日や時間帯
- 💰 振込やATM利用時の手数料
プライバシーへの配慮は大切ですが、郵送物や電話連絡の有無だけで借入先を決めることは適切ではありません。
契約後の返済方法や金利、返済総額も含めて比較しましょう。
フクホー:少額融資
🏦 フクホーは、大阪を拠点とする消費者金融として知られています。
ただし、今回の確認では公式サイトの商品説明本文を取得できなかったため、現在の貸付利率や申込対象年齢などの詳細条件は掲載を控えています。
申込みを検討する場合は、公式の貸付条件、必要書類、契約方法などを確認してください。
アルコシステム:少額融資
📱 アルコシステムは、WEBからの申込みに対応している消費者金融です。
公式サイトでは、証書貸付による融資を案内しており、貸付限度額は50万円、返済期間は最長5年とされています。
ただし、公式ページ間で金利表示に違いが見られるため、実際に適用される貸付利率については申込前に確認する必要があります。
参考:アルコシステム「貸付条件」
アロー:少額融資
💰 アローは、使途自由のフリープランや借換ローンを取り扱っています。
また、所定の条件を満たす場合、アプリを利用したWEB完結の契約方法も用意されています。
ただし、アプリを利用できるのは、新規申込フォームから申し込み、一次審査を通過した人です。
参考:アロー「アプリでWEB完結キャッシング」
スカイオフィス:少額融資
📄 スカイオフィスは、少額の証書貸付型ローンを取り扱っています。
公式サイトでは、インターネットから24時間申込みを受け付けています。
ただし、審査結果の確認や契約書類の郵送・返送などが必要になるため、申込みから融資までの時間を確認しておく必要があります。
参考:スカイオフィス「キャッシングサービス」
ハローハッピー:少額融資
🏦 ハローハッピーは、大阪にある消費者金融です。
公式サイトでは、過去に自己破産などを経験した人や、複数社から借りている人について、現在の収支のバランスを基準に判断すると説明しています。
ただし、これは審査の考え方を示すものであり、融資を保証するものではありません。
参考:ハローハッピー「よくある質問」
AZ:少額融資
📱 AZ株式会社は、京都に本社がある貸金業者です。
フリーローン、おまとめローン、不動産担保ローン、事業サポートローンなどを案内しています。
公式サイトでは、フリーローンの融資額を1万円から200万円、実質年率を7.0%から18.0%としています。
ただし、借入額によって金利の範囲が異なり、審査内容によっては連帯保証人や不動産担保が必要になる場合もあります。
参考:AZ株式会社「貸付条件」
🔍 これらの会社を比較するときは、次の点に注目しましょう。
- 💰 希望する借入額が商品条件の範囲内か
- 📈 実際に適用される実質年率
- 📅 返済期間と返済回数
- 💳 毎月の返済額と返済総額
- 📄 収入証明書や本人確認書類の種類
- 🏦 振込や返済の方法
- ⚠️ 現在の延滞が申込対象にどう影響するか
また、借入限度額が50万円の商品でも、希望額50万円で契約できるとは限りません。
金利の下限が低く設定されていても、少額の借入れに最低金利が適用されるとは限らない点に注意しましょう。
フタバ:独自条件
💰 フタバは、他社借入件数について条件を設けています。
公式サイトでは、他の消費者金融からの借入れが4社以内の人を申込対象と案内しています。
この条件は、フタバの商品条件であり、すべての消費者金融に共通する規則ではありません。
また、公式サイトでは、この4社という件数に銀行や信販などのローン・キャッシングは含めないと説明しています。
📋 フタバの主な貸付条件は次のとおりです。
- 💰 融資額:1万円から50万円
- 📈 10万円未満:実質年率14.959%から19.945%
- 📈 10万円以上:実質年率14.959%から17.950%
- 📅 返済期間:6年以内
- 💳 返済回数:2回から72回
- 🏠 保証人や担保は不要
- ⚠️ 融資には審査が必要
ここで注意したいのは、借入件数と借入残高の違いです。
例えば、他社借入れが2社でも、貸金業者からの借入残高が年収の3分の1に達している場合、総量規制によって一般的な追加借入れが制限されます。
参考:フタバ「商品について」
ベルーナノーティス:独自条件
👤 ベルーナノーティスは、比較的幅広い年齢層を申込対象としている消費者金融です。
公式サイトでは、20歳から80歳までの安定した収入がある人で、同社の基準を満たす人を利用対象者としています。
また、配偶者の収入を利用した配偶者貸付にも対応しています。
配偶者貸付とは、貸金業法の総量規制に設けられた例外貸付けの一つです。
本人と配偶者の年収を合算した金額の3分の1までの範囲で、所定の条件を満たす借入れが認められています。
ただし、配偶者の同意や所定の書類などが必要になるため、すべての専業主婦や専業主夫が利用できるわけではありません。
📋 ベルーナノーティスの主な貸付条件は次のとおりです。
- 👤 申込対象年齢:20歳から80歳
- 💰 利用額:1万円から300万円
- 📈 実質年率:4.5%から18.0%
- 📅 返済期間:最終借入日から最長9年9か月
- 💳 返済回数:最大117回
- 🏦 銀行引落しや銀行振込などによる返済に対応
- 👥 配偶者貸付に対応
- ⚠️ 所定の審査が必要
なお、年金も貸金業法の総量規制における年収に含まれる収入の一つです。
ただし、年金収入があることだけで融資が認められるわけではありません。
参考:ベルーナノーティス「ローンの貸付条件」
金利と返済総額を比較する方法
💰 消費者金融を比較する際は、融資までの速さだけでなく、実際の金利と返済総額を確認しましょう。
同じ金額を借りても、金利や返済期間が異なれば、最終的な返済総額は変わります。
例えば、10万円を実質年率18.0%で30日間借り、途中返済がなかった場合、365日を1年とする単純な日割り計算による利息は約1,479円です。
これは一定の条件を置いた試算であり、実際の支払額は借入日や返済日、契約条件などによって異なります。
📋 契約前には次の項目を確認してください。
- 📈 適用される実質年率
- 💳 毎月の約定返済額
- 📅 完済までの返済回数
- 💰 元金と利息を含めた返済総額
- 🏦 振込やATM利用時の手数料
- ⚠️ 延滞時の遅延損害金
毎月の返済額が少なくても、返済期間が長ければ利息の負担が大きくなる場合があります。
また、複数の借入れをまとめる場合も、毎月の返済額だけでなく、借換え前後の返済総額を比較することが大切です。
中小消費者金融を選ぶ前の確認事項
- 貸金業者として正式に登録されているか
- 現在の収入と借入残高が申込条件に合うか
- 毎月の生活費を確保しながら返済できるか
- 契約書に記載された金利と返済総額を理解しているか
- 追加の借入れ以外に利用できる選択肢がないか
借入れ以外の資金調達方法
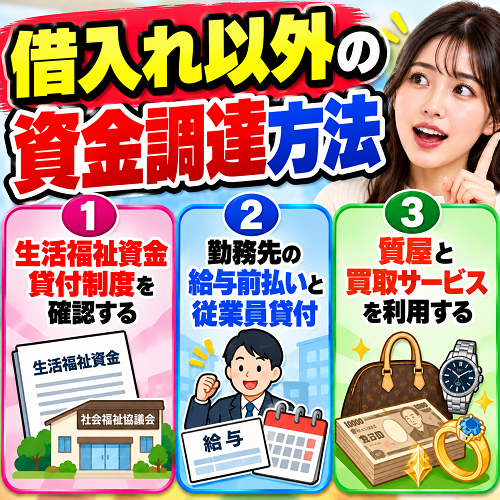
🏠 消費者金融の審査に通らない場合でも、資金を確保する方法がすべてなくなるわけではありません。
公的な貸付制度、勤務先の給与前払い制度、質屋や買取サービスなど、状況によって検討できる方法があります。
ただし、利用条件や費用、資金を受け取るまでの時間は異なります。
まずは、必要な金額と支払期限を整理しておきましょう。
生活福祉資金貸付制度を確認する
🏠 生活福祉資金貸付制度は、低所得世帯や障害者世帯、高齢者世帯などを対象とする公的な貸付制度です。
都道府県社会福祉協議会が実施主体となり、必要な資金の貸付けと相談支援を行っています。
ただし、金融事故がある人に無審査でお金を貸す制度ではありません。
貸付対象となる世帯や資金の使い道、返済の見込みなどが確認されます。
例えば、緊急かつ一時的に生活を維持することが難しくなった場合には、緊急小口資金が選択肢になります。
📋 厚生労働省が案内する通常の緊急小口資金の主な条件は次のとおりです。
- 💰 貸付限度額:10万円以内
- 📈 貸付利子:無利子
- 👥 連帯保証人:不要
- 📅 据置期間:貸付日から2か月以内
- 💳 償還期限:据置期間経過後12か月以内
- 📄 対象:緊急かつ一時的に生計維持が困難となった場合
据置期間とは、原則として元金の返済を始めるまでの猶予期間です。
償還とは、借りたお金を返済することを意味します。
また、生活福祉資金貸付制度には、生活再建を支える総合支援資金など、ほかの種類もあります。
総合支援資金などでは、連帯保証人の有無によって貸付利率が異なる場合があります。
⚠️ 注意したいのは、生活福祉資金貸付制度が即日融資を前提としていないことです。
相談、書類提出、調査、審査などが必要になるため、申請した当日に資金を受け取れるとは限りません。
利用を検討する場合は、お住まいの市区町村社会福祉協議会へ相談してください。
参考:厚生労働省「生活福祉資金貸付制度」
参考:厚生労働省「生活福祉資金貸付条件等一覧」
勤務先の給与前払いと従業員貸付
💼 現在働いている方は、勤務先に給与前払い制度や従業員貸付制度がないか確認する方法もあります。
給与前払いサービスには、すでに働いた分の賃金を通常の給料日より前に受け取れる仕組みがあります。
一方、従業員貸付制度は、会社が従業員へお金を貸し付ける制度です。
給与の前払いとは異なり、原則として返済が必要になります。
📋 勤務先に確認したい項目は次のとおりです。
- 💰 給与前払い制度があるか
- 📅 何日分の賃金まで受け取れるか
- 📱 申請方法と入金までの日数
- 💳 利用手数料の有無
- 🏦 従業員貸付制度の対象条件
- 📈 貸付利率と返済期間
- ⚠️ 退職時に未返済金をどう扱うか
給与を前払いで受け取った場合、その分だけ通常の給料日に受け取る金額が少なくなります。
そのため、一時的な資金不足を補えても、翌月以降の生活費が不足しないか確認する必要があります。
📘 なお、労働基準法第25条には非常時払という制度があります。
労働者が出産、疾病、災害などの非常の場合の費用に充てるために請求したときは、使用者は支払期日前であっても、すでに働いた分の賃金を支払う必要があります。
これは会社が任意に導入する給与前払いサービスとは異なる法律上の制度です。
まだ働いていない将来の労働分まで前払いを求められる制度ではありません。
参考:厚生労働省「労働基準法第25条(非常時払)について」
質屋と買取サービスを利用する
💍 貴金属、ブランド品、時計などの品物を所有している場合は、質屋や買取サービスを利用する方法もあります。
ただし、質預かりと買取では、お金を受け取る仕組みが異なります。
質預かりは、品物を担保として預け、その査定額に応じてお金を借りる方法です。
一方、買取サービスは所有している品物を売却し、代金を受け取る取引になります。
📋 それぞれの特徴は次のとおりです。
- 💍 質預かり:品物を担保として預けてお金を借りる
- 💰 買取:品物を売却して代金を受け取る
- 📅 質預かり:期限内に元金と質料を支払えば品物を取り戻せる
- ⚠️ 質預かり:期限までに返済しなければ質流れとなる
- 🏪 店頭買取:査定と本人確認などの手続き後に売却する
- 📄 宅配買取:査定や振込までに日数がかかる場合がある
質料とは、質屋に品物を預けてお金を借りる際に発生する利息や保管に関する費用です。
返済期限までに元金と質料を支払えば、品物を取り戻せます。
一方、返済できずに質流れとなった場合は、預けた品物の所有権が質屋に移り、その質契約に基づく返済義務はなくなります。
ただし、大切な品物を失うことになるため、流質期限や質料の計算方法を事前に確認しましょう。
💰 買取サービスでは、売却後に借金の返済が発生しないことが利点です。
ただし、査定価格は品物の状態や相場、店舗によって変わります。
大切な品物を売却する場合は、複数の店舗で査定額を比較すると判断しやすくなります。
また、特定商取引法の対象となる訪問購入では、原則として法定書面を受け取った日から数えて8日以内にクーリング・オフができます。
ただし、対象外となる取引や物品があり、店頭買取や宅配買取に同じ制度が自動的に適用されるわけではありません。
参考:消費者庁「特定商取引法ガイド 訪問購入」
借入れ前に避けたい危険な行動
闇金とSNS個人間融資の危険性
⚠️ 「ブラックでも即日融資」「審査なしでお金を貸します」といった勧誘には注意が必要です。
金融庁は、SNSなどを利用した個人間融資について、無登録業者による高金利の貸付けや個人情報の悪用などを注意喚起しています。
個人を名乗っていても、反復継続する意思をもって金銭の貸付けを行うことは、貸金業に該当します。
貸金業を営む場合は、国または都道府県の登録が必要です。
🔍 次のような勧誘には慎重な対応が必要です。
- ⚠️ 審査なしで即日融資すると宣伝している
- 📱 SNSのダイレクトメッセージだけで契約を進める
- 💰 融資前に保証金や登録料を要求する
- 📄 本人確認書類の写真を個人アカウントへ送信させる
- 📞 家族や勤務先の連絡先を過度に要求する
- 🏦 貸金業登録番号や所在地を確認できない
また、「ソフト闇金」は法律上の正式な業態ではありません。
親切な対応や柔軟な返済を強調していても、無登録で貸金業を営んでいる場合があります。
正規の貸金業者を確認する場合は、金融庁の登録貸金業者情報検索サービスを利用し、会社名や登録番号、所在地、電話番号を照合しましょう。
登録番号が広告に記載されていても、他社の登録番号を無断で使用している場合があるため、それだけでは安心できません。
参考:金融庁「SNS等を利用した個人間融資にご注意ください!」
参考:金融庁「登録貸金業者情報検索サービス」
クレジットカード現金化の注意点
💳 消費者金融から借りられない場合、クレジットカードのショッピング枠を現金化する方法を見かけることがあります。
ショッピング枠の現金化とは、本来は商品やサービスの代金を後払いするための利用枠を、現金を得る目的で使うことです。
しかし、ショッピング枠の現金化は、多くのカード会社の会員規約で禁止されています。
三井住友カードも、公式サイトでショッピング枠を換金目的で利用する取引を禁止すると案内しています。
📋 主なリスクは次のとおりです。
- 💳 カード会社の規約に違反する
- ⚠️ カードの利用停止や契約解除につながる
- 💰 現金化の手数料によって受取額が減る
- 📅 後日カード会社への支払いが必要になる
- 📄 個人情報が悪用されるおそれがある
- ⚠️ 契約内容によっては残額の一括請求を受ける場合がある
例えば、仮にクレジットカードで10万円の商品を購入し、業者から8万円を受け取ったとします。
手元には8万円の現金が入りますが、カード会社への支払額が10万円なら、差額の2万円が負担となります。
さらに、分割払いやリボ払いを利用すると、契約条件に応じた手数料が加わる場合があります。
つまり、一時的に現金を確保できても、受け取った金額を上回る支払義務が残ることになります。
なお、ショッピング枠の現金化そのものを一律に禁止する法律があるわけではありません。
法的な問題の有無は、取引の仕組みや契約内容などによって判断が変わります。
参考:三井住友カード「ショッピング枠の現金化は厳禁です!」
信用情報を自分で確認する方法
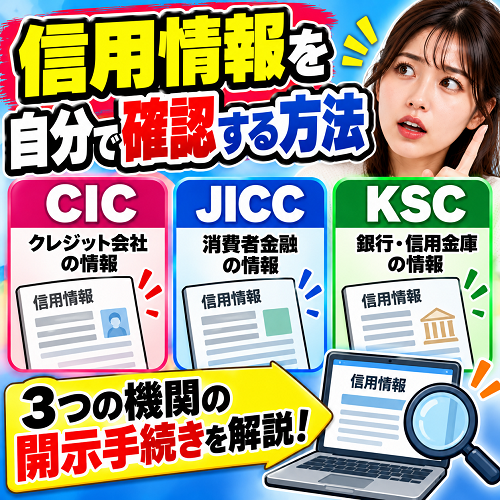
🔍 過去に長期延滞や債務整理を経験した方は、本人開示制度を利用して現在の信用情報を確認できます。
本人開示とは、信用情報機関が保有する自分の情報について、所定の手続きで内容を確認できる制度です。
ただし、信用情報を開示しても、審査に通るかどうかを事前に判定してもらえるわけではありません。
CIC・JICC・KSCの開示手続き
📄 CICでは、インターネットまたは郵送による開示手続きを案内しています。
2026年10月26日に確認した公式案内では、インターネット開示の手数料は500円、郵送開示の手数料は1,500円です。
インターネット開示では、マイナンバーカードによる本人確認などが必要になります。
JICCでも本人による開示を受け付けていますが、2026年10月26日時点ではスマートフォンからの申込みを一時停止しており、郵送による手続きを案内しています。
全国銀行個人信用情報センターでは、インターネット開示の手数料は800円です。
ただし、申込みが増加しており、即時の開示はできないと案内されています。
🔍 開示結果では、次の項目を確認するとよいでしょう。
- 📄 登録されている契約先
- 💰 現在の借入残高
- 📅 契約日や契約終了日
- ⚠️ 延滞や異動に関する情報
- 🏦 代位弁済などの取引事実
- 📋 直近の申込情報
- 🔍 身に覚えのない契約や登録内容
なお、3つの信用情報機関では、登録されている情報や保有期間が異なります。
また、信用情報に記載がないからといって、融資の審査に通ることが保証されるわけではありません。
信用情報を開示することは、現在の状況を把握するための一つの手段です。
参考:CIC「情報開示を申し込む」
参考:JICC「本人による開示申し込み」
参考:全国銀行協会「本人開示の手続き」
返済が難しい場合
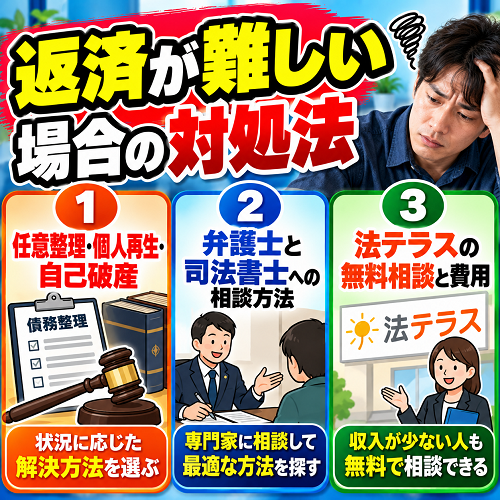
📞 現在も返済を延滞している場合や、複数の借金によって生活費が不足している場合は、債務整理などについて相談する方法があります。
新たな借入れで当面の支払いを補えても、返済総額が増え、生活費がさらに不足することがあります。
そのため、借入先への返済条件の相談や、公的な支援制度の利用なども比較してみましょう。
任意整理・個人再生・自己破産
⚖️ 債務整理とは、借金の返済条件を見直したり、裁判所の手続きなどを利用して債務を整理したりする方法の総称です。
代表的な方法には、任意整理、個人再生、自己破産があります。
ただし、これらはすべて借金がなくなる制度ではありません。
利用条件、手続き、費用、信用情報への影響などが異なります。
📋 主な違いは次のとおりです。
- 📄 任意整理:債権者との交渉によって返済条件の変更などを目指す方法
- ⚖️ 個人再生:裁判所の手続きで再生計画に基づく返済を目指す方法
- 🏦 自己破産:裁判所へ申立てを行い、免責許可などを求める方法
任意整理では、将来の利息や返済期間について交渉することがあります。
ただし、債権者との合意が必要であり、希望どおりの条件になるとは限りません。
個人再生では、継続的な収入の見込みなど、法律上の要件を確認する必要があります。
自己破産では、免責が認められた場合に一定の債務について支払義務を免れることがあります。
ただし、税金などの非免責債権は免責の対象になりません。
また、保証人や連帯保証人がいる場合は、本人が債務整理をしても、保証人などへの請求に影響することがあります。
弁護士と司法書士への相談方法
📞 借金の返済が難しい場合は、弁護士や司法書士への相談を検討できます。
ただし、弁護士と司法書士では対応できる業務の範囲が異なります。
法務大臣の認定を受けた司法書士は、所定の範囲で簡易裁判所における訴訟代理や裁判外の和解代理などを行えます。
債務整理における裁判外の和解代理については、個別の債権の価額が140万円を超えない範囲という制限があります。
また、司法書士が裁判所提出書類を作成する業務と、本人の代理人として裁判手続きを行う業務は異なります。
📋 相談前には次の資料を準備すると、状況を説明しやすくなります。
- 💰 借入先ごとの元金残高
- 📈 適用されている金利
- 📅 毎月の返済額と返済日
- ⚠️ 延滞している金額や期間
- 🏠 家賃や生活費などの支出
- 💼 毎月の収入と今後の見通し
- 👥 保証人や連帯保証人の有無
- 📄 督促状や裁判所から届いた書類
相談では、毎月の返済額を見直せるか、どの債務整理が検討できるか、手続き費用や生活への影響はどの程度かを確認しましょう。
参考:日本司法書士会連合会「最高裁平成28年6月27日判決を受けて」
法テラスの無料相談と費用
💡 相談費用が気になる場合は、法テラスの無料法律相談を検討できます。
法テラスでは、収入や資産などの条件を満たす方を対象に、弁護士や司法書士による無料法律相談を案内しています。
公式案内では、相談時間は1回30分で、同一の問題について3回まで無料で利用できるとされています。
ただし、原則として事前予約が必要です。
また、利用対象になるかは、世帯人数や居住地域、本人や配偶者の収入・資産などによって判断されます。
📋 相談先を比較する場合は、次の点を確認するとよいでしょう。
- 📞 無料相談の対象条件と相談時間
- ⚖️ 弁護士や司法書士の取扱業務
- 💰 着手金や報酬の金額
- 📄 実費や追加費用の有無
- 📅 費用の支払時期と分割払いの条件
- 👥 保証人や連帯保証人への影響
- ⚠️ 途中で依頼を終了する場合の費用精算
なお、無料相談の対象になっても、正式に債務整理を依頼する際の費用がすべて無料になるとは限りません。
法テラスには費用の立替制度もありますが、相談料が無料であることと、依頼費用が無料になることは別の問題です。
また、裁判所から支払督促や訴状などが届いている場合は、通常の督促状とは異なる対応が必要になります。
書類名、受領日、対応期限を確認し、早めに法律相談を検討してください。
相談予約をしただけで、裁判所への対応期限が自動的に延長されるわけではありません。
参考:法テラス「無料法律相談のご利用の流れ」
総括:超絶ブラックでも借りれる知恵袋
「超絶ブラックでも借りれる 即日 知恵袋」と検索している方でも、過去の金融事故と現在の返済状況によって審査上の条件は異なります。
過去に延滞や債務整理を経験したことだけで、将来のすべての借入審査の結果が決まるわけではありません。
一方、現在も返済を延滞している場合や、収入に対して借入残高が大きい場合は、新たな融資を受けることが難しくなります。
また、中小消費者金融には、対面審査を重視する会社やWEB申込みに対応する会社、少額融資を扱う会社などがあります。
ただし、独自審査を行っていることと、審査が甘いことは同じではありません。
📋 新たな借入れを検討する前に、次の項目を確認してみましょう。
- 🏦 貸金業者として正式に登録されているか
- 📄 現在の信用情報と延滞の有無
- 💰 継続的な収入と借入残高
- 📅 毎月の返済額と返済日
- 📈 適用金利と最終的な返済総額
- 📱 WEB完結や来店の必要性
- ⚠️ SNSの個人間融資など危険な勧誘ではないか
- 🔍 新たな借入れ以外の選択肢がないか
💡 生活費や借金返済のために新しい借入れを繰り返している場合は、家計の状況を見直すことも大切です。
新たな借入れによって当面の支払いを補えても、返済総額が増え、生活費がさらに不足することがあります。
そのため、借入先への返済条件の相談や、生活福祉資金貸付制度、法テラスなどの公的な相談先も選択肢になります。
大切なのは、借りられる会社を探すことだけでなく、借りたあとも無理なく返済できるかを確認することです。
まずは、現在の借入先、元金残高、金利、返済日、毎月の収入と生活費を整理することから始めてみましょう。

