「スーパーブラックでも借りれる 知恵袋」と検索して、お金を貸してくれる金融会社を探していませんか。
💰 過去に延滞や債務整理を経験すると、新しいカードローンの審査に通るのか不安になるものです。
Yahoo!知恵袋や5chには、「ブラックでも借りられた」「中小消費者金融なら審査に通った」といった情報が見られます。
しかし、スーパーブラックでも無条件で借りられる消費者金融は存在しません。
正規の貸金業者には、申込者の収入や借入状況などを調査し、返済能力を確認する義務があるためです。
一方で、過去に長期延滞や債務整理を経験していても、現在の状況によっては新たな借入れを検討できる場合があります。
特に確認したいのは、現在も延滞しているのか、安定した収入があるのか、借金を返済できる余力が残っているのかという点です。
📘 この記事では、スーパーブラックの意味、信用情報の仕組み、金融機関の審査、知恵袋の口コミ、安全な借入先の確認方法を解説します。
さらに、借りられない場合の公的支援制度や債務整理についても紹介します。
💡 最初に確認したいポイント
- スーパーブラックは法律上の正式な用語ではない
- 現在も長期延滞中なら新規借入れの審査は厳しくなる
- 過去の金融事故だけで審査結果が一律に決まるわけではない
- 中小消費者金融にも返済能力の審査がある
- 信用情報はCIC・JICC・KSCで確認できる
- 借金の返済が難しい場合は公的支援や債務整理も検討できる
スーパーブラックとは?

スーパーブラックの定義
「スーパーブラック」「超絶ブラック」「超ブラック」は、金融関係のサイトや掲示板などで使われる俗称です。
法律や信用情報機関に、スーパーブラックという正式な区分が設けられているわけではありません。
一般的には、借金の長期延滞や債務整理などによって、信用面で深刻な問題を抱えている状態を指します。
例えば、次のような状況です。
- 複数の消費者金融で返済が長期間止まっている
- クレジットカードの支払いを長期間延滞している
- 自己破産や個人再生の手続きを進めている
- 複数の金融事故に関する情報が登録されている
- 借金の返済額が収入に対して大きすぎる
- 現在の収入が不安定で返済を続けられない
ただし、スーパーブラックの意味は、記事や投稿者によって異なります。
自己破産を経験した人だけを指す場合もあれば、現在も延滞している人を指す場合もあります。
そのため、スーパーブラックという呼び名だけで借入れの可否は判断できません。
大切なのは、自分の信用情報と現在の返済状況を確認することです。
ブラックリストの本当の意味
「ブラックリストに載っている」という言葉を聞いたことがあるかもしれません。
しかし、金融機関が共通で使用する「ブラックリスト」という名前の公式な名簿が存在するわけではありません。
一般的には、信用情報機関に長期延滞などの情報が登録され、ローンやクレジットカードの審査に影響している状態を表します。
信用情報とは、ローンやクレジットカードの契約内容、支払状況、借入残高などを記録した情報です。
信用情報には、例えば次のような内容が登録されます。
- カードローンの契約日や契約内容
- 借入金額や現在の残高
- 毎月の返済状況
- 延滞や保証履行などの情報
- 契約終了や完済に関する情報
- ローンやクレジットカードの申込履歴
なお、登録される項目は信用情報機関や契約内容によって異なります。
すべての債務整理が、同じ名称で3つの信用情報機関に登録されるわけではありません。
延滞中と完済済みの違い
📌 借入れの可能性を考えるうえで、現在も延滞している人と、過去の延滞を解消した人では状況が異なります。
例えば、複数の金融機関への返済が数か月止まっている場合、新たな借入れの審査は厳しくなります。
現在の借金を返済できていなければ、追加で借りても返済できないと判断されやすいためです。
一方、以前に長期延滞があっても、現在は完済し、安定した収入がある場合は事情が変わります。
確認したいのは、次のような点です。
- 現在も支払期限を過ぎた借金が残っているか
- 過去の延滞はすでに解消されているか
- 借金を完済した日と契約終了日はいつか
- 現在の毎月の収入はいくらか
- 他社への返済が毎月いくらあるか
- 生活費を差し引いて返済余力があるか
延滞を解消したからといって、すぐに信用情報が削除されるとは限りません。
また、信用情報が削除されても、金融機関の審査に通ることが保証されるわけではありません。
過去の履歴、現在の収入、借入残高、返済計画を分けて考えることが大切です。
スーパーブラックの信用情報
信用情報機関は3つある
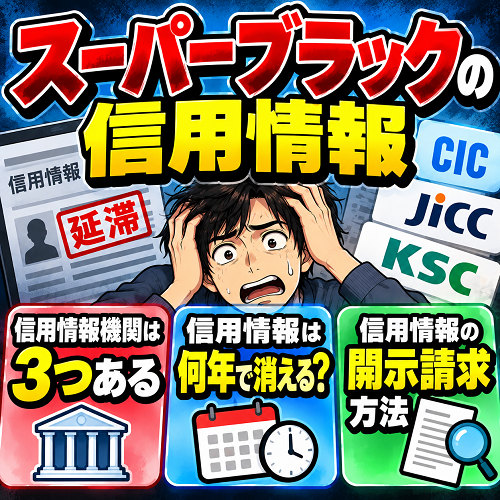
日本には、個人のローンやクレジットに関する情報を扱う代表的な信用情報機関が3つあります。
それぞれ加盟する金融機関や登録情報の種類が異なります。
- CIC:クレジットカード会社や信販会社などが加盟する指定信用情報機関
- JICC:消費者金融などの貸金業者を含む加盟会社の信用情報を扱う指定信用情報機関
- KSC:全国銀行協会が運営し、銀行などの取引情報を扱う個人信用情報機関
これらの機関では、加盟会社から登録された契約情報や返済状況などを管理しています。
金融機関は、審査などに必要な範囲で信用情報を確認し、返済能力を判断する資料として利用します。
ただし、3機関が保有する情報は完全に同じではありません。
銀行カードローンや消費者金融、クレジットカードなど、複数の取引がある場合は確認先も整理しましょう。
信用情報機関の間では一定の情報交流も行われていますが、すべての情報が共通化されているわけではありません。
信用情報は何年で消える?
信用情報には、種類ごとに保有期間が定められています。
一度登録された情報が、永久に残り続けるわけではありません。
ただし、金融事故の発生日から一律5年で削除されるという説明は正確ではありません。
保有期間は信用情報機関、契約日、情報の種類、契約終了日などによって異なります。
2026年10月28日に確認した各信用情報機関の公表内容では、代表的な登録期間は次のとおりです。
- CICの申込情報:照会日から6か月間
- CICのクレジット情報:契約期間中および契約終了後5年間
- JICCの申込情報:照会日から6か月以内
- JICCの契約情報など:契約時期や情報の種類によって異なり、契約終了後5年以内など
- KSCの取引情報:契約期間中および契約終了日などから5年を超えない期間
- KSCの破産・民事再生に関する官報情報:手続開始決定日から7年を超えない期間
JICCでは、2019年9月30日以前の契約と2019年10月1日以降の契約で、登録期間の取扱いが異なる情報があります。
そのため、ネット記事に書かれている「5年経過すればブラック解消」という説明を、自分の契約へそのまま当てはめないでください。
また、KSCに登録される官報情報の7年間という期間と、ほかの信用情報機関の契約情報の保存期間は別のものです。
例えば、自己破産した人でも、信用情報機関ごとの登録内容や削除時期は同じとは限りません。
信用情報の開示請求方法
🔍 自分がブラックと呼ばれる状態なのか確認したい場合は、信用情報の開示請求を利用できます。
開示請求とは、自分の信用情報がどのように登録されているかを本人が確認する手続きです。
まず、これまで利用したクレジットカード会社、銀行、消費者金融を整理してください。
そのうえで、関係する信用情報機関へ開示を申し込みます。
開示結果では、次の項目に注目しましょう。
- 契約した金融機関の名称
- 契約日と契約終了日
- 現在の借入残高
- 入金履歴や延滞情報
- 異動に関する情報の有無
- 保証履行や強制解約などの記録
- 最近の申込情報
- 登録内容に誤りがないか
開示方法や手数料は、信用情報機関によって異なります。
インターネットや郵送など、各機関が案内する方法から選んでください。
なお、本人が信用情報を開示請求することと、新しいローンに申し込むことは別の手続きです。
開示請求によって、金融機関の審査に不利になるというものではありません。
登録内容に誤りが疑われる場合は、開示結果を確認したうえで登録元の金融機関などへ問い合わせましょう。
開示先:CIC「情報開示を申し込む」
開示先:JICC「公式サイト」
借入れの審査で確認される条件
返済能力を確認する理由
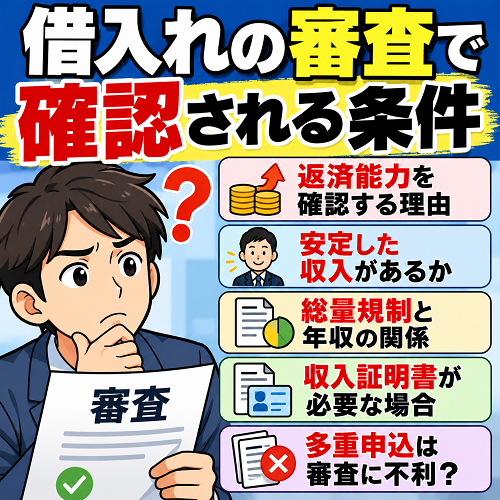
消費者金融などの貸金業者は、申込者の返済能力を調査する必要があります。
返済能力とは、借りたお金を契約どおりに返済できる経済的な余力のことです。
📘 貸金業法第13条では、貸金業者が貸付契約を締結する際、顧客の収入や信用、借入状況、返済計画などを調査することが定められています。
さらに、返済能力を超える貸付けについては、貸金業法第13条の2による規制があります。
つまり、正規の貸金業者は「ブラックだから特別に無審査で貸す」という対応をすることはできません。
申込者について、次のような内容を確認します。
- 給与や事業収入などの状況
- 現在の借入額と借入件数
- 毎月の返済負担
- 信用情報に登録された返済履歴
- 生活費や住居費などの支出
- 希望する借入金額
- 今後の返済計画
各金融機関が具体的にどの項目をどの程度重視するかは、共通の基準で決まっているわけではありません。
そのため、ある会社で審査に落ちたという理由だけで、別の会社の審査結果まで確定することはできません。
安定した収入があるか
カードローンの審査では、現在の収入状況も確認されます。
正社員でないからといって、すべての消費者金融で申込みができないわけではありません。
商品によっては、パート、アルバイト、契約社員、個人事業主なども申込対象になります。
ただし、収入の金額だけでなく、継続性や既存の返済負担なども重要です。
例えば、月収20万円でも、生活費と借金返済で毎月19万円を使っていれば、新たな返済余力は限られます。
審査を考える際は、次の情報を整理しましょう。
- 現在の雇用形態や事業の状況
- 毎月の手取り収入
- 給与や事業収入の変動
- 住宅ローンや家賃の負担
- ほかの借金の毎月返済額
- 扶養家族などによる生活費の負担
- 今後も返済を続けられる見通し
無職で継続的な収入がない場合は、通常の消費者金融の借入れは厳しくなります。
借入先を探す前に、就労支援や公的な生活支援を確認する方法もあります。
総量規制と年収の関係
💰 貸金業者からの借入れでは、総量規制というルールが関係します。
総量規制とは、原則として貸金業者からの借入残高が年収の3分の1を超える新たな貸付けを禁止する制度です。
例えば、年収300万円の場合、対象となる借入れの合計100万円が原則としての基準です。
すでに消費者金融2社から合計80万円借りていれば、この基準だけで考えた追加借入れの余地は20万円となります。
しかし、20万円までなら審査に通るという意味ではありません。
返済能力が不足していると判断されれば、総量規制の範囲内でも融資を受けられないことがあります。
総量規制では、次の点を区別しておきましょう。
- 貸金業者からの対象となる借入れは複数社分を合計する
- クレジットカードのキャッシングは原則として対象になる
- クレジットカードのショッピング利用は対象外
- 銀行カードローンは貸金業法上の総量規制の直接の対象外
- 一定の条件を満たす借換ローンなどには例外がある
- 総量規制の範囲内でも返済能力の審査は必要
なお、銀行カードローンが対象外だからといって、自由に借りられるわけではありません。
銀行でも借入状況などを踏まえた審査が行われます。
収入証明書が必要な場合
貸金業者から借りる際には、本人確認書類に加えて収入証明書類が必要になる場合があります。
一般に、1社からの借入れが50万円を超える場合や、ほかの貸金業者からの借入れと合わせて100万円を超える場合などには、法律上、収入を証明する書類の提出が必要になります。
また、これらの金額以下でも金融機関が収入証明書類を求める場合があります。
申込みの前には、次のような書類を確認しておきましょう。
- 運転免許証やマイナンバーカードなどの本人確認書類
- 直近の給与明細書
- 源泉徴収票
- 所得証明書
- 確定申告書の控え
- 現在の借入残高を確認できる資料
- 金融機関が指定する追加書類
提出できる書類の種類や対象年度は、金融機関によって異なります。
個人事業主の場合は、確定申告書などから収入状況を確認することがあります。
多重申込は審査に不利?
短期間に多くのローンへ申し込むことも、審査上の判断材料になる場合があります。
一般的には「申込ブラック」と呼ばれることがありますが、これも正式な信用情報の区分ではありません。
CICの申込情報は照会日から6か月間、JICCの申込情報は照会日から6か月以内登録されます。
そのため、短期間に複数の金融機関へ申し込んだ事実が、審査で確認される場合があります。
ただし、何社以上申し込むと自動的に審査落ちするという共通ルールはありません。
審査に落ちた場合は、次の項目を見直してみましょう。
- 短期間に何社へ申し込んだか
- 申込時の収入に誤りがなかったか
- 借入残高を正確に申告していたか
- 必要書類に不足がなかったか
- 信用情報に延滞記録が残っていないか
- 現在の生活費から返済余力を確保できるか
金融機関が審査に落ちた理由を詳しく開示するとは限りません。
状況が変わらないまま申込みを繰り返すより、まず借入状況を整理することが適切です。
中小消費者金融で借りられる?

大手と中小の審査の違い
消費者金融には、大手の会社と中小規模の会社があります。
大手にはアイフル、アコム、プロミスなどがあり、中小にもさまざまな事業者があります。
どちらも正規の貸金業者であれば、貸金業法に従って返済能力の審査を行います。
中小消費者金融の中には、申込者の状況について個別に聞き取りを行う会社もあります。
そのため、大手とは審査手続きの進め方が異なる場合があります。
ただし、中小消費者金融だからブラックでも審査に通るという保証はありません。
申込先を比較するときは、次の項目に注目してください。
- 正規の貸金業者として登録されているか
- 商品の申込条件を満たしているか
- 現在の収入を証明できるか
- 借入金額に対する金利はいくらか
- 契約期間と返済方式はどうなっているか
- 担保や保証人が必要か
- 営業地域や受付方法に制限があるか
過去に審査へ落ちた経験がある場合でも、口コミだけで借入先を決めないようにしましょう。
代表的な中小消費者金融
金融関連の記事や掲示板では、中小消費者金融の名前が紹介されることがあります。
ただし、特定の会社を「スーパーブラックでも借りれる会社」と決め付けることはできません。
ここでは、会社ごとの公式情報を確認する際の着眼点を整理します。
- いつも:フリーローンの申込条件、無利息サービス、契約方法などを確認する
- セントラル:カードローンの金利、返済方式、契約限度額などを確認する
- フクホー:借入条件、必要書類、契約手続きなどを確認する
- エイワ:対面での手続き、営業地域、必要書類などを確認する
- アロー:通常の借入れと借換商品の違い、申込条件などを確認する
- フタバ:申込対象者、他社借入条件、返済方式などを確認する
- ニチデン:融資対象地域や商品ごとの条件を確認する
- デイリーキャッシング:借換商品を含む契約条件を確認する
例えば、セントラルの公式貸付条件では、カードローンの契約限度額に応じた実質年率などが公表されています。
契約限度額が100万円未満の場合と100万円以上の場合では、表示されている金利の範囲が異なります。
また、エイワの公式案内では、貸付金額10万円未満と10万円以上で金利が区分されているほか、申込みを受け付けていない地域も公表されています。
このように、同じ消費者金融でも商品条件は会社ごとに異なります。
関連記事
-

-
5chで注目の神金融とは?特徴と利用のポイント
神金融という言葉が、5chを中心に注目を集めています。 一般の金融機関では対応が難しいケースでも柔軟に対応し、多くの利用者から「最後の砦」として支持されていることがその理由の一つです。 また、5chに ...
続きを見る
-

-
セントラルの借り入れ|審査・在籍確認や5ch(2ch)口コミを解説
「セントラルでの借り入れを考えているけれど、どんな会社かよくわからない…」と、不安を感じていませんか。 中小の金融機関であるため、インターネット上の口コミや5ch(2ch)の情報を調べてみると、「やば ...
続きを見る
-

-
いつも金融5ch(2ch)の口コミ・審査基準まとめ
「いつも金融5ch(2ch)の口コミ・審査基準」と検索している方の中には、「審査が甘いって本当?」 「ヤミ金じゃないの?」と不安に思っている方も多いのではないでしょうか。 実際、ネット上には審査に通っ ...
続きを見る
-
-
キャレントの在籍確認とヤミ金疑惑、メリット・デメリット
法人として資金調達を急ぐ際、キャレントの在籍確認の仕組みや、実はヤミ金ではないかという点について、深く悩まれる経営者の方は少なくありません。 インターネット上でキャレントの審査に落ちたという体験談や、 ...
続きを見る
上記は申込みを推奨するランキングではなく、比較方法を説明するための事業者例です。
各社の最新条件や登録状況は、申込前に改めて確認してください。
金利と返済総額を比較する
💰 消費者金融を比較するときは、金利だけでなく返済総額も確認しましょう。
金利とは、借入元金に対して発生する利息の割合です。
一方、返済総額は、元金と利息などを合計した支払金額を指します。
例えば、10万円を実質年率18%で30日間借りた場合、単純な日割り計算による利息は約1,479円です。
計算式は「10万円×18%×30日÷365日」となります。
これは30日間の利息の例であり、分割返済した場合の総利息とは異なります。
借入れを比較する際は、次の情報をそろえてください。
- 実際に適用される金利
- 借入希望額
- 毎月の返済予定額
- 返済回数と返済期間
- 利息を含めた返済総額
- ATMなどの利用手数料
- 返済が遅れた場合の遅延損害金
利息制限法では、元本の金額に応じて年15%から20%の上限金利が定められています。
元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%が基本的な上限です。
借入金額によって上限が変わるため、年20%以内ならどの借入額でも問題ないというわけではありません。
また、毎月の返済額を減らすために返済期間を長くすると、総利息が増える場合があります。
在籍確認なしで借りられる?
在籍確認とは、申込者が申告した勤務先で働いているかを確認する手続きです。
職場に電話がかかってくることを心配する方もいるでしょう。
ただし、在籍確認と職場への電話連絡は同じ意味ではありません。
金融機関によっては、給与明細などの書類で勤務状況を確認する場合があります。
例えば、以下の書類が必要になることがあります。
- 直近の給与明細書
- 源泉徴収票
- 雇用契約書
- その他、勤務状況を確認できる書類
「原則として職場への電話連絡なし」と案内している会社でも、審査内容によっては電話確認が必要になる場合があります。
また、電話連絡がないことと、返済能力の審査がないことは別です。
審査なし、在籍確認なし、職場への電話なしという3つの表現を混同しないようにしましょう。
即日融資の注意点
即日融資とは、申し込んだ当日に融資を受けられるサービスです。
消費者金融の中には、即日融資に対応した商品があります。
しかし、「最短30分」「最短即日」という表示は、その時間で融資が保証されるという意味ではありません。
特に、申込内容の追加確認や書類の提出が必要になると、融資までに時間がかかる場合があります。
申込前には、次の条件を確認してください。
- 審査を受け付ける曜日と時間
- 土日祝日の審査対応
- 銀行振込の受付時間
- 本人確認書類の提出方法
- 収入証明書類の必要性
- 契約書類の郵送や来店の要否
- 申込当日に融資されない場合の取扱い
急いでいるほど、借入れの必要性と返済の見通しを分けて考えることが大切です。
特に生活費や他社返済のために借入れを繰り返している場合は、追加融資だけで問題が解決するとは限りません。
知恵袋・5chの口コミの注意点
借りられた口コミは信用できる?
Yahoo!知恵袋や5chでは、「ブラックでも借りられた」「大手で審査落ちしたけれど、中小では融資された」といった体験談が話題になります。
しかし、匿名の投稿だけでは、実際の契約内容や信用情報まで確認できません。
投稿者が過去の延滞をすでに完済していたのか、現在も延滞していたのかによって、審査上の状況は異なります。
また、申込時期が古い場合は、金融機関の商品条件が変更されている可能性もあります。
口コミを見る際は、次の点を確認してください。
- 投稿された年月日
- 投稿者が実際の利用者か確認できるか
- 現在の延滞の有無
- 借入件数と借入総額
- 安定した収入があるか
- 審査申込みと契約成立のどちらの話か
- 特定業者への広告誘導がないか
投稿者の条件が分からない場合、その口コミを自分の審査結果の予測に使うことは難しいでしょう。
また、実際の利用者だと確認できない投稿を、審査通過の実例として扱うことにも注意が必要です。
神金融や最後の砦とは?
インターネットでは「神金融」「最後の砦」「極甘審査」といった言葉を見かけます。
しかし、これらは金融庁や信用情報機関が定めた正式な分類ではありません。
そのため、広告や口コミに書かれた表現だけでは、審査の通りやすさを判断できません。
特に注意したい表現は、次のとおりです。
- ブラックでも100%借入可能
- 誰でも審査に通る
- 総量規制を超えても無条件で融資
- 自己破産直後でも審査なし
- 他社延滞中でも融資確定
- 登録料を払えば融資保証
正規の貸金業者には返済能力の調査義務があります。
そのため、審査が不要で融資を保証するといった勧誘には警戒してください。
会社名や登録番号が表示されている場合でも、それだけで信用せず、公的な情報と照合することが必要です。
知恵袋での相談と個人情報
知恵袋などで借金に関する質問をするときは、個人情報の公開に注意してください。
質問者IDを非公開にするなどの機能があっても、書き込んだ内容から個人が推測される可能性はあります。
また、回答者も匿名であるため、勧誘目的の投稿が混じっている場合があります。
以下の情報は、公開の掲示板に書き込まないようにしましょう。
- 氏名や住所
- 携帯電話番号
- 勤務先の詳しい情報
- 銀行口座番号
- カード番号や暗証番号
- 本人確認書類の画像
- SMSで受信した認証コード
借金の相談では、借入先、残高、返済状況などを説明する必要がある場合もあります。
個人情報を含む詳しい相談は、公開の掲示板ではなく、公的な相談窓口や法律の専門家へ行う方法を検討してください。
闇金・違法業者の見分け方
登録貸金業者か確認する
⚠️ 消費者金融を利用する場合は、貸金業の登録状況を確認することが大切です。
貸金業を営むには、原則として国または都道府県の登録が必要です。
登録された貸金業者かどうかは、金融庁の登録貸金業者情報検索サービスなどで調べられます。
確認する際は、次の項目を照合してください。
- 正式な会社名や商号
- 貸金業登録番号
- 登録された所在地
- 電話番号
- 登録を行った財務局や都道府県
- 実際にアクセスした公式サイトの情報
注意したいのは、正規業者の名前や登録番号を無断で使用する業者が存在することです。
そのため、登録番号の表示があるだけで安全と判断しないでください。
なお、金融庁の検索サービスは登録情報の更新時点によるため、検索結果だけでは最新状況を確認できない場合があります。
疑問がある場合は、登録先の財務局や都道府県へ問い合わせてください。
SNSの個人間融資に注意
XやInstagram、LINEなどでは、「ブラックでも融資します」「個人でお金を貸します」といった勧誘を見かけることがあります。
しかし、SNS上の個人間融資には、無登録の貸金業者や悪質な勧誘が紛れているおそれがあります。
金融庁も、SNSなどを利用した個人間融資について注意を呼びかけています。
個人であっても、反復継続する意思を持って金銭を貸し付ける行為は、貸金業に該当します。
また、不特定多数に向けて融資を勧誘する行為が、貸金業法の規定に抵触する場合もあります。
特に注意したい要求は、次のとおりです。
- 融資前に保証金を振り込ませる
- 登録料や審査料を先払いさせる
- 銀行口座を譲り渡すよう求める
- キャッシュカードを送らせる
- 本人確認書類の写真を要求する
- 家族や知人の連絡先を提出させる
- 性的な画像や動画を要求する
こうした要求に応じると、金銭被害だけでなく、個人情報の悪用や犯罪に巻き込まれるおそれがあります。
参考:金融庁「SNS等を利用した個人間融資にご注意ください」
闇金を利用した場合の対応
違法な高金利や脅迫的な取立てなどの被害が疑われる場合は、早めに相談窓口へ連絡してください。
取立てや契約の問題については、実際の契約内容や送金履歴などによって判断が変わります。
そのため、記事の説明だけで支払義務の有無を判断せず、記録を整理して相談することが大切です。
相談に備えて、次の資料を保管しておきましょう。
- 契約書や借用書
- LINEやメールのやり取り
- 相手の電話番号やSNSアカウント
- 振込先の銀行口座情報
- 送金した金額と日時
- 返済を求められた金額
- 脅迫的な連絡の記録
新たな個人情報や追加費用を求められても、安易に応じないようにしてください。
脅迫や身の危険がある場合は警察へ相談し、緊急の場合は110番を利用してください。
緊急性が低い警察への相談には、警察相談専用電話の#9110も利用できます。
おまとめローンは利用できる?
おまとめローンの仕組み
複数の消費者金融などから借りている場合、おまとめローンを検討できることがあります。
おまとめローンとは、複数の借金を新しいローンで借り換え、返済先をまとめる商品です。
例えば、3社に返済している借金を1社のローンにまとめることが考えられます。
返済日が減り、毎月の支払管理をしやすくなる場合があります。
また、借換えによって適用金利が下がれば、利息負担を軽減できる可能性もあります。
一方で、次の点には注意してください。
- 新しいローンの審査を受ける必要がある
- 既存の借入れが対象になるか確認が必要
- 金利が必ず下がるわけではない
- 返済期間が延びる場合がある
- 毎月の返済額が減っても総返済額が増えることがある
- 借換え後に追加借入れすると負担が増える場合がある
おまとめローンは借金を自動的に減額する制度ではありません。
新しい借入れによって、既存の借金を返済する仕組みです。
総量規制オーバーの場合
おまとめローンは、一定の条件を満たすと総量規制の例外貸付けに該当する場合があります。
例えば、顧客に一方的に有利となる借換えなどが、法律上の例外として扱われることがあります。
そのため、貸金業者からの借入残高が年収の3分の1を超えていても、対象となる借換えを検討できる場合があります。
ただし、例外貸付けに該当することと、審査に通ることは別です。
確認したい項目は次のとおりです。
- 現在の借金が対象となるか
- 借換え後の金利
- 借換え後の返済総額
- 新しい返済期間
- 毎月の返済額
- 繰上返済の条件
- 総量規制の例外に該当する商品か
現在の収入では返済を続けられない場合、おまとめローンだけでは解決しないこともあります。
返済能力が不足している場合は、債務整理などの選択肢も比較しましょう。
借りられない場合の資金調達
生活福祉資金貸付制度
消費者金融から借りられない場合は、公的な貸付制度も確認してみましょう。
生活福祉資金貸付制度は、低所得世帯、障害者世帯、高齢者世帯などの生活を支援する制度です。
民間の消費者金融とは、制度の目的や貸付条件が異なります。
制度には、主に次のような資金があります。
- 総合支援資金:生活再建までの生活費などを支援する資金
- 緊急小口資金:緊急かつ一時的な生活費に対応する少額資金
- 福祉資金:介護や療養など生活上の必要経費に対応する資金
- 教育支援資金:対象世帯の教育費を支援する資金
- 不動産担保型生活資金:一定の不動産を担保として生活費を借りる制度
通常の緊急小口資金は、貸付限度額が10万円以内で、無利子・保証人不要とされています。
また、総合支援資金の生活支援費は、単身世帯で月15万円以内、2人以上の世帯で月20万円以内が基本的な限度額です。
ただし、対象世帯や資金使途などの条件があり、申請すれば融資が保証されるわけではありません。
貸付けの判断では、返済できる見込みなども考慮されます。
相談先は、原則としてお住まいの地域の市区町村社会福祉協議会です。
住居確保給付金を確認する
🏠 家賃の支払いが難しい場合は、住居確保給付金の対象になる可能性があります。
この制度では、離職や収入減少などによって住居を失うおそれがある人について、一定の条件を満たす場合に家賃相当額の支援を行います。
2025年4月からは、家計改善のために家賃の安い住宅へ転居する必要がある人への転居費用支援も設けられました。
ただし、家賃相当額の支援と転居費用の支援では、それぞれ対象条件が異なります。
確認したい項目は次のとおりです。
- 離職や収入減少の状況
- 世帯全体の収入
- 預貯金などの資産
- 現在の家賃
- 求職活動などの要件
- 転居の必要性
- 自治体ごとの支給基準
制度の対象になるかは、自治体の窓口で確認してください。
生活困窮者自立支援制度では、家計の見直しや就労支援なども相談できます。
勤務先の給与前払い制度
現在働いている場合は、勤務先の給与前払い制度を確認する方法もあります。
給与前払いは、すでに働いた分の給与などについて、通常の給与支払日より前に受け取る仕組みです。
ただし、制度の内容は勤務先によって異なります。
また、給与前払いと従業員貸付制度は別のものです。
確認する項目は次のとおりです。
- 勤務先に制度があるか
- 対象となる給与の範囲
- 申請できる金額
- 利用手数料の有無
- 申請から支払いまでの日数
- 次回給与からの精算方法
給与前払いは、将来受け取る給与を前倒しするため、次の給与支給日に受け取れる金額へ影響する場合があります。
制度を利用する際は、翌月以降の生活費まで確認してください。
質屋や不用品の売却
貴金属や時計、ブランド品などを持っている場合は、質屋や不用品の売却も選択肢になります。
質屋では、品物を担保としてお金を借りることができます。
返済できない場合は、原則として預けた品物の所有権を失います。
また、質屋は消費者金融とは異なる法制度で営業しているため、金利などの条件も別に確認する必要があります。
検討するときは、次の点を確認してください。
- 質屋営業の許可を受けているか
- 借りられる金額
- 利息や手数料
- 返済期限
- 品物を受け戻すための条件
- 期限を過ぎた場合の取扱い
一方、不用品を売却する場合は、基本的に新たな返済義務は発生しません。
ただし、生活に必要な物まで売却しないよう注意してください。
生命保険の契約者貸付
解約返戻金のある生命保険に加入している場合は、契約者貸付を利用できることがあります。
契約者貸付は、解約返戻金の一定範囲内で保険会社からお金を借りる制度です。
すべての保険商品に利用できるわけではありません。
また、貸付利息が発生し、借入残高が増えると保険契約の継続に影響する場合があります。
保険会社へ、次の内容を確認してください。
- 契約者貸付の対象商品か
- 利用できる限度額
- 貸付利率
- 利息の計算方法
- 返済方法
- 保険金や解約返戻金への影響
保険の保障を維持するためにも、利用前に契約条件を確認することが必要です。
借金の返済が難しい場合
債務整理という解決方法
借金の返済を続けることが難しい場合、債務整理が選択肢になります。
債務整理とは、借金の返済条件を見直したり、法的な手続きを利用して返済負担を軽減したりする方法です。
代表的な方法には、次の3つがあります。
- 任意整理:債権者との話し合いで返済条件の変更を目指す方法
- 個人再生:裁判所の手続きを利用して借金を減額し、計画的に返済する方法
- 自己破産:裁判所の手続きを利用し、免責による支払義務の免除を目指す方法
それぞれ対象条件、手続き、費用、生活への影響が異なります。
任意整理は、残った借金を分割返済するため、継続的な返済能力が必要になることが一般的です。
個人再生も、減額された借金を返済する見込みが必要です。
一方、返済余力がほとんどない場合は、自己破産の検討が適することもあります。
どの方法が合うかは、借入額、収入、資産、住宅の有無などによって変わります。

任意整理のメリットと注意点
任意整理は、裁判所を利用せず、債権者と交渉して返済条件を見直す方法です。
弁護士や認定司法書士などに依頼し、将来の利息や返済期間について交渉することがあります。
ただし、債権者には交渉に応じる義務がありません。
そのため、希望どおりに利息が減額されるとは限りません。
任意整理を検討するときは、次の点を確認してください。
- 対象にする借入先
- 現在の元金と利息
- 毎月返済できる金額
- 希望する返済期間
- 債権者が交渉に応じるか
- 弁護士や司法書士への依頼費用
- 保証人などに与える影響
例えば、元金200万円の借金がある場合、将来利息の減免について合意できても、元金200万円がそのまま残ることがあります。
また、任意整理を行った後に収入が減少すると、合意した返済計画を続けられなくなることもあります。
その場合は、再度の任意整理や個人再生、自己破産などを検討することになります。
個人再生の仕組みと条件
個人再生は、裁判所を利用して借金の返済負担を軽減する制度です。
法律上の要件を満たし、再生計画が認可されれば、減額された借金を原則3年間で返済します。
特別な事情がある場合は、返済期間を5年まで延ばせる場合があります。
ただし、借金の金額だけでなく、収入や財産などによって返済額が変わります。
主な確認項目は次のとおりです。
- 継続的な収入を得られる見込み
- 無担保債務の総額
- 所有する財産の価値
- 毎月の生活費と返済余力
- 住宅ローンの有無
- 保証人付き債務の有無
- 裁判所へ支払う費用
小規模個人再生では、原則として住宅ローンなどを除く無担保債務が5,000万円以下であることなどの要件があります。
また、住宅資金特別条項を利用できる場合は、一定の条件のもとで住宅を残せる可能性があります。
ただし、住宅ローン自体が免除されるわけではありません。
参考:裁判所「個人再生」
自己破産の仕組みと注意点
自己破産は、借金の返済が困難になった場合に裁判所へ申し立てる手続きです。
その後、免責が認められれば、原則として対象となる借金の支払義務が免除されます。
ただし、自己破産を申し立てれば自動的にすべての借金がなくなるわけではありません。
税金や養育費など、免責されない債務もあります。
また、財産や職業などに一定の影響が生じる場合があります。
自己破産を検討するときは、次の点を確認してください。
- 現在の借金総額
- 返済が難しくなった経緯
- 預貯金や不動産などの財産
- 自動車や保険の契約内容
- 保証人や連帯保証人の有無
- 税金など免責されない債務
- 申立費用や専門家への依頼費用
返済できないと分かっていながら新たな借金をした場合などは、免責の判断に影響することがあります。
個別の事情によって判断が変わるため、関係資料を整理して弁護士などへ相談してください。
債務整理中の新規借入れ
債務整理の手続き中に新しい借金をすることには注意が必要です。
任意整理では、返済計画の見直しに影響する場合があります。
個人再生では、新たな債務が再生計画や手続きに影響することがあります。
自己破産では、借入れの経緯によって免責判断に関係する場合があります。
手続き中にお金が不足した場合は、次の内容を担当者へ伝えてください。
- 不足している金額
- お金が必要になった理由
- 現在の収入と生活費
- 支払期限が迫っている費用
- 利用を検討している借入先
- 公的支援を利用できるか
債務整理中は、新規借入れをする前に依頼先の弁護士や司法書士へ相談することが大切です。
借金減額相談と相談先
無料相談と依頼費用の違い
借金について相談できる窓口には、無料で利用できるものがあります。
ただし、無料相談と債務整理の手続き費用が無料であることは別です。
弁護士事務所や司法書士事務所の中には、初回相談を無料としているところもあります。
一方、正式に債務整理を依頼する場合は、費用が発生することがあります。
相談前には、次の内容を確認してください。
- 相談料が無料になる条件
- 無料相談の時間や回数
- 着手金の有無
- 報酬金の計算方法
- 実費や裁判所費用
- 費用の分割払いの可否
- 途中解約時の精算方法
- 正式な依頼契約までの流れ
また、認定司法書士が裁判外の和解について代理できる範囲には、個別の債権の価額などによる制限があります。
債務整理を依頼する場合は、資格や取扱業務の範囲を確認してください。
法テラスの無料法律相談
法テラスは、法律問題の解決に必要な情報提供や、一定の条件を満たす人への法律相談・費用立替えなどを行う公的な機関です。
収入や資産が一定の基準以下である場合などには、無料法律相談を利用できることがあります。
民事法律扶助制度による無料法律相談は、原則として1回30分、同じ問題について3回まで利用できる仕組みです。
また、弁護士や司法書士への依頼費用について、立替制度を利用できる場合もあります。
相談の際は、次の資料を準備すると説明がしやすくなります。
- 借入先の一覧
- 各社の借入残高
- 金利と毎月の返済額
- 給与明細などの収入資料
- 家賃や生活費の金額
- 督促状や契約書
- 保有している預貯金や財産の情報
なお、法テラスの費用立替制度は、依頼費用が無条件に免除される制度ではありません。
原則として立替費用を返済する必要がありますが、生活状況などによって猶予や免除の対象となる場合もあります。
日本貸金業協会への相談
日本貸金業協会の貸金業相談・紛争解決センターでは、貸金業者からの借入れや返済に関する相談を受け付けています。
多重債務や貸金業者とのトラブルについても相談できます。
貸金業務に関する苦情処理や、一定の紛争についての解決手続きも設けられています。
相談前には、次の内容を整理してください。
- 相談したい貸金業者の名称
- 現在の借入残高
- 契約日と借入時の条件
- 返済が難しくなった理由
- これまでの返済状況
- 希望する相談内容
貸金業相談・紛争解決センターの電話番号は0570-051-051です。
電話受付は平日9時から17時までで、土日祝休日と年末年始休業日は除かれます。
相談窓口の業務内容や受付条件は、公式サイトで確認してください。
相談する前の準備
相談先を決める前に、現在の借入状況と家計を整理しておくと、相談内容が明確になります。
特に、借金を何社から借りているか、毎月いくら返済しているかを確認してください。
例えば、借入先ごとに次の内容をまとめます。
- 金融機関名
- 契約日
- 現在の残高
- 適用金利
- 毎月の返済額
- 返済日
- 延滞している金額
- 保証人の有無
そのうえで、手取り収入、家賃、食費、公共料金などの支出を整理します。
これにより、返済計画を続けられるのか、債務整理や公的支援が必要なのかを検討しやすくなります。
なお、裁判所から訴状や支払督促などが届いている場合は、通常の督促状とは区別して扱ってください。
裁判所からの書類には対応期限が定められている場合があるため、書類名と受領日を確認し、早めに法律の専門家へ相談してください。
スーパーブラックのよくある質問
本当に借りられる会社はある?
過去に延滞や債務整理を経験していても、現在の状況によっては新たな借入れを検討できる場合があります。
ただし、どの金融機関も審査を行うため、特定の会社で融資を受けられるとは断定できません。
確認したい条件は次のとおりです。
- 現在の延滞の有無
- 安定した収入の有無
- 現在の借入残高
- 総量規制との関係
- 金融機関の商品条件
知恵袋の口コミよりも、自分の信用情報と返済能力を確認することが大切です。
延滞中でも借りられる?
現在も長期延滞が続いている場合、新規借入れの審査は厳しくなります。
返済能力が不足していると判断されれば、融資を受けられないことがあります。
すでに延滞している場合は、次の内容を整理してください。
- 延滞している金融機関
- 延滞金額
- 延滞が始まった時期
- 毎月返済できる金額
- 借入先に相談した履歴
返済の継続が難しい場合は、追加借入れよりも返済条件の見直しや債務整理を検討してください。
自己破産後でも借りられる?
自己破産を経験した人について、法律上一生新たな借入れを禁止する制度があるわけではありません。
ただし、破産に関する信用情報が登録される場合があり、ローン審査に影響することがあります。
確認する項目は次のとおりです。
- 破産手続開始決定日
- 免責が確定した日
- 信用情報の登録状況
- 現在の収入
- 現在の借入残高
信用情報の保有期間が過ぎても、審査通過が保証されるわけではありません。
無職でも借りられる?
本人に継続的な収入がない場合、通常の消費者金融から新たに借りることは難しくなります。
貸金業者は返済能力を調査する必要があり、総量規制も原則として本人の年収を基準に判断するためです。
無職で生活費が不足している場合は、次の制度を確認してみましょう。
- 生活福祉資金貸付制度
- 生活困窮者自立支援制度
- 住居確保給付金
- 就労支援
- 生活保護
制度ごとに対象者や資産、収入などの要件が異なります。
自治体や社会福祉協議会で利用条件を確認してください。
年金受給者でも借りられる?
年金収入がある人でも、金融機関の商品条件によっては申込対象になる場合があります。
ただし、年金のみを収入とする人の申込みを受け付けていない商品もあります。
確認する項目は次のとおりです。
- 申込可能年齢
- 年金収入のみで申込み可能か
- 本人の収入金額
- 毎月の生活費
- 希望する借入額
- 返済期間
年金を受給しているという理由だけで、融資が保証されることはありません。
生活費が不足している場合は、自治体の支援制度も含めて確認しましょう。
総量規制オーバーでも借りれる?
通常の貸金業者からの借入れでは、原則として年収の3分の1を超える新たな貸付けが禁止されています。
ただし、法律上の一定の条件を満たす借換ローンなどは、例外貸付けに該当する場合があります。
確認したい内容は次のとおりです。
- 対象となる借入残高の合計
- 現在の年収
- 借換対象となる債務
- 借換えによる返済条件の変化
- 毎月の返済負担
総量規制の例外に該当しても、返済能力の審査は必要です。
債務整理中に借りられる?
債務整理中の新規借入れは、進めている手続きに影響する場合があります。
特に自己破産や個人再生の手続き中は、新たな借金の内容によって問題が生じることがあります。
お金が必要になった場合は、次の内容を整理してください。
- 現在進めている債務整理の種類
- 不足している生活費
- 支払期限
- 現在の収入と支出
- 利用できる公的支援
新たに借りる前に、依頼している弁護士や司法書士へ相談してください。
借金減額診断は無料?
インターネット上には、無料で利用できる借金減額診断サービスがあります。
ただし、診断結果はあくまで参考情報であり、借金の減額を保証するものではありません。
利用前には次の内容を確認してください。
- 運営事業者の正式名称
- 実際に相談を受ける事務所
- 無料で利用できる範囲
- 正式依頼後の費用
- 個人情報の提供先
- 電話やメールによる連絡の有無
診断結果だけで借金が減額されることはありません。
実際の減額や返済条件の変更は、契約内容や交渉、裁判所の手続きなどによって決まります。
参考情報
📚 本記事の制度・法律に関する説明は、以下の公的機関などの公表資料を参考にしています。
金融商品や相談制度の条件は変更される場合があるため、利用前に最新情報を確認してください。
- 金融庁「登録貸金業者情報検索サービス」
- 金融庁「SNS等を利用した個人間融資にご注意ください」
- 日本貸金業協会「総量規制について」
- 日本貸金業協会「総量規制が適用されない場合について」
- 日本貸金業協会「上限金利について」
- CIC「CICが保有する信用情報」
- JICC「信用情報の内容と登録期間」
- 全国銀行協会「全国銀行個人信用情報センターの概要」
- 厚生労働省「生活福祉資金貸付制度」
- 裁判所「個人再生」
- 法テラス「債務・貸付」
- 法テラス「無料法律相談のご利用の流れ」
- 日本貸金業協会「貸金業相談・紛争解決センター」
総括:スーパーブラックでも借りれる
「スーパーブラックでも借りれる 知恵袋」と検索すると、さまざまな金融会社や借入方法が紹介されています。
しかし、スーパーブラックでも無条件で融資を受けられる金融機関は存在しません。
正規の貸金業者には返済能力を調査する義務があり、現在の借入状況や収入などを確認したうえで審査が行われます。
現在も長期延滞が続いている場合や、返済能力が不足している場合は、新たな借入れが難しくなります。
一方、過去の延滞が解消され、現在は安定した収入がある場合などには、金融機関が個別に審査する余地があります。
ただし、借りられる可能性があることと、実際に借りることが生活にとって適切かどうかは別の問題です。
📌 新たな借入れを考える前に、以下の項目を確認してください。
- 信用情報機関に登録されている内容
- 現在の延滞や滞納の状況
- 毎月の収入と生活費
- 既存の借入残高と返済額
- 総量規制との関係
- 借入先の登録状況と商品条件
- 返済期間と返済総額
- 公的支援や債務整理の利用条件
借金の返済が難しい場合は、さらに借金を増やす方法だけでなく、返済条件の変更や債務整理も検討できます。
また、生活費や家賃などが不足している場合は、生活福祉資金貸付制度や住居確保給付金などを利用できる可能性があります。
まずは借入先、残高、金利、毎月の返済額を整理し、現在の家計で返済を続けられるか確認してみましょう。
そのうえで必要に応じて、法テラス、日本貸金業協会、社会福祉協議会、自治体などへ相談してください。
借りられる金融会社を探すことだけでなく、借金を増やさずに生活を立て直せる方法を考えることが大切です。
関連記事
-
-
5chで注目の神金融とは?特徴と利用のポイント
神金融という言葉が、5chを中心に注目を集めています。 一般の金融機関では対応が難しいケースでも柔軟に対応し、多くの利用者から「最後の砦」として支持されていることがその理由の一つです。 また、5chに ...
続きを見る
-
-
セントラルの借り入れ|審査・在籍確認や5ch(2ch)口コミを解説
「セントラルでの借り入れを考えているけれど、どんな会社かよくわからない…」と、不安を感じていませんか。 中小の金融機関であるため、インターネット上の口コミや5ch(2ch)の情報を調べてみると、「やば ...
続きを見る
-
-
いつも金融5ch(2ch)の口コミ・審査基準まとめ
「いつも金融5ch(2ch)の口コミ・審査基準」と検索している方の中には、「審査が甘いって本当?」 「ヤミ金じゃないの?」と不安に思っている方も多いのではないでしょうか。 実際、ネット上には審査に通っ ...
続きを見る
-
-
キャレントの在籍確認とヤミ金疑惑、メリット・デメリット
法人として資金調達を急ぐ際、キャレントの在籍確認の仕組みや、実はヤミ金ではないかという点について、深く悩まれる経営者の方は少なくありません。 インターネット上でキャレントの審査に落ちたという体験談や、 ...
続きを見る

