🔎 「神金融最後の砦 5ちゃんねる」と検索して、借入先を探していませんか。
実はこの呼び名は、審査に不安がある人向けの言葉にすぎません。
💡 掲示板の「借りられた」という書き込みだけでは、あなたが借りられるかどうかは決まらないのです。
この記事では、名前が挙がる各社の公式情報と、申込み前の確認点を整理します。
🧭 返済のための借入れで悩む方に向けて、公的な相談先もあわせて紹介します。
神金融最後の砦とは何か
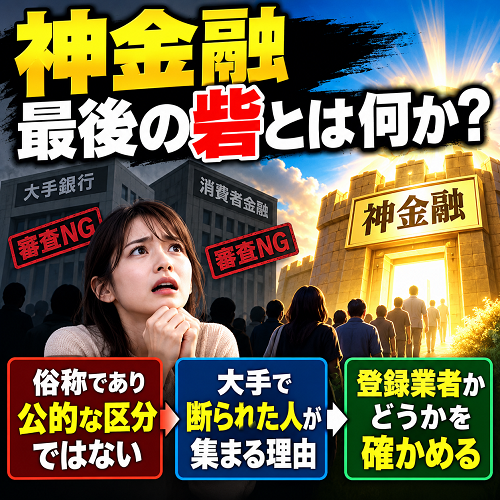
📌 「神金融」「最後の砦」は、法律上の区分でも公的な認定でもない俗称です。
理由は、5ちゃんねるなどの掲示板で、利用者が自然に使い始めた呼び名だからです。
🍀 大手の審査に通らなかった人が、中小の消費者金融に望みをかけたくなる気持ちは自然ですよね。
だからこそ、呼び名の意味を正しく知っておくことが、損をしない近道になります。
俗称であり公的な区分ではない
🏷️ 「神」と付いていても、安全性や借りやすさを保証するものではありません。
金融庁が認めた業者の一覧でもないため、この言葉だけで登録業者だと判断するのは危険です。
- 神金融や最後の砦は、掲示板で広まった呼び名
- 商品の種類として、法律に定められた言葉ではない
- 正規業者の名前を使ったなりすましも存在する
- サービス名より、契約相手の正式な会社名が大切
🔍 たとえば広告に「最後の砦」と書かれていても、その下に会社名や登録番号がなければ、確認のしようがありません。
紹介文と、実際の申込条件は、分けて読むようにしましょう。
大手で断られた人が集まる理由
🚪 中小の消費者金融が注目されるのは、大手とは違う目線で審査を行うと受け取られているからです。
大手で断られた人が、次の選択肢として名前を挙げやすいというわけです。
- 大手は自動審査が中心だと言われている
- 中小は担当者が個別に内容を見ると言われている
- 過去より現在の収入を重く見るという口コミがある
- ただし、どの項目をどれだけ重く見るかは非公開
⚠️ ここで気をつけたいのは、これらがあくまで口コミや一般的な説明という点です。
各社の審査の中身は公開されていないので、噂を鵜呑みにして期待しすぎないことが大切です。
登録業者かどうかを確かめる
✅ お金を貸す仕事をするには、財務局長または都道府県知事の登録が必要です。
登録の有無は、金融庁の「登録貸金業者情報検索サービス」で調べられます。
- 会社名、登録番号、所在地、電話番号を照合する
- 公式サイトに載っている連絡先かを確かめる
- 登録が確認できない相手には、個人情報を送らない
- 日本貸金業協会の会員かどうかも見ておく
📞 検索結果と、広告に書かれた電話番号が違う場合は、そこで手を止めてください。
一致を確かめてから進めるだけで、悪質業者に近づくリスクはぐっと減らせます。
中小なら通るとは限らない理由
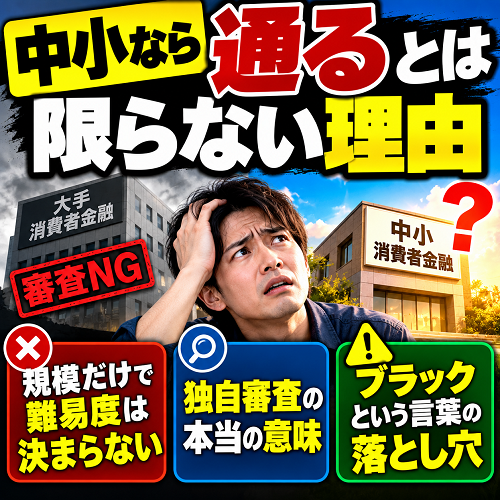
🧱 「中小なら審査が甘い」という考え方は、正確ではありません。
中小にも審査があり、総量規制や返済能力の確認といったルールが同じように適用されるからです。
規模だけで難易度は決まらない
⚖️ 会社の大きさだけで、審査の通りやすさを比べることはできません。
各社が自分たちの基準で、融資するかどうか、どんな条件にするかを決めているためです。
- 大手は自動、中小は対人と、きれいに分けられない
- 申込みができることと、融資を受けられることは別
- 年齢、収入、居住地域などの申込条件を先に確認する
- 非公開の基準を、口コミや紹介者の経歴から推測しない
🧩 申込条件に合っていても、結果は審査しだいです。
「申し込めるから通るはず」と思い込まないように、気持ちに余裕をもっておきましょう。
独自審査の本当の意味
🔑 「独自審査」という言葉には、延滞中でも貸してくれるという意味はありません。
現在の収入を見ることと、過去の返済履歴を見ないことは、まったく別の話だからです。
- 信用情報を使わない、という意味ではない
- 現在の収入や仕事の安定感を重く見る場合がある
- 他社の返済が遅れている状態は、不利になりやすい
- 借入残高が多いと、条件が厳しくなることもある
💬 独自審査は、門前払いを避けて話を聞いてもらえる可能性がある、くらいに受け止めるのが現実的です。
「誰でも通る魔法」ではないと覚えておいてください。
ブラックという言葉の落とし穴
🖤 「ブラック」は、延滞や債務整理などの情報が信用情報に登録された状態を指す俗称です。
ところが、この言葉だけでは何の情報が、どこに、いつまで残るのかが分かりません。
- 現在の延滞と、過去に解消した延滞は分けて考える
- 債務整理の手続中、返済中、完了後も分けて考える
- 信用情報の登録内容と、各社の判断を混同しない
- 断られたことだけで、延滞が登録されたとは断定できない
🧐 審査には収入、借入残高、商品条件など、ほかの要素も関わります。
自分がどの状態にあるのかは、信用情報の開示で事実を確かめるのが先です。
5ちゃんねるの口コミの読み方
📱 掲示板の口コミは、参考にはなっても答えにはなりません。
理由は、投稿者の状況も時期も、あなたとは違うからです。
可決報告が語らないこと
📝 掲示板では、融資が認められたことを「可決」と書くことがあります。
しかし匿名の投稿は、本人の報告なのか、内容が正確なのかを確かめられません。
- 同じ年収でも、毎月の返済額や延滞の有無は人それぞれ
- 過去の可決報告から、同じ金額を借りられるとは判断できない
- 「通った」が仮の回答なのか、入金まで済んだのか不明なことも
- 融資までの時間は、回答と入金を分けて見る
⏳ たとえば「30分で借りられた」という書き込みが、審査回答までの時間なのか、振込までの時間なのかで、意味は大きく変わります。
読むときは、この違いを意識しましょう。
口コミを確かめる四つの視点
🔦 口コミを読むなら、事実と感想を切り分けるのがコツです。
次の4点をチェックすると、情報の使える部分が見えてきます。
- 投稿の年月と、自分が申し込む時期が近いか
- 対象の会社、店舗、商品が特定できるか
- 申込額、契約額、実際の借入額が区別されているか
- 審査回答と、契約完了や入金が区別されているか
🛑 ひとつでも曖昧なら、その投稿は話のネタ程度にとどめておくのが安全です。
なお本記事では、投稿者や契約内容を確かめられた個別の口コミは載せていません。
古い情報に振り回されない
🕰️ 掲示板の情報は、会社情報やサービス条件が最新とは限りません。
所在地の変更、金利の改定、契約方法の追加などで、現状と食い違うことがあるからです。
- 金利や限度額は、現在の貸付条件表で確認する
- 無利息サービスは、対象者と開始日を確認する
- 電話や郵送の扱いは、今の契約方法ごとに問い合わせる
- 最後は公式の会社概要と照らし合わせる
📚 次の章で紹介する各社も、審査通過率や借りやすさのランキングではありません。
あくまで、公式情報から確認できた内容を整理したものです。
中小消費者金融の特徴と注意点
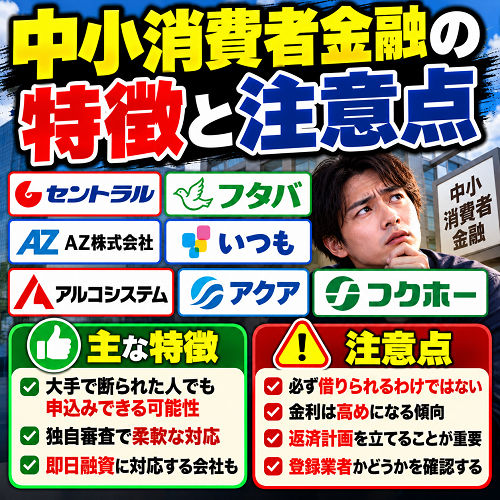
🏢 中小消費者金融は、会社ごとに利用条件や契約方法が異なります。
ここでは、各社の公式情報をもとに、特徴・良い点・注意点を分かりやすく整理します。
🔖 掲載順は、審査の通りやすさや、おすすめの順位ではありません。
表示されている最大限度額や最低金利も、すべての方に適用される条件ではありません。
💰 比較するときは、借りられる金額だけでなく、毎月の返済額と完済までに支払う総額を確認しましょう。
実質年率とは、利息などの借入費用を年率で表したもので、実際の負担は借入額や利用期間によって変わります。
セントラルの特徴と良い点
💳 セントラルは、契約した限度額の範囲内で利用するカードローンを取り扱っています。
契約限度額は1万円から300万円で、実際の契約額は審査によって決まります。
貸付利率は実質年率4.80%から18.00%です。
契約限度額が100万円以上の区分では、上限が15.00%となっています。
🎁 良い点は、条件を満たす初回契約者向けに、最大30日間の金利0円サービスがあることです。
対象期間内に返済を進められれば、その期間の利息負担を抑えられます。
- ✅ 対象は20歳以上で、定期的な収入と返済能力があり、同社の基準を満たす方
- ✅ 担保と連帯保証人は不要
- 🎁 金利0円サービスは、初めての新規無担保ローン契約が対象
- 📅 無利息期間は、借入日ではなく契約日の翌日から開始
- ⚠️ 再契約や増額などは、無利息サービスの対象外
📌 契約から借入れまで日数が空くと、実際に借りる前に無利息期間が進みます。
期間中も返済日はあるため、初回返済日を確認してください。
ATMなどの手数料は、無利息とは別に確認が必要です。
無利息期間が終わった後の金利も含め、返済予定を立てましょう。
出典:セントラル「貸付条件」「最大30日金利0円サービス」
フタバの特徴と良い点
📋 フタバは、公式FAQで50万円までの融資を案内しています。
対象は、20歳以上73歳以下で、安定した収入と返済能力がある方です。
🌱 アルバイトやパート、派遣社員でも、安定した収入があれば申込みの対象になります。
雇用形態だけで申込みを諦めず、公式の利用条件を確認できる点は、検討する際の判断材料になります。
🎁 初めて利用する方には、契約日の翌日から30日間の無利息サービスが案内されています。
ただし、申込条件に合うことと、審査に通ることは別です。
- ✅ 安定した収入があるアルバイトやパートなども申込みの対象
- 🎁 30日間無利息は初回利用者が対象で、利用経験者は対象外
- 💰 公式FAQでは、年会費と入会金の負担はないと案内
- 📞 自宅や勤務先に、担当者の個人名で確認の連絡をする場合がある
- 📮 申込書や借用書など、契約関係の書類送付がある
⚠️ 「他社借入が4社以内なら借りられる」とは判断できません。
借入件数の条件が示されていても、借入残高や返済能力などを含めた審査があります。
家族や勤務先への連絡が気になる場合は、申込み前に確認方法を問い合わせましょう。
書類の送付先や、契約までに必要な手順も確認すると安心です。
出典:フタバ「よくあるご質問」「30日間無利息サービスについて」
AZ株式会社の特徴と良い点
🔍 AZ株式会社のフリーローンは、利用金額が1万円から200万円の商品です。
実質年率は7.0%から18.0%で、100万円以上の場合は上限15.0%以下と案内されています。
🧾 良い点は、担保と連帯保証人が原則不要であることです。
担保とは返済に備えて提供する不動産などで、連帯保証人とは本人が返済できない場合などに返済責任を負う人です。
ただし、審査内容によっては、不動産担保や連帯保証人が必要になります。
「原則不要」を、どの契約でも不要という意味で受け取らないようにしましょう。
- ✅ 1万円からの利用金額が案内されている
- 📋 複数の返済方式があり、実際に利用する方式の確認が必要
- 📅 返済期間や回数は、借入額と契約条件によって異なる
- ⚠️ 担保や連帯保証人を求められた場合は、その負担も確認
- 🔎 電子契約や書類の受取方法は、申込み前に問い合わせる
📌 「自己破産の免責直後でも借りられた」という口コミは、ほかの方にも同じ結果になる根拠にはなりません。
免責とは、裁判所の判断により一定の債務の返済責任を免除することです。
過去の手続きだけで融資の可否を決めず、現在の収入や債務状況を正確に伝えてください。
毎月の返済額と完済までの総額も、提示された条件で確認しましょう。
出典:AZ株式会社「フリーローン」
いつもの特徴と確認事項
🏢 「いつも」は、高知県高知市に本社を置く、株式会社いつもが運営する消費者金融サービスです。
公式会社概要には、高知県知事の貸金業登録番号と、日本貸金業協会の会員番号が掲載されています。
🔎 公式サイトには、商品案内のほか、必要書類、返済方法、返済シミュレーションなどの案内があります。
申込み前に、借入れから返済までの流れを確認するために活用できます。
- 🏢 運営会社は株式会社いつもで、本社所在地は高知県高知市
- 📋 公式会社概要に貸金業登録番号と協会会員番号を掲載
- 🧾 必要書類や返済方法の案内を確認できる
- 💰 契約前に、適用金利と毎月の返済額を問い合わせる
- ⚠️ 無利息サービスや勤務先への電話の扱いは、適用条件を直接確認
無利息サービスを利用できる場合も、対象者、開始日、契約額などの条件を確認してください。
特典に合わせて必要以上に借りず、実際に必要な金額と返済負担を基準に検討しましょう。
出典:いつも「会社概要」
アルコシステムの特徴と良い点
📄 アルコシステムは、証書貸付という方式で融資を行っています。
借入額や返済条件を定めた契約書を交わして、お金を借りる方式です。
貸付限度額は50万円です。
公式貸付条件では、新規契約者向けの実質年率が3.00%から20.00%と表示されています。
📝 契約時に借入額と返済条件を確認し、完済までの計画を立てられる点が判断材料になります。
ただし、実際の金利や返済方法は、審査後に提示される条件で確認してください。
- ✅ 担保と保証人は原則不要
- 📅 返済期間は最長5年、返済回数は1回から60回
- 📋 一括返済や分割返済など、複数の返済方式を案内
- ⚠️ 表示された最低金利が、全員に適用されるわけではない
- 🔎 追加借入れの際は、再申込みや契約の手続きを確認
📌 カードローンのように、借入枠の中で何度でも自由に引き出せるとは限りません。
追加融資を希望するときの審査や契約について、先に確認しておきましょう。
また、総量規制の範囲内でも、同社の規定により融資対象外となる場合があります。
制度上の上限に余裕があることだけで、借りられるとは判断できません。
出典:アルコシステム「貸付条件・融資規定」
アクアの特徴と良い点
📱 アクアは、スマートフォンなどから申し込めるフリーローンを案内しています。
公式サイトでは、契約書類もWebで手続きできることが紹介されています。
良い点は、本人確認書類を画像で提出し、Webで契約を進められることです。
契約時の郵送物がないと案内されているため、書類の往復を減らしたい方の比較材料になります。
- ✅ パソコンやスマートフォンから申込みができる
- 📷 本人確認書類は、画像をアップロードして提出
- 📱 公式サイトでは、Web契約で契約時の郵送物がないと案内
- 🏢 現在の公式会社概要の所在地は京都市中京区
- ⏰ 混雑状況によっては、審査の連絡まで数日かかる場合がある
🗺️ 新潟の所在地や古い電話番号が書かれた情報には注意してください。
現在の公式会社概要と登録情報を照合して、連絡先を確認しましょう。
Web契約で郵送物がないことと、勤務先への電話がないことは別です。
契約後や返済が遅れた場合の連絡・発送についても、必要に応じて問い合わせましょう。
出典:アクア「申込みから契約までの流れ」
フクホーの特徴と良い点
🏦 フクホーは、証書貸付方式のフリーキャッシングを取り扱っています。
公式FAQでは、新規利用者の初回契約は50万円までと案内されています。
🔄 通常の借入れに加え、貸金業者の借金を借り換えるための商品もあります。
用途に応じて商品を比較できる点が特徴ですが、借換えによって必ず負担が軽くなるわけではありません。
- 💰 5万円以上10万円未満は、実質年率7.30%から20.00%
- 💰 10万円以上100万円未満は、実質年率7.30%から18.00%
- ✅ フリーキャッシングの担保と連帯保証人は原則不要
- 🧾 本人確認書類や所得を証明する書類などが必要
- 📋 借換えローンは、資金の使い道や返済期間が通常の商品と異なる
📌 対象は、20歳以上で定期的な収入と返済能力があり、同社の基準を満たす方です。
初回50万円までという表示も、50万円の融資を約束するものではありません。
⏰ 申込受付、審査回答、契約書類の確認、入金は、それぞれ別の段階です。
必要な日に間に合うかは、必要書類と契約方法を確認したうえで問い合わせてください。
借換えを検討する場合は、月々の返済額だけでなく、返済期間と支払総額も比べましょう。
返済期間が長くなることで、利息の合計が増えることもあります。
出典:フクホー公式FAQ「どんな商品がありますか?」
借りる前に知る総量規制と返済額
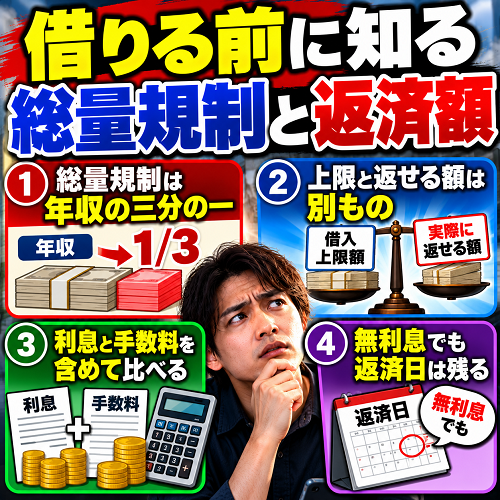
🧮 借りる前に押さえたいのは、借りられる額より返せる額です。
借入れが増えるほど、毎月の負担は想像以上に重くなるからです。
総量規制は年収の三分の一
📏 総量規制は、貸金業者から個人への貸付けで、借り過ぎを防ぐためのルールです。
原則として、対象となる借入残高の合計が年収の3分の1を超える貸付けは禁止されています。
- 1社ごとの上限ではなく、複数社の借入れを合算する
- 消費者金融に加えて、カードのキャッシングも対象
- 銀行からの借入れは、総量規制の対象外
- 除外や例外の貸付けもあり、商品名だけでは判断できない
🏧 カードの利用明細から、ショッピングとキャッシングを分けて残高を調べておきましょう。
借入可能額の表示だけで、追加融資が受けられると思い込むのは禁物です。
(出典:金融庁『貸金業法Q&A』)
上限と返せる額は別もの
🧠 制度上の上限と、無理なく返せる額は別の話です。
たとえば年収300万円で、借り入れが80万円あるとします。
- ほかに対象の借入れがなければ、借りれる額は20万円
- この20万円は、融資を約束された金額ではない
- 上限以内でも、断られたり少ない額になったりする
- 返済の目安は、年収より毎月の手取りと支出で考える
🏠 家賃、食費、光熱費、医療費、既存の返済額を引いて、残る金額を書き出してみてください。
税金や更新料、修理費に備える積立も、見落としがちですよね。
利息と手数料を含めて比べる
💴 返済総額は、元金だけでなく利息や手数料まで含めて見ます。
例として、10万円を年18%で30日間借り、残高が変わらないと仮定します。
- 365日で日割り計算すると、利息は約1,479円
- 手数料や無利息サービスは含めない試算
- 端数処理は、契約によって異なる
- ATM利用料や振込手数料も、別に確認する
⚡ 返済が遅れたときの遅延損害金は、通常の利息とは別の負担です。
適用率や発生する時期は、契約書で確かめてください。
🔁 月々の返済額が少ない商品は、返済期間が長くなりがちです。
同じ借入額で何回払いになり、総額がいくらになるのかを見比べましょう。
無利息でも返済日は残る
🆓 無利息サービスは、一定期間の利息を免除する仕組みです。
元金の返済が不要になるわけでも、返済日を延ばせるわけでもありません。
- 開始日が契約日の翌日か、借入日の翌日かを確認する
- 初回返済日と、無利息期間中の返済額を確認する
- 延滞や追加借入れでの、サービスの扱いを確認する
- 期間終了後の金利と返済予定を確認する
🧷 短い無利息期間では完済できない場合は、その後の費用まで含めて比べてください。
特典を使えることと、家計に合う契約であることは、分けて考えましょう。
信用情報と申込み前の準備
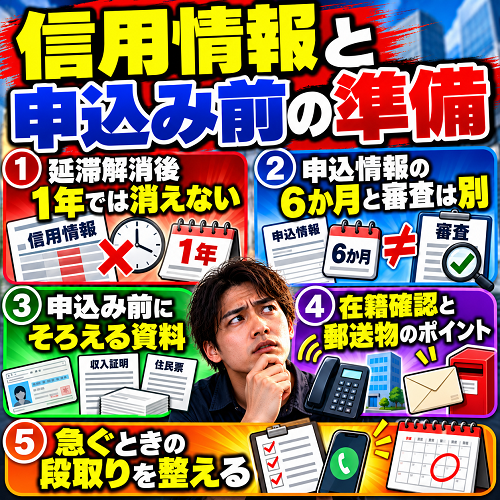
🗂️ 信用情報の仕組みは、ネットの断片的な説明で判断すると間違えやすい部分です。
申込み前に、自分の情報と必要な資料を整えておきましょう。
延滞解消後一年では消えない
⏱️ 「JICCは延滞解消後1年で記録が消える」という一律の説明は、不正確です。
登録期間は、契約日や情報の種類によって異なります。
- 2019年9月30日以前の契約は、延滞解消の事実に関する情報が1年を超えない期間
- 2019年10月1日以降の契約は、返済状況の情報が契約継続中と契約終了後5年以内
- CICのクレジット情報は、契約期間中と契約終了後5年間
- 「返し終わった日から何年」ではなく、契約終了の扱いを見る
📑 開示書では、契約日、情報の種類、登録会社名、日付や残高の記載を確かめてください。
自分の契約に合う説明を知ることが、正しい判断への第一歩です。
(出典:JICC『信用情報の内容と登録期間』)
申込情報の六か月と審査は別
🗓️ 申込情報は、CICで照会日から6か月間、JICCでは照会日から6か月以内が登録期間です。
ただし、半年待てば審査に通るという意味ではありません。
- 「申込みブラック」は、法律上の正式な名称ではない
- 何社で一律に否決される、という共通の基準は確認できない
- 期間が過ぎても、借入残高や返済状況は別に見られる
- 申込んだ会社、日付、希望額を記録しておく
✍️ 短期間に申込みを重ねる前に、条件に合っていたか、返済計画を組めるかを見直しましょう。
同時申込みや重複送信を避けるため、受付状況の確認も忘れずに。
(出典:CIC『CICが保有する信用情報』)
申込み前にそろえる資料
📂 審査では、申込内容を確かめるための資料を求められることがあります。
借入件数や収入を、少なくても多くても見せかけると、無理のない返済計画は立てられません。
- 現在使える本人確認書類
- 源泉徴収票、給与明細、確定申告書などの収入資料
- 借入先、残高、金利、毎月の返済額が分かる明細
- 住所変更や転職がある場合は、その内容が分かる資料
📎 法令上、1社から50万円を超えて借りる場合や、他社分との合計が100万円を超える場合などは、収入証明が必要です。
該当しなくても、審査で提出を求められることがあります。
在籍確認と郵送物のポイント
☎️ 在籍確認は、申告した勤務先で働いていることを確かめる手続きです。
電話か書類かは、会社や申込内容によって異なります。
- 「原則電話なし」でも、例外の条件を確かめる
- 本人への電話と、勤務先への電話を分けて聞く
- 契約時、利用中、延滞時に届く書類を確認する
- 電子交付の閲覧方法と保存方法も聞いておく
📬 郵送がない契約でも、口座の入出金履歴や通知から、利用が分かることはあります。
「絶対に知られない」と受け取らないようにしましょう。
急ぐときの段取りを整える
🚀 「Webで24時間受付」と「24時間審査する」は、同じ意味ではありません。
審査回答が当日でも、契約や入金が同じ日に終わるとは限らないのです。
- 必要な金額と、支払期限を紙に書き出す
- 契約書類の提出方法と、確認の時間を聞く
- 振込先の金融機関や、休日による入金の違いを聞く
- 間に合わないときの連絡方法を決めておく
🤝 融資を前提に支払いを約束せず、支払先へ期限や方法を相談できるかも探ってみてください。
慌てた状態での申込みは、悪質業者につけ込まれる原因にもなります。
なりすましと悪質業者の見分け方
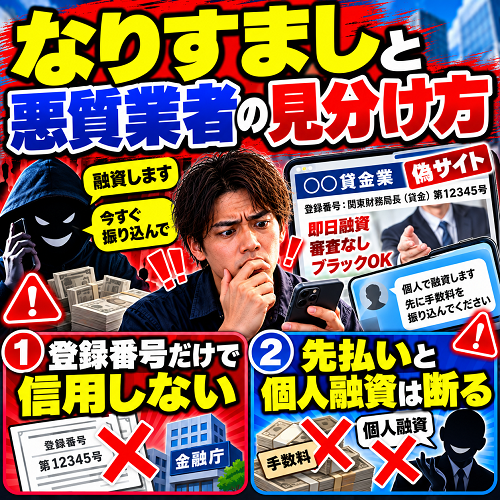
🚨 借入先を探す人を狙ったなりすましや無登録業者が、実際に問題になっています。
困っているときほど、冷静な確認が身を守ります。
登録番号だけで信用しない
🪪 金融庁は、実在する会社名や登録番号を使った勧誘について注意を呼びかけています。
広告に番号があるだけでは、連絡してきた相手が本物とは限りません。
- 正式な商号、登録番号、所在地、電話番号が一致するか
- 公式サイトに案内された申込窓口かどうか
- 振込先や個人情報の送り先が、契約相手と合っているか
- 不一致があれば、相手の案内した番号で確認しない
🔐 登録が確認できても、条件の良さまで保証されたわけではありません。
登録の照合と、金利や費用、返済条件の確認は、両方行いましょう。
先払いと個人融資は断る
🙅♂️ 融資の前に、保証金や信用確認料の名目で送金を求めるのは、典型的な手口です。
借りるために先に払うよう言われたら、送金せずに内容を確かめてください。
- 電子マネーや個人口座への送金を求められる
- 銀行口座やキャッシュカード、認証情報を求められる
- 審査を通すために別のサービス契約を求められる
- 紹介者への手数料を払えば借りられると言われる
📢 掲示板やSNSで「個人だから融通が利く」と誘う相手にも、注意が必要です。
すでに送金した場合は、やり取りと送金記録を保存し、金融機関と警察へ相談してください。
借入れ以外の選択肢を知る
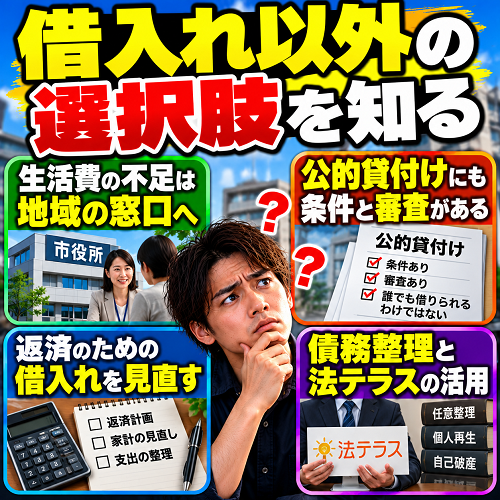
🌈 借りること以外にも、お金の悩みを軽くする道はあります。
特に返済のための借入れが続いているなら、早めに相談先へつながることが大切です。
生活費の不足は地域の窓口へ
🏘️ 家賃や食費の不足が続くなら、借入れだけで補い続けるほど負担が増えます。
生活困窮者自立支援制度では、仕事、住まい、家計などの相談を受け付けています。
- 相談先は、住んでいる地域の自立相談支援機関
- 窓口が分からなければ、市区町村に家計の相談をしたいと伝える
- 住居確保給付金など、給付制度の対象になるか聞く
- 家計改善や就労支援を使えるか確認する
📝 給付金は、収入や資産の要件があり、相談しただけでは支給されません。
申請条件と必要な資料は、窓口で確かめましょう。
(出典:厚生労働省『生活困窮者自立支援制度』)
公的貸付けにも条件と審査がある
🏛️ 生活福祉資金貸付制度は、生活の安定を目的にした公的な貸付けです。
緊急小口資金はその一つで、緊急かつ一時的に生計の維持が難しい場合に使えます。
- 通常の緊急小口資金は、限度額が10万円以内
- 無利子で、保証人は不要とされている
- 相談先は、地域の社会福祉協議会
- 過去の特例貸付けの記事と、今の通常制度は区別する
🔙 公的貸付けも、給付金とは違って返済があります。
借金の返済には使えない場合もあるため、使い道は隠さずに相談してください。
返済のための借入れを見直す
🔂 別の会社から借りて今月の返済をしても、元の負担が軽くなるとは限りません。
借入先や手数料が増えて、翌月も足りなくなる状態は、よくある落とし穴です。
- 借換え前後の残高、金利、返済回数、返済総額を比べる
- 新しい借入金が、既存の債務にどう使われるか確認する
- 返済後の借入枠と、追加借入れの扱いを確認する
- 生活費を確保した後に返済資金が残るかを見る
💭 借換えやおまとめで、金利や返済管理を見直せる場合はあります。
一方、月額を下げるために期間が延びると、利息の合計が増えることもあります。
債務整理と法テラスの活用
⚖️ 返済が難しいときは、債務整理という選択肢があります。
任意整理、個人再生、自己破産では、手続きの仕組みも要件も異なります。
- 任意整理は、債権者と話し合い、支払方法の合意を目指す
- 個人再生は、裁判所が認めた計画に沿って返済する
- 自己破産は、破産手続と免責の判断を区別して考える
- 法テラスでは、無料法律相談や費用の立替えを行っている
🗒️ 立替えは、費用が一律に無料になる制度ではなく、利用条件と審査があります。
相談には、借入先ごとの残高、返済額、収入資料、契約書を持っていくと整理が進みます。
(出典:法テラス『無料法律相談・弁護士等費用の立替』)

よくある疑問
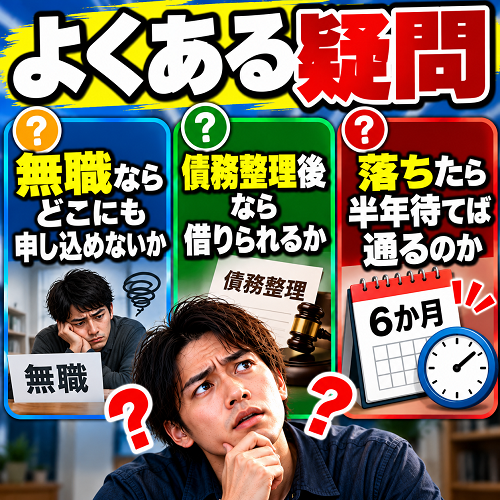
❓ 最後に、記事の読者からよく出る三つの疑問に答えます。
どれも「一律には決められない」というのが答えです。
無職ならどこにも申し込めないか
👤 仕事に就いていないことと、収入がないことは同じではありません。
ただし、年齢や対象となる収入の条件は商品ごとに違うため、一律の判断はできません。
- 現在の収入の種類、金額、受取頻度を整理する
- その収入が、商品の申込条件に合うか確認する
- 生活費と既存返済を引いて、返済資金が残るか見る
- 収入がなく生活費に困るなら、地域の相談窓口へ
債務整理後なら借りられるか
📌 債務整理をしただけで、すべての会社の融資可否が決まるわけではありません。
同時に、「手続きが終われば借りられる」という保証もないのです。
- 手続きの種類と、現在の進み具合を整理する
- 合意に基づく返済が残っているかを確認する
- 再び借入れが必要になった理由を、はっきりさせる
- 手続中や依頼中なら、専門家に影響を相談する
落ちたら半年待てば通るのか
🕐 半年という期間は、信用情報機関の申込情報の保有期間と結びつけて語られます。
しかし、各社が再申込みを受け付ける時期や、融資の判断条件とは別の話です。
- 再申込みに関する、会社の案内を確認する
- 前回から変わった収入、残高、支払状況を整理する
- 借入れができない間の、生活と返済の見通しを立てる
- 足りない分は、相談先を使って対応を考える
🌱 収入や返済状況が変わらないまま、期間だけ空けても結果は保証されません。
待つ間の生活費が足りないなら、先に相談先を頼ってください。
総括:神金融最後の砦5ちゃんねる
📝 「神金融」「最後の砦」という呼び名は、借りやすさも安全性も保証しません。
確認の基準は、登録情報、公式の貸付条件、実際に示された契約内容です。
🌟 総量規制の範囲内でも、融資を受けられるとは限らず、信用情報の登録期間も契約ごとに違います。
まずは利用明細と収入資料をそろえ、今月の不足額と来月からの返済資金を書き出してみてください。
🤝 借入れを増やさずに返す見通しが立たないときは、法テラスなどの相談窓口に早めに頼りましょう。
関連記事
-

-
5chで注目の神金融とは?特徴と利用のポイント
神金融という言葉が、5chを中心に注目を集めています。 一般の金融機関では対応が難しいケースでも柔軟に対応し、多くの利用者から「最後の砦」として支持されていることがその理由の一つです。 また、5chに ...
続きを見る
-

-
セントラルの借り入れ|審査・在籍確認や5ch(2ch)口コミを解説
「セントラルでの借り入れを考えているけれど、どんな会社かよくわからない…」と、不安を感じていませんか。 中小の金融機関であるため、インターネット上の口コミや5ch(2ch)の情報を調べてみると、「やば ...
続きを見る
-

-
いつも金融5ch(2ch)の口コミ・審査基準まとめ
「いつも金融5ch(2ch)の口コミ・審査基準」と検索している方の中には、「審査が甘いって本当?」 「ヤミ金じゃないの?」と不安に思っている方も多いのではないでしょうか。 実際、ネット上には審査に通っ ...
続きを見る
-
-
キャレントの在籍確認とヤミ金疑惑、メリット・デメリット
法人として資金調達を急ぐ際、キャレントの在籍確認の仕組みや、実はヤミ金ではないかという点について、深く悩まれる経営者の方は少なくありません。 インターネット上でキャレントの審査に落ちたという体験談や、 ...
続きを見る

