「本当にお金がない」「どこからも借りられない」「もうヤミ金しかないのでは」と悩んでいませんか。
銀行や消費者金融の審査に落ち続けてしまうと、生活費や家賃などの支払いができなくなり、精神的にも追い詰められてしまうことがあるでしょう。
しかし、正規の金融機関からお金が借りられないからといって、ヤミ金や危険な個人間融資などに頼る必要はありません。
不用品の売却、日払いの仕事、公的支援制度の利用、支払いの猶予相談、債務整理など、借金を増やさずに生活を立て直すための方法は残されています。
特に重要なのは、今すぐ必要なお金を確保することと、借金問題を根本から解決することを分けて考えることです。
Yahoo!知恵袋やSNSなどには「ブラックでも借りられた」「審査なしで即日融資」といった情報も見られますが、それらの書き込みの内容が常に正しいとは限りません。
本記事では、金融機関での勤務経験を持つ私が、どこからも借りられない主な理由やヤミ金の危険性、安全な資金調達方法、公的支援、債務整理の仕組み、そして相談窓口の選び方までを詳しく解説します。
どこからもお金を借りられない理由
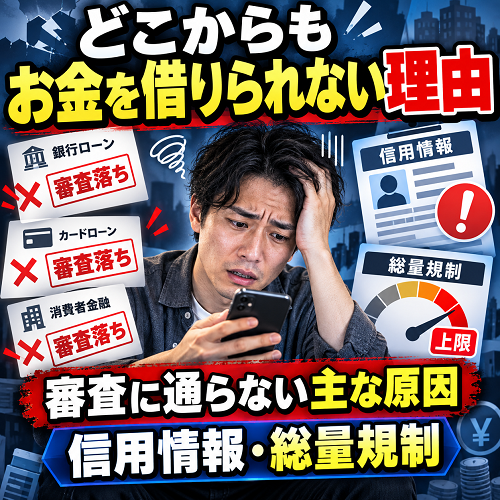
お金を借りられない状況から抜け出すためには、まず審査に通らない理由を把握し、状況を整理することが大切です。
原因を確認しないまま、手当たり次第に新しい借入先を探し続けても、問題が改善するとは限りません。
また、返済能力を超える借金を重ねてしまうと、毎月の返済負担が増え、生活の維持がさらに難しくなるおそれがあります。
ここでは、金融機関が融資を断る主な原因と、その背景にあるルールについて確認していきましょう。
審査に通らない主な原因
銀行や消費者金融が融資の申し込みを断る理由は、申込者の収入状況、信用情報、現在の借入状況などによって異なります。
一般的に、審査に影響を与えると考えられている主な原因は次のとおりです。
- 信用情報機関の記録:過去に長期の延滞や債務整理などの情報が登録されていると、審査が厳しくなる場合があります。
- 現在の借入総額:すでに他社からの借入金額が多い場合、返済能力の観点から新たな融資が見送られることがあります。
- 収入の安定性:無職の方や収入が不安定な状況では、継続的な返済能力の確認が難しくなります。
- 短期間の多重申込:短い期間に複数の金融機関へ申し込みをした履歴が、資金繰りに窮していると判断される可能性があります。
- 申込内容の不備:申告した勤務先や他社借入額などの情報に誤りがあると、審査が進まない原因になります。
信用情報と総量規制の仕組み
審査において特に重要となるのが、個人の信用情報と貸金業法に定められた総量規制というルールです。
消費者金融やクレジットカードのキャッシングなど、貸金業者からの個人向け借入については、原則として年収の3分の1を超える新規貸付が制限されています。
例えば、年収が300万円の場合、対象となる貸金業者からの借入総額は原則100万円までとなります。
総量規制に抵触している状態では、どれだけ申し込みをしても新たな借入は難しくなります。
- 総量規制の対象:消費者金融、クレジットカードのキャッシング枠など、貸金業者からの借入が対象です。
- 総量規制の対象外:銀行からの借り入れ、クレジットカードのショッピング枠、住宅ローンなどは原則として対象外です。
- 例外措置:おまとめローン(顧客に一方的有利となる借換え)など、一定の条件を満たす場合は例外として扱われることがあります。
- 信用情報の確認:自分の借入状況や延滞記録が分からない場合は、CIC、JICC、全国銀行個人信用情報センターなどへ開示請求を行うことで確認できます。
- 情報の登録期間:延滞や債務整理などの情報は、一定期間(一般的に完済や手続き完了から5年程度)記録が残る仕組みになっています。
ただし、借入残高が年収の3分の1以内であっても、各社の独自の審査基準によっては必ず通るわけではありません。
審査に通らない理由を個別の金融機関が教えてくれることはないため、まずは自身の借入状況と収入を整理してみることが重要です。
【補足】信用情報の開示請求について
スマートフォンやパソコンから、各信用情報機関の公式サイトを通じて開示請求の手続きが可能です。
開示には一般的に1,000円程度の手数料がかかりますが、正確な借入状況を把握することは、その後の対策を立てるための第一歩となります。
引用:金融庁|貸金業法Q&A
ヤミ金とSNS個人融資の危険性
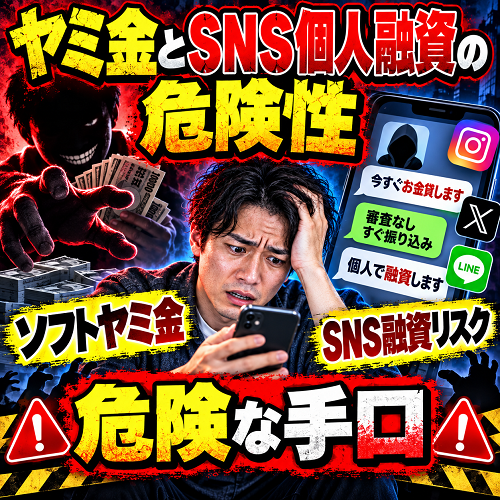
「もうヤミ金から借りるしかない」と考えている方が特に注意しなければならないのが、ソフトヤミ金やSNSを通じた個人間融資です。
ヤミ金とは、国や都道府県から貸金業の登録を受けずに違法な金利で営業する業者などを指します。
近年は手口が巧妙化しており、一見すると普通の業者や親切な個人のように装って近づいてくるケースが増えています。
ソフトヤミ金の手口と実態
ソフトヤミ金は、従来のヤミ金のような暴力的な取り立てを前面に出さず、親切な対応や手続きの簡単さを強調して利用者を集める傾向があります。
しかし、対応が柔らかくても、法律で定められた上限金利を大幅に超える利息を請求する点では、違法な金融業者であることに変わりはありません。
代表的な勧誘方法や手口には、次のような特徴があります。
- 「ブラックでも即日融資可能」「審査なし・在籍確認なし」など、安易な貸付を強調する宣伝を行います。
- 「良心的なヤミ金です」「優良個人融資」などと自ら名乗り、安心感を与えようとします。
- LINEやDMなどのメッセージアプリだけで、申し込みから契約、身分証の送信までを完結させようとします。
- 融資の実行前に、「保証金」「手数料」「信用実績を作るため」などと称して、先にお金を振り込ませようとする手口があります。
- 返済が少しでも遅れると、勤務先や家族へ執拗な連絡を行い、心理的な圧力をかけてきます。
SNSを通じた融資の隠されたリスク
金融庁や警察庁は、SNS上で個人を装った違法業者による高金利の貸付や、個人情報の悪用について強く注意を呼びかけています。
例えば「トイチ」と呼ばれる10日間で1割の利息を取る違法な貸付の場合、その負担は非常に大きくなります。
仮に20万円を借りて、10日ごとに元金の10%を利息として支払う単純計算をしただけでも、30日間の利息は6万円に上ります。
元金が減らなければ、短期間で大きな返済負担が発生し続ける仕組みです。
- 法外な利息請求:法律の上限(年15%〜20%)をはるかに超える暴利を要求され、すぐに返済が行き詰まります。
- 個人情報の悪用:申し込み時に送信した顔写真付きの身分証明書や、家族・職場の連絡先が、取り立て時の脅迫材料として使われます。
- 犯罪への巻き込み:返済の代わりに、他の被害者からの振込先として自分の銀行口座を使わされ、知らぬ間に詐欺の共犯にされる危険があります。
- キャンセル料の請求:融資を断ろうとすると、「すでに手続きが進んでいる」として不当なキャンセル料や違約金を請求されることがあります。
- 口座の凍結:ヤミ金との取引に使われた銀行口座は、金融機関によって凍結され、日常生活に重大な支障をきたすおそれがあります。
「まともなヤミ金」「一度だけなら大丈夫」といった甘い考えやネット上の宣伝を信用してはいけません。
どのような事情があっても、違法な業者との接点を持つことは避けるべきです。
【注意】キャンセル詐欺や保証金詐欺
お金を貸す前に「信用状況を確認するため、まずは指定口座に〇万円振り込んでください」と要求するのは、融資保証金詐欺の典型的な手口です。
お金を振り込んでも融資は実行されず、連絡が取れなくなるケースが多発しています。
引用:金融庁|SNS等を利用した「個人間融資」にご注意ください!
もうヤミ金しかない?知恵袋の相談事例

💰「どこからもお金を借りられない」「最後はヤミ金に頼るしかない」と追い詰められている方もいるのではないでしょうか。
Yahoo!知恵袋には、ヤミ金を利用したことで返済が困難になり、厳しい取り立てや嫌がらせに苦しんだ人たちの相談が寄せられています。
ここでは、4つの相談事例をもとに、ヤミ金の危険性と適切な対処方法を紹介します。
知恵袋相談①:職場や親族への取り立てに苦しんだケース
⚠️ ヤミ金から借りたお金を返済できなくなり、勤務先や親族にまで取り立ての電話がかかってきたという相談です。
借り入れから数か月で返済額が膨らみ、約束した期日に支払えなくなったことがトラブルの始まりでした。
【質問内容の概要】
- ヤミ金から借り入れをして数か月で返済不能になった
- 支払期限を過ぎても返済できず、業者から繰り返し督促された
- 勤務先や親戚にも大量の電話がかかってきた
- 職場の業務にも悪影響が出るほど取り立てが激しくなった
📞 ヤミ金業者は、本人だけでなく周囲の人にも連絡することで、心理的な圧力をかけてくる場合があります。
家族や職場に迷惑をかけたくないという気持ちを利用し、無理にでも返済させようとする手口です。
【ベストアンサーの要点】
- 借り入れたお金の返済問題から逃げず、適切に対応する必要がある
- ヤミ金は法律を無視した脅迫的な取り立てを行う危険がある
- 違法な請求や取り立れについては法律の専門家に相談することが重要
ただし、ヤミ金への返済義務は、貸付の違法性や具体的な事情によって法律上の判断が異なります。
著しく高金利の貸付では、元金を含めて返済義務が否定される場合もあるため、業者の要求どおりに支払う必要があるとは限りません。
自分だけで解決しようとせず、ヤミ金問題に詳しい弁護士や司法書士に相談することが大切です。
知恵袋相談②:ヤミ金を脅し返して取り立てが止まったケース
🚨 ヤミ金から執拗な取り立てを受けていたものの、逆に業者を脅し返したところ、督促の電話が減ったという相談です。
質問者は一時的に取り立てが収まったことで、業者に勝ったように感じていました。
【質問内容の概要】
- ヤミ金への返済が滞り、脅迫的な取り立てを受けていた
- 業者からの要求に耐えかねて強い態度で言い返した
- それまで頻繁にかかっていた督促の電話がほとんどなくなった
- 取り立てが止まったことで問題が解決したと考えていた
📱 しかし、電話が来なくなったからといって、トラブルが完全に終わったとは限りません。
業者が別の電話番号を使ったり、家族や勤務先へ連絡したりする可能性もあります。
【ベストアンサーの要点】
- ヤミ金による著しく高金利の貸付は、契約自体が無効と判断される場合がある
- 違法な貸付では、元金を含めた返済義務が認められないケースもある
- ヤミ金業者は法律上の制限を無視して取り立てを続ける可能性がある
- 業者を脅し返す方法では、根本的な解決にならない
⚖️ ヤミ金からの借金については、一般的な金融機関からの借り入れとは異なる法律上の問題があります。
違法性の強い貸付では、業者が元金の返還を請求できないと判断されることもあります。
ただし、すべての高金利貸付について、一律に返済義務がなくなるわけではありません。
業者に対抗して脅迫するのではなく、法律に基づいた方法で解決を目指すことが重要です。
取り立てが一時的に止まっていても、不安が残る場合は弁護士や警察に相談しましょう。
知恵袋相談③:娘がヤミ金から200万円借りてしまったケース
😰 娘がヤミ金から約200万円を借り、業者から脅されている様子を心配した親からの相談です。
本人が借金の詳しい事情を話してくれないため、家族としてどのように対応すればよいのか分からず、困っている状況でした。
【質問内容の概要】
- 娘がヤミ金から約200万円を借りていた
- 業者から電話で脅されているようだった
- 娘が詳しい事情を話さず、借金の実態を把握できなかった
- 親として何をすればよいのか分からず悩んでいた
💡 ヤミ金問題は、借りた本人だけでなく家族にも影響が及ぶ場合があります。
特に、家族が借金の存在を知らなかった場合、突然の取り立てによって大きな不安を感じることもあるでしょう。
【ベストアンサーの要点】
- 違法な高金利による貸付では、契約や返済義務について法律上の争いが生じる
- ヤミ金業者は違法性を認識していても取り立てを続ける場合がある
- まずは弁護士などの専門家に事情を説明することが重要
- 脅迫や嫌がらせを受けている場合は警察への相談も検討する
家族がヤミ金から借りてしまった場合は、まず本人の話を落ち着いて聞き、借入先や返済状況を把握することが大切です。
借入契約に関する資料、振込履歴、電話番号、LINEのやり取りなどが残っていれば、相談時の重要な証拠になります。
また、家族だからという理由だけで、本人の借金を当然に返済する義務が生じるわけではありません。
保証人になっているかどうかなど、具体的な契約関係によって法律上の責任は異なります。
親が業者に直接お金を支払って解決しようとする前に、専門家へ相談することが望ましい対応です。
本人が相談することをためらっている場合でも、家族が先に法律相談を利用する方法があります。
知恵袋相談④:消費者金融6社から借りてヤミ金を検討したケース
💸 複数の消費者金融から借金をしており、これ以上は正規の金融機関から借りられないと考えた人の相談です。
質問者はすでに6社から借り入れをしており、最後の手段としてヤミ金の利用を検討していました。
【質問内容の概要】
- 消費者金融6社から借り入れをしていた
- 新たに融資を受けられる金融機関が見つからなかった
- 東京や愛知のヤミ金業者に申し込みをしていた
- どちらの業者から借りるべきか判断に迷っていた
⚠️ このように、複数の金融機関から借り入れを重ね、返済のために新しい借金をする状態は非常に危険です。
借り入れが増えるほど毎月の返済負担も大きくなり、生活費まで不足する悪循環に陥る可能性があります。
【ベストアンサーの要点】
- お金を借りる際には返済できる見込みがあるか確認する必要がある
- 返済能力を超える融資を安易に行う業者には注意が必要
- ヤミ金から新たに借りても、現在の借金問題は解決しない
- 借入先を増やす前に、返済計画そのものを見直すことが重要
📉 すでに6社から借りている場合、新しい融資を受けられたとしても、返済総額がさらに増えるおそれがあります。
特に、現在の借金を返すために別の業者から借りる行為を繰り返すと、多重債務の状態が深刻化しかねません。
このようなケースでは、新しい借入先を探すよりも、任意整理や個人再生、自己破産などの債務整理を検討することが現実的な解決策になります。
債務整理の方法は、借金総額、毎月の収入、保有財産、家族構成などによって異なります。
弁護士や司法書士に相談すれば、現在の返済状況を整理したうえで、利用できる手続きについて助言を受けられます。
「もうヤミ金しかない」と感じるほど追い詰められているときこそ、借金を増やさずに解決する方法を探すことが大切です。
返済が難しい場合は、法テラスや自治体の無料法律相談なども活用してみましょう。
【ポイント】返済義務の判断について
ヤミ金からの借金に対する返済義務の有無は、貸付の違法性の程度、実際の金利、これまでの取引経緯などによって法律上の判断が変わります。
記事やネットの情報を鵜呑みにして自己判断せず、関係する資料(やり取りの画面、振込明細など)をそろえて、専門家へ確認することが重要です。
現金化・口座売買・闇バイトの危険性
資金繰りに困っている人を狙うのは、ヤミ金業者だけではありません。
「借金ではない」「簡単に稼げる」といった言葉で誘い込み、結果的に利用者を犯罪に巻き込んだり、さらなる負債を抱えさせたりする危険な手口が存在します。
クレカ現金化や口座売買のリスク
お金がないときに手を出してしまいがちなのが、クレジットカードの現金化や、後払い決済を悪用した取引、そして自分の銀行口座の売却です。
これらは規約違反にとどまらず、犯罪行為に該当する可能性があるため絶対に避けてください。
- クレジットカード現金化:ショッピング枠を利用して商品を購入し、それを業者に買い取らせる行為です。カード会社の利用規約に違反し、発覚すればカードの強制解約や一括返済を求められます。
- 後払い・ツケ払い現金化:商品の売買を装い、実質的にお金を貸し付ける手口です。後から高額な手数料や違約金を請求され、ヤミ金と同様の被害に遭う危険があります。
- 給与ファクタリング:給与を受け取る権利を業者に買い取ってもらう仕組みを装いますが、実質的には違法な高金利貸付に該当すると判断されたケースがあります。
- 銀行口座や携帯電話の売却:自分名義の通帳やキャッシュカード、携帯電話を第三者に譲渡・売却する行為は、「犯罪による収益の移転防止に関する法律」などに違反する犯罪です。
- 将来への影響:口座を売却してしまうと、その口座が特殊詐欺に利用されるだけでなく、ご自身の他の銀行口座まで凍結され、将来にわたって口座を新規開設できなくなるおそれがあります。
闇バイトに巻き込まれる手口
SNSやネット掲示板で「即日現金」「高額報酬」「ホワイト案件」などと称して募集されている仕事の中には、特殊詐欺の受け子・出し子や、強盗などの実行犯を集める「闇バイト」が紛れ込んでいます。
- 募集の罠:「荷物を受け取るだけ」「指定された口座から現金を引き出してくるだけ」といった簡単な仕事内容に見せかけて応募させます。
- 脅迫の仕組み:応募の際に、本人確認と称して顔写真付きの身分証明書を持った自撮り画像や、実家の住所、家族の構成などを送信させます。
- 抜け出せない恐怖:犯罪だと気づいて辞めようとすると、「辞めるなら家族のところに乗り込む」「学校や職場にばらす」などと脅され、無理やり犯罪に加担させられ続けます。
- 確認すること:仕事の内容に対して報酬が不自然に高い場合や、連絡手段に「シグナル」や「テレグラム」といった秘匿性の高いアプリを指定される場合は、絶対に応募しないでください。
- 相談の方向性:もし個人情報を送ってしまったり、脅されたりしている場合は、直ちに警察(110番または#9110)へ相談して保護を求めてください。
引用:警察庁|「闇バイト」は犯罪実行者の募集です
緊急時に検討したい安全な資金確保
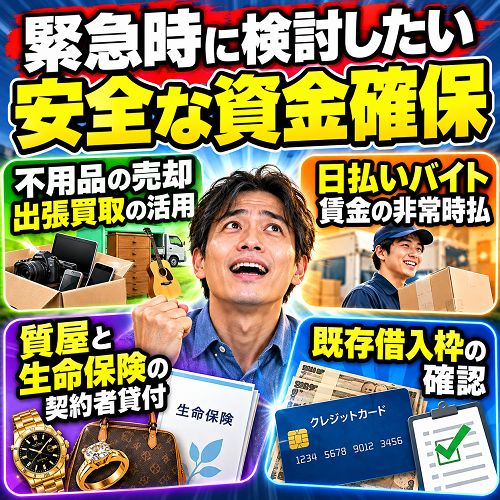
今日明日をしのぐお金が必要な場合でも、違法な業者に頼る必要はありません。
まずは、新しい返済義務(借金)を増やさずに、安全に資金を用意できる方法がないかを検討してみましょう。
ただし、手元の資金を作るだけでなく、根本的な家計の改善も並行して考える必要があります。
不用品の売却や出張買取の活用
自宅にある使っていない物を売却して現金化する方法は、審査も不要で、後から返済する必要もないため、最初に検討したい安全な手段です。
- 売却できる物の例:ブランド品、腕時計、貴金属(金・プラチナ)、スマートフォン、パソコン、ゲーム機、書籍、着物など。
- 店舗買取:リサイクルショップや買取専門店に直接持ち込めば、その場で査定が行われ、即日現金を受け取れる可能性が高いです。
- 出張買取:自宅まで査定員が来てくれるサービスです。店舗に行く手間が省けますが、業者によっては出張費の有無やキャンセルの条件が異なるため、事前の確認が必要です。
- フリマアプリ:メルカリやヤフオク!などを利用すれば、自分で価格設定ができます。ただし、買い手が見つかるまで時間がかかり、売上金の振込にも数日を要する場合があります。
- 注意点:生活に最低限必要なスマートフォンや仕事道具まで売却してしまうと、その後の就職活動や収入確保に支障が出るため、売却する品物は慎重に選んでください。
日払いバイトや賃金の非常時払
健康で働ける状態にある方であれば、短期間のアルバイトで確実な収入を得る方法が有効です。
また、すでに仕事に就いている方は、法律に基づく制度を利用できる場合があります。
- 単発・日払いアルバイト:タイミーやシェアフルなどのスキマ時間バイトアプリを利用すれば、面接なしで働ける求人を見つけられることがあります。
- 仕事内容の例:倉庫内での仕分け・ピッキング、イベント会場の設営、飲食店の調理補助、引っ越し作業の補助など。
- 確認事項:「日払い」と記載されていても、「勤務した当日に現金手渡し」なのか、「後日銀行振込」なのかは求人によって異なります。応募前に入金日と支払方法を必ず確認してください。
- 賃金の非常時払:労働基準法第25条では、労働者が「出産、疾病、災害」などの非常時の費用に充てるため請求した場合、会社は給料日前であっても、すでに働いた分の賃金を支払わなければならないと定められています。
- 非常時払の注意点:これは将来働く予定の給料を「前借り」する制度ではありません。あくまで過去に労働した実績に対する支払いです。対象となる事情がある場合は、勤務先の担当者に相談してみましょう。
質屋と生命保険の契約者貸付
価値のある品物や、貯蓄型の生命保険を契約している場合は、それらを担保にして一時的にお金を借りる制度を利用できる場合があります。
- 質屋の仕組み:貴金属やブランドバッグなどの品物を預け、その査定額の範囲内でお金を借ります。利用者の信用情報ではなく、品物の価値が重視されます。
- 質屋の返済と質流れ:期限内(通常3か月)に元金と利息(質料)を支払えば、品物は手元に戻ります。返済できなくても督促はなく、品物の所有権が質屋に移る「質流れ」となって取引は終了します。
- 生命保険の契約者貸付:終身保険や養老保険など、解約返戻金がある生命保険に加入している場合、その返戻金の一定範囲内(一般的に7〜9割程度)でお金を借りられる制度です。
- 契約者貸付のメリット:保険を解約することなく、保障を継続したまま資金を調達でき、カードローンなどの審査も原則不要です。
- 契約者貸付の注意点:借りたお金には所定の利息がかかります。長期間返済せずに借入元利金が解約返戻金を超えると、保険契約自体が失効してしまうおそれがあるため、返済計画が必要です。保険会社のマイページなどで利用可能額を確認してみましょう。
既存借入枠の確認と家族への相談
新たなローン申し込みをする前に、すでに契約している枠の確認や、身近な人への相談も選択肢となります。
ただし、これらは借金を増やす、あるいは人間関係に影響する可能性があるため、慎重な判断が求められます。
- クレジットカードのキャッシング枠:お手持ちのクレジットカードにキャッシング利用可能枠が設定されていれば、ATMなどからすぐにお金を引き出せる場合があります。
- 枠の注意点:キャッシングも総量規制の対象です。利用明細に枠が記載されていても、他社借入が増えている場合などは、一時的に利用停止になっていることがあります。
- 支払先の変更や猶予相談:家賃、電気・ガス・水道などの公共料金、税金、携帯電話料金などの支払いが遅れそうな場合は、放置せずにそれぞれの窓口へ早めに連絡し、支払時期の猶予や分割払いができないか相談してください。
- 家族や知人への相談:事情を正直に打ち明け、無理のない範囲で一時的な援助をお願いする方法です。
- 借用書の作成:親しい間柄であっても、「いくら借りたか」「いつまでに返すか」「利息の有無」などを記載した借用書(金銭消費貸借契約書)を作成しておくと、後日のトラブルを防止できます。
公的支援制度を利用した生活の立て直し
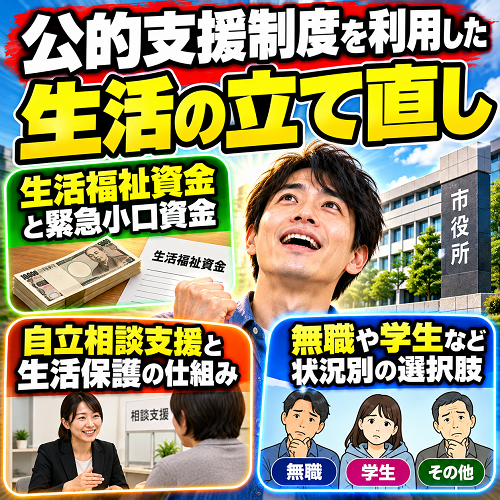
失業して収入がない、病気で働けない、あるいは借金の返済で生活費が底を突いているといった状況では、民間の金融機関ではなく、国や自治体の公的支援制度を利用することが適切な解決策となります。
重要なのは、現在の生活状況に適した制度を見つけ、正しく申請手続きを行うことです。
生活福祉資金と緊急小口資金
生活福祉資金貸付制度は、低所得世帯、障害者世帯、高齢者世帯などを対象に、生活の安定や自立を支援することを目的とした公的な貸付制度です。
お住まいの市区町村にある社会福祉協議会が主な相談・申請窓口となります。
- 総合支援資金:失業などで生活の立て直しが必要な方を対象に、生活費や住居の確保に必要な費用を貸し付けます。
- 福祉資金:療養や介護、福祉用具の購入などに必要な費用を対象とします。
- 教育支援資金:低所得世帯の子供が高校や大学へ進学、または修学するために必要な費用を貸し付けます。
- 緊急小口資金:緊急かつ一時的に生計の維持が難しくなった場合に、原則10万円以内を無利子・保証人不要で貸し付ける特例的な少額資金です。
- 利用条件と注意点:これらの制度は「誰でも無条件で借りられる」わけではありません。世帯の収入状況、資金の具体的な使い道、今後の返済見込みなどについて事前の相談と審査が行われます。
- 手続きの期間:申し込みから審査、実際の貸付(入金)までに数週間程度の時間がかかることが多いため、「今日すぐにお金が必要」という状況には向かない点に注意が必要です。
引用:厚生労働省|生活福祉資金貸付制度
自立相談支援と生活保護の仕組み
収入が途絶え、貯金もなくなり、日々の食費や家賃の支払いすらできない場合は、融資(貸付)ではなく、給付や生活保障を中心とした支援を求めるべきです。
各自治体には「生活困窮者自立支援制度」に基づく相談窓口が設置されています。
- 自立相談支援:生活全般の困りごとについて専門の支援員に相談し、一人ひとりの状況に合わせた支援計画を作成してもらえます。
- 家計改善支援:家計の収支状況を一緒に整理し、滞納の解消や、必要に応じて債務整理への橋渡しなど、生活再建に向けた助言を受けられます。
- 住居確保給付金:離職や廃業、または個人の責任によらない収入減少によって住居を失うおそれがある場合、一定の条件を満たせば、原則3か月間(最長9か月)家賃相当額が支給される制度です。
- 生活保護制度:資産や能力をすべて活用してもなお生活に困窮する方に対し、憲法が定める健康で文化的な最低限度の生活を保障する制度です。
- 生活保護の条件確認:無職であることだけが条件ではなく、世帯全体の収入が国の定める最低生活費を下回っているか、預貯金や活用できる資産がないかなどを総合的に判断して決定されます。
- よくある誤解:生活保護を申請・受給すること自体が、信用情報機関に「ブラックリスト」として登録されるわけではありません。食べるものがない緊急時は、迷わずお住まいの自治体の福祉事務所へ相談してください。
引用:厚生労働省|生活困窮者自立支援制度
無職や学生など状況別の選択肢
お金を借りられない理由や、利用できる支援制度は、年齢や就業状況によっても大きく異なります。
ご自身の現在の状況に合わせて、最も適切な窓口を選ぶことが解決への近道です。
- 無職の方:新たな借入は困難です。まずはハローワークでの就労支援や、生活困窮者自立相談支援窓口、生活福祉資金の利用を検討してください。
- 学生の方:消費者金融の学生ローンなどを利用できる場合もありますが、アルバイト収入があっても必ず審査に通るわけではありません。まずは学校の学生支援窓口へ相談し、日本学生支援機構の奨学金、授業料の減免制度などを確認してください。
- 18歳・19歳の方:民法改正により成人としてローン契約が可能ですが、金融機関によっては「満20歳以上」を条件としている場合や、収入証明書の提出が必須となるなど、審査が慎重に行われる傾向があります。
- 働いている方(会社員等):勤務先に従業員向けの貸付制度(社内融資)がないか就業規則等を確認するほか、労働組合がある場合は労働金庫(ろうきん)の融資制度を利用できる可能性があります。
- ひとり親世帯の方:母子父子寡婦福祉資金貸付金など、ひとり親世帯に特化した支援制度が各自治体に用意されています。
【ポイント】支援窓口へ行く前の準備
相談をスムーズに進めるために、現在の収入(給与明細や通帳の記帳)、毎月の固定支出(家賃や光熱費の領収書)、借金の残高が分かる書類(利用明細など)を整理して持参すると、担当者が状況を把握しやすくなります。
債務整理による借金返済の根本的な解決
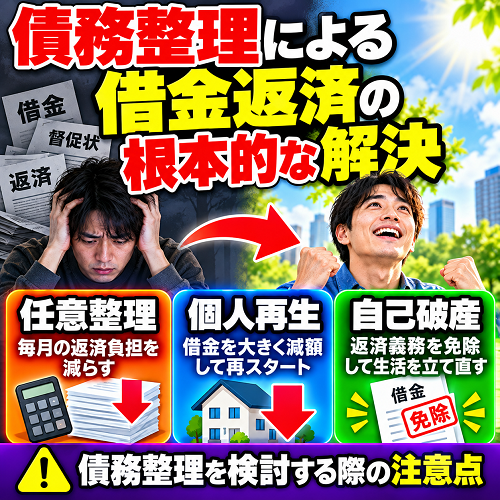
毎月の収入の大部分が借金の返済に消えてしまい、生活費が足りずに新たな借入を繰り返している状態であれば、「債務整理」を検討すべき段階に来ています。
債務整理とは、法律上の手続きや債権者との交渉によって、借金の減額、返済期間の延長、または支払義務の免除を目指す手続きの総称です。
任意整理・個人再生・自己破産の違い
債務整理には、主に「任意整理」「個人再生」「自己破産」の3つの方法があります。
借金の総額、現在の収入状況、保有している財産、家族構成などによって、選ぶべき最適な手続きは異なります。
- 任意整理:裁判所を通さず、弁護士や司法書士が代理人として貸金業者等と個別に交渉します。主に将来発生する利息をカットし、元金を3年〜5年程度の分割で返済していく内容で合意を目指します。整理する対象の借金(例:車のローンは外し、消費者金融だけを整理する等)を選ぶことができる柔軟性があります。
- 個人再生:裁判所に申し立てを行い、借金総額を大幅(概ね5分の1程度など)に減額してもらい、減額された残りを原則3年間で返済していく手続きです。「住宅ローン特則」という制度を利用すれば、条件を満たすことでマイホームを手放さずに住宅ローン以外の借金を整理できる可能性があります。
- 自己破産:裁判所に申し立てを行い、支払不能であると認められ、「免責許可決定」を受けることで、原則としてすべての借金の支払義務が免除される手続きです。一定以上の価値ある財産(持ち家など)は手放して換価・配当される可能性がありますが、生活に必要な最低限の財産(99万円以下の現金や、生活必需品など)は手元に残すことができます。
- 免責されない債務:自己破産をしても、税金、国民健康保険料、養育費、悪意による不法行為に基づく損害賠償請求権などは免責されず、支払い義務が残る点に注意が必要です。

債務整理を検討する際の注意点
債務整理は借金問題を解決する強力な手段ですが、利用にあたっては生活にいくつかの影響(デメリット)が生じることを理解しておく必要があります。
- 信用情報への影響(ブラックリスト):債務整理の手続きを行ったという事実が信用情報機関に登録されます。これにより、手続開始から概ね5年〜7年程度は、新たなクレジットカードの作成、ローンの契約、スマートフォン端末の分割払いなどが難しくなります。
- 保証人への影響:整理の対象とする借金に保証人や連帯保証人がついている場合、主債務者が債務整理を行うと、債権者から保証人に対して一括請求が行われるのが原則です。事前に保証人へ事情を説明するなどの対応が求められます。
- 家族への影響:任意整理の場合は同居の家族に知られずに手続きを進められる可能性がありますが、個人再生や自己破産では、家計全体の収支報告や配偶者の収入を証明する書類の提出が求められるため、家族の協力が必要になるケースが多くなります。
- 専門家費用の確認:弁護士や司法書士に依頼する場合、相談料、着手金、報酬金、実費などの費用が発生します。ただし、多くの事務所では「相談無料」や費用の「分割払い」に対応しています。
- ネット上のシミュレーターについて:「借金減額シミュレーター」などの広告ツールは、おおよその目安を知るには便利ですが、表示される結果はあくまで一般的な試算です。実際の減額幅や適用できる手続きを保証するものではありません。
どの手続きがご自身の状況に合っているかは、収入や資産状況によるため、まずは借入明細などをそろえて専門家の無料相談を利用し、個別の見立てを確認することが確実です。
【注意】司法書士の業務範囲について
司法書士(認定司法書士)が借金の交渉や訴訟の代理人となれるのは、債権者1社あたりの元金が「140万円以下」の案件に限られます。
1社でも140万円を超える借入がある場合や、自己破産・個人再生などの裁判所手続きで全面的な代理人業務を希望する場合は、弁護士へ依頼する必要があります。
ヤミ金被害や借金問題の適切な相談先
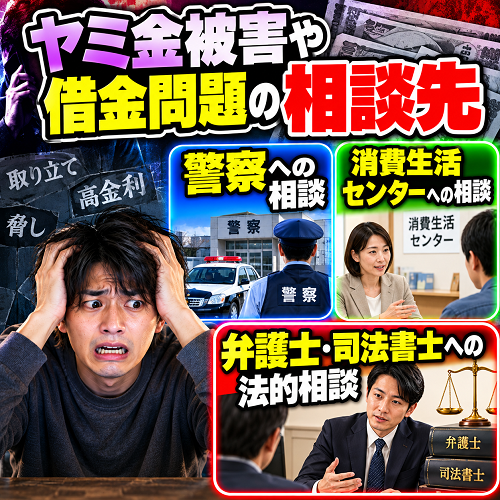
すでにヤミ金からお金を借りてしまった場合や、多重債務で身動きが取れなくなっている場合は、一人で抱え込まずに早急に適切な窓口へ相談してください。
状況(緊急性、被害の内容、借金の種類)に応じて、以下の相談先を使い分けることが重要です。
警察や消費生活センターへの相談
暴力的な取り立てや詐欺被害など、犯罪行為に巻き込まれている場合は、公的な機関への相談が優先されます。
- 警察への相談:ヤミ金業者から脅迫を受けている、自宅や職場に押しかけられている、家族に危害を加えると脅されているなど、現在進行形で身の危険が迫っている場合は、直ちに「110番」通報してください。
- 警察相談専用電話「#9110」:緊急ではないものの、ヤミ金からの悪質な取り立てや、闇バイトへの勧誘、口座の売買などに関するトラブルについては、最寄りの警察署の生活安全課や相談窓口で対応してもらえます。
- 消費者ホットライン「188」:契約トラブルや不審な業者に関する相談は、局番なしの「188」にかけることで、最寄りの消費生活センターや消費生活相談窓口につながり、専門の相談員から助言を受けられます。
- 日本貸金業協会:貸金業者との取引に関する苦情や、多重債務問題について無料で相談できる窓口(貸金業相談・紛争解決センター)を設置しています。
弁護士や司法書士への法的相談
ヤミ金への対応や、借金の整理(任意整理など)を具体的に進めたい場合は、法律の専門家である弁護士や司法書士に直接依頼することが最も確実な解決方法です。
- 受任通知の効果:弁護士や司法書士と正式に委任契約を結ぶと、専門家から各債権者(貸金業者)に対して「受任通知」が送付されます。貸金業法上、この通知を受け取った正規の業者は、債務者本人への直接の取り立て(電話や訪問)を停止しなければなりません。
- ヤミ金への対応:違法なヤミ金に対しても、専門家が介入して法的な見地から交渉を行うことで、嫌がらせや督促がストップするケースが数多くあります。「ヤミ金対応に強い」「ヤミ金専門」を掲げている事務所を探すのが効果的です。
- 法テラスの利用:経済的に余裕がなく、弁護士・司法書士費用を一括で支払うのが難しい場合は、「法テラス(日本司法支援センター)」の民事法律扶助制度を利用できる可能性があります。収入や資産が一定基準以下などの条件を満たせば、無料法律相談(1案件につき3回まで無料)や、専門家費用の立替え払い(毎月数千円ずつの分割返済)を利用できます。
- 依頼前の確認事項:事務所へ相談に行く際は、現在の借入先一覧、借入残高、契約日、毎月の収入が分かる給与明細などを持参してください。また、正式に依頼する前に、着手金や報酬金の詳細な内訳、支払い時期について必ず見積もりを出してもらい、納得した上で契約を結びましょう。
総括:もうヤミ金しかない知恵袋
本当にお金がなく、どこからも借りられない状況に陥っても、ヤミ金や危険な手法に手を出す必要はありません。
重要なのは、焦って新しい借金先を探し続けることではなく、目の前の生活費の確保と、借金問題の抜本的な整理を分けて対処することです。
【次に行うべき確認と行動のステップ】
- 状況の整理:現在の全借入残高、毎月の返済額、手取り収入、固定費を書き出し、いくら足りないのかを具体的に把握します。
- 安全な資金繰り:不用品の売却、日払いバイト、支払先の猶予相談など、借金を増やさない方法を最優先で検討します。
- 公的支援の確認:食費や家賃にも困窮している場合は、お住まいの自治体の福祉事務所や社会福祉協議会へ相談に行きます。
- 専門家への相談予約:毎月の返済が明らかに限界を超えている場合は、法テラスや弁護士・司法書士事務所の無料相談を予約し、債務整理の選択肢について助言を求めます。
- 被害の申告:すでにヤミ金から借りてしまい、脅迫や嫌がらせを受けている場合は、証拠(LINE履歴や着信履歴)を保存したうえで、警察や専門家にすぐ相談します。
「審査なし」「ブラックでもOK」といった甘い言葉には、必ず違法な罠が隠されています。
一人で悩まず、今回紹介した公的な窓口や法律の専門家に状況を打ち明け、ご自身の生活を立て直すための安全な一歩を踏み出してください。
関連記事
-

-
5chで注目の神金融とは?特徴と利用のポイント
神金融という言葉が、5chを中心に注目を集めています。 一般の金融機関では対応が難しいケースでも柔軟に対応し、多くの利用者から「最後の砦」として支持されていることがその理由の一つです。 また、5chに ...
続きを見る
-

-
セントラルの借り入れ|審査・在籍確認や5ch(2ch)口コミを解説
「セントラルでの借り入れを考えているけれど、どんな会社かよくわからない…」と、不安を感じていませんか。 中小の金融機関であるため、インターネット上の口コミや5ch(2ch)の情報を調べてみると、「やば ...
続きを見る
-

-
いつも金融5ch(2ch)の口コミ・審査基準まとめ
「いつも金融5ch(2ch)の口コミ・審査基準」と検索している方の中には、「審査が甘いって本当?」 「ヤミ金じゃないの?」と不安に思っている方も多いのではないでしょうか。 実際、ネット上には審査に通っ ...
続きを見る
-
-
キャレントの在籍確認とヤミ金疑惑、メリット・デメリット
法人として資金調達を急ぐ際、キャレントの在籍確認の仕組みや、実はヤミ金ではないかという点について、深く悩まれる経営者の方は少なくありません。 インターネット上でキャレントの審査に落ちたという体験談や、 ...
続きを見る

