「宝くじで1億円当たれば、仕事を辞められる」
「競馬で大穴を当てて、借金を一気に返したい」
「パチンコで大勝ちすれば、生活が楽になる」
そんな一攫千金を夢見たことはありませんか?
ギャンブルで「一攫千金」を狙ってはいけない理由は、大きな利益を得られる可能性よりも、継続的な損失や生活への悪影響を見落としやすいからです。
宝くじや公営競技では、売上金の一部が運営費や公共目的などに充てられ、残りが当せん金や払戻金に回ります。
そのため、参加者全体で見ると、賭けた金額より戻る金額が少なくなる仕組みです。
さらに、一度の大勝ちが忘れられず、負けを取り戻そうとして賭け金を増やすと、家計や借金の問題につながることもあります。
この記事では、ギャンブルで一攫千金を狙う危険性を、数学・心理・家計・高額当せん後の4つの側面から解説します。
一攫千金を狙ってはいけない理由
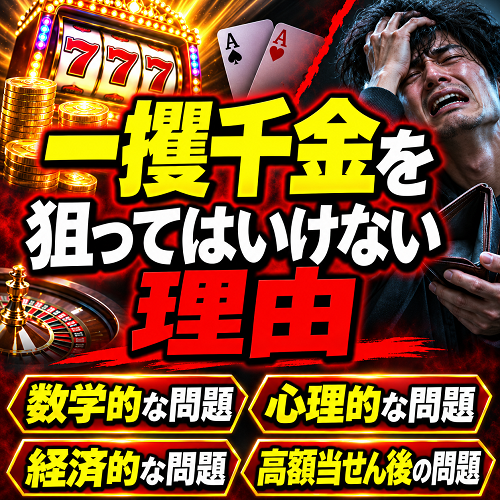
一攫千金を狙うギャンブルには、見落としやすい問題が4つあります。
- 📉 数学的な問題:参加者全体の払戻金が賭け金を下回る仕組み
- 🧠 心理的な問題:大勝ちの記憶や負けを取り戻したい気持ち
- 💸 経済的な問題:貯金の減少や借金による生活への影響
- ⚠️ 高額当せん後の問題:突然の大金による支出や人間関係の変化
これらは、ギャンブルをする人全員が依存症になったり、借金を抱えたりするという意味ではありません。
しかし、ギャンブルを生活費や借金返済の手段として考え始めた場合は、危険性を慎重に見直す必要があります。
数学的に不利になる仕組み
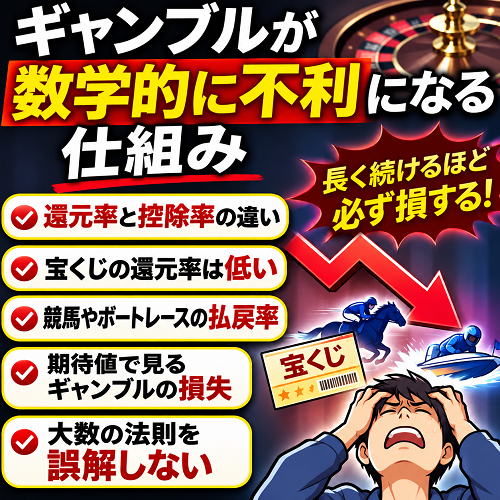
還元率と控除率の違い
ギャンブルの仕組みを理解するうえで、最初に知っておきたいのが還元率と控除率です。
還元率とは、参加者が支払った金額のうち、当せん金や払戻金として戻される割合を指します。
控除率とは、そこから差し引かれる割合です。
例えば、還元率75%の公営競技に合計100万円の投票があったとします。
その場合、単純化すると75万円が的中者に分配され、25万円が控除される計算です。
基本的な関係は、次のようになります。
- 💰 還元率80%:控除率20%
- 💰 還元率75%:控除率25%
- 💰 還元率50%:控除率50%
つまり、参加者全体が投入した金額のすべてが戻ってくるわけではありません。
差し引かれたお金は、運営費、賞金、公共目的の財源など、それぞれの制度に従って使われます。
ただし、すべてのギャンブルで同じ計算方式が採用されているわけではありません。
また、控除された金額のすべてが運営者の利益になるわけでもありません。
宝くじの還元率は低い
宝くじは、一攫千金を象徴する存在です。
数百円の購入で数億円の当せんを期待できる商品もあります。
しかし、購入したお金がどのように配分されるかを見ると、資産形成の手段には向かないことが分かります。
日本の宝くじは、当せん金付証票法によって、当せん金品の総額が発売総額の50%を超えない仕組みになっています。
宝くじ公式サイトで公表された令和6年度の販売実績では、販売総額約7,598億円に対し、当せん者へ支払われた金額は約3,529億円でした。
割合にすると約46%です。
ただし、これは令和6年度の宝くじ全体の実績であり、個別の商品や購入者の当せん確率を示す数字ではありません。
- 🎯 当せん金の割合には法律上の上限がある
- 🎯 令和6年度の実績では売上金の約46%が当せん者へ支払われた
- 🎯 高額当せん金は一部の当せん者へ集中する
- 🎯 購入金額を増やしても利益が保証されるわけではない
宝くじを購入した瞬間に、すべての人の財産が半分になるわけではありません。
実際には当たり外れによって個人の結果が大きく異なります。
それでも、購入者全体に戻る金額が販売総額を下回るという構造は変わりません。
宝くじの法律上の当せん金割合については、国立国会図書館・第213回国会参議院総務委員会会議録でも確認できます。
競馬やボートレースの払戻率
競馬やボートレースでも、売上金の一部が差し引かれ、残りが的中者へ配分されます。
JRAが公表している中央競馬の通常の設定払戻率は、投票方法によって違いがあります。
- 🏇 単勝・複勝:80%
- 🏇 馬連・枠連・ワイド:77.5%
- 🏇 馬単・3連複:75%
- 🏇 3連単:72.5%
- 🏇 WIN5:70%
これは通常設定の割合です。
特別な払戻率が設定される開催などでは条件が異なる場合があります。
ボートレースについては、公式サイトで、返還金を除いた売上金の75%以上で施行者が定める率を払戻金とすると説明されています。
そのため、中央競馬もボートレースも、すべての賭式で還元率が75%に固定されているわけではありません。
高額配当が出ることと、参加者全体の収支がプラスになることは別問題です。
期待値で見るギャンブルの損失
ギャンブルでは、1回の勝ち負けだけではなく、期待値という考え方が役立ちます。
期待値とは、起こり得る結果とその確率をもとに計算した、平均的な金額のことです。
仮に、還元率75%の仕組みに参加者全体で10万円を賭けたとします。
- 💰 投入された金額:100,000円
- 💰 払戻金の合計:75,000円
- 💰 差し引かれる金額:25,000円
- 💰 参加者全体の差引収支:マイナス25,000円
この例は、集団全体の金額を単純化して示しています。
一人の参加者が10万円を使えば、必ず75,000円戻るという意味ではありません。
実際の結果は、当たりを引くかどうかによって変わります。
大きく勝つ人がいる一方で、賭けたお金をほとんど回収できない人もいます。
ギャンブルの期待値と、実際に受け取る金額を混同しないことが大切です。
大数の法則を誤解しない
「何度も負けているのだから、そろそろ当たるはず」
この考え方には注意が必要です。
大数の法則とは、一定の条件のもとで独立した同じ確率分布の試行を繰り返すと、標本平均が理論上の期待値に近づくという数学の法則です。
しかし、負けが続いた人ほど、次に当たりやすくなるという法則ではありません。
例えば、表と裏が同じ確率で出る公平なコインを考えてください。
- 🪙 表が5回続いても、次の表の確率は50%
- 🪙 過去の結果が次の独立した抽選を補正するわけではない
- 🪙 回数を増やせば、過去の損失が返ってくるわけでもない
また、一攫千金を狙って賭け金を増やしても、当たりの確率そのものが自動的に改善されるわけではありません。
負けた後に賭け金を倍増する方法も、資金の上限や連敗によって大きな損失を出す危険があります。
確率は過去の負けを埋め合わせてくれません。
この点を理解すると、「次こそ勝てる」という期待を冷静に見直しやすくなります。
大勝ちが忘れられない心理
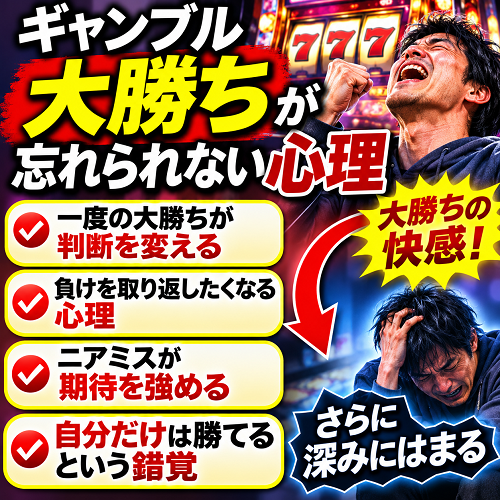
一度の大勝ちが判断を変える
ギャンブルで大きく勝った経験は、強い印象として残りやすいものです。
例えば、競馬で1万円を賭けて10万円を受け取った経験があるとします。
その後、何度も負けたとしても、過去の大勝ちを思い出して「また同じことが起きる」と期待するかもしれません。
しかし、過去に大きな利益を得たことは、次の勝利を保証しません。
- 🧠 大勝ちした金額は記憶に残りやすい
- 🧠 小さな負けの積み重ねを軽視しやすい
- 🧠 勝ったときの予想を実力だと感じやすい
- 🧠 次回も同じ結果を期待して賭け金を増やしやすい
このような心理的な偏りは、認知バイアスと呼ばれます。
記憶に残る大勝ちと、長期間の実際の収支は必ずしも一致しません。
勝った金額だけではなく、そこに至るまでの支出と、その後の損失まで含めて判断する必要があります。
負けを取り返したくなる心理
ギャンブルで特に注意したいのが、失ったお金を取り戻そうとする行動です。
例えば、最初は5,000円だけ使う予定だったとします。
ところが、その5,000円を失ったため、さらに1万円を賭けます。
それでも負けると、次は2万円を使って取り戻そうとするかもしれません。
これを繰り返すと、当初の予算を大きく超えてしまいます。
- 💸 5,000円負ける
- 💸 取り戻そうとして10,000円を追加する
- 💸 さらに負けて20,000円を追加する
- 💸 合計35,000円の損失になる
これは、すべて負けた場合の仮定例です。
心理学では、すでに使ったお金がもったいないため、将来の判断まで影響されることをサンクコスト効果と呼びます。
また、ギャンブルで失ったお金を取り返すために再び賭ける行動は、損失追跡行動として依存症の評価でも問題になります。
失ったお金を取り返すために、さらにお金を使う状態は、特に注意したいサインです。
過去の負けは、その後の勝率を高める理由にはなりません。
ニアミスが期待を強める
パチンコやスロットなどでは、「あと少しで当たった」と感じる場面があります。
このような惜しい外れ方はニアミスと呼ばれます。
実際には外れているのに、当たりに近づいているように感じてしまう場合があります。
また、ギャンブルの報酬予測や学習には、脳内の神経伝達物質であるドーパミンなどが関わります。
ただし、ニアミスのたびに全員の脳でドーパミンが大量に分泌されるといった単純な説明は正確ではありません。
- 🎰 惜しい外れを成功に近い結果だと感じる
- 🎰 次の挑戦への期待が高まる
- 🎰 実際の収支より演出や興奮を重視する
- 🎰 やめる予定だった時間を延長する
演出によって期待が高まっても、当せん確率が改善したとは限りません。
予告演出やリーチが続いたことだけを理由に、追加の支出を決めないようにしましょう。
自分だけは勝てるという錯覚
「普通の人は負けるけれど、自分は研究しているから大丈夫」
こうした考え方も、ギャンブルを続ける理由になることがあります。
競馬などでは、出走馬の状態や過去の成績を調べることに意味はあります。
ただし、予想に時間をかけるほど利益が保証されるわけではありません。
また、結果が良かったときだけ自分の予想を評価し、外れた理由を運のせいにすることもあります。
- 🔍 当たった予想だけを記録する
- 🔍 外れた予想を忘れてしまう
- 🔍 少数の成功を長期的な実力だと考える
- 🔍 予想の的中率だけを見て収支を確認しない
収益性を確認するなら、払戻金の合計から購入金額の合計を差し引く必要があります。
的中率が高くても、配当が低ければ収支はマイナスになることがあります。
反対に、的中率が低くても一時的に大きく勝つ場合があります。
どちらも、将来の安定した利益を示す証拠ではありません。
ギャンブルが家計を壊す理由
少額の支出でも積み重なる
ギャンブルで失う金額は、1回の大きな勝負だけで決まるわけではありません。
毎回の支出が少なくても、回数が多ければ家計への負担は大きくなります。
例えば、1週間に5,000円を使い、それを1年間続けた場合を考えてみましょう。
- 💰 1週間の支出:5,000円
- 💰 4週間の支出:20,000円
- 💰 52週間の支出:260,000円
- 💰 10年間の購入総額:2,600,000円
これは購入総額の例であり、すべて失うという意味ではありません。
実際の損益は受け取った払戻金によって変わります。
それでも、支出する金額が長期間でどれほど大きくなるかを把握できます。
仮に還元率75%の条件が全体に適用されるなら、260万円の投入額に対する集団的な払戻金は195万円という計算になります。
差額は65万円です。
ただし、個人の10年間の結果を保証する計算ではありません。
少額だから問題ないと考える前に、年間の支出を確認することが役立ちます。
借金をすると損失が増える
ギャンブルで借金をする最大の問題は、負けた金額とは別に借入れの利息が発生することです。
例えば、消費者金融から年18%の金利で30万円を借りた場合を考えてみます。
借りたお金をギャンブルで失っても、返済義務は原則として残ります。
仮に30万円を30日間借り、年18%の単利で日割計算すると、利息は約4,438円です。
実際の金額は契約条件や返済日により異なります。
- ⚠️ ギャンブルで負けた30万円は戻らない
- ⚠️ 借りた30万円の返済義務は残る
- ⚠️ 借入期間に応じた利息が発生する
- ⚠️ 返済のための追加借入れで負担が増えることがある
さらに、返済が遅れた場合には、契約条件に応じて遅延損害金が発生することもあります。
これは通常の利息とは区別されるもので、返済遅延に対する金銭的な負担です。
ギャンブルに負けたお金を借金で取り戻そうとすると、利息まで含めた負担が増える危険があります。
借金は勝つ確率を上げる仕組みではありません。
勝てなかった場合に、将来の収入まで返済へ充てる必要が生じる仕組みです。
生活費や貯金にも影響する
ギャンブルで一攫千金を狙い続けると、使ってよいお金と生活に必要なお金の区別が曖昧になることがあります。
最初は娯楽費から支払っていても、負けが続くと貯金や生活費に手を付ける場合があります。
特に、収入が減っているときや毎月の家計に余裕がないときは、少額の損失でも生活への影響が大きくなります。
- 🏠 家賃や住宅ローンの支払いに影響する
- 🍚 食費や光熱費を削るようになる
- 💳 クレジットカードの返済が苦しくなる
- 🏥 医療費や急な修繕費に備えられなくなる
- 👪 家族との金銭トラブルが増える
家計を管理するときは、毎月の収入から固定費、食費、医療費、必要な貯蓄を差し引き、残った金額を確認します。
しかし、余ったお金があるから、すべてギャンブルに使っても問題ないという意味ではありません。
本人が支出を管理できない状態や、依存症が疑われる状態では、少額でもギャンブルを続けることで問題が悪化する場合があります。
生活に影響が出ているなら、娯楽費を設定するより先に、ギャンブルそのものを中断することを検討してください。
時間の損失も見逃せない
ギャンブルによる損失は、お金だけではありません。
予想する時間、店舗へ行く時間、結果を確認する時間なども必要です。
例えば、週末に毎回5時間を費やすと、年間52週間で260時間になります。
同じ時間を、運動、資格取得、趣味、人との交流などに使う選択肢もあります。
- ⏰ 睡眠時間が減っていないか
- ⏰ 仕事や家事を後回しにしていないか
- ⏰ ギャンブルの結果が気になり集中できなくなっていないか
- ⏰ 家族や友人と過ごす時間が減っていないか
もちろん、娯楽に時間を使うこと自体が悪いわけではありません。
問題は、ギャンブルを優先することで、ほかの大切な活動に支障が出ていないかという点です。
厚生労働省も、依存症に関連する問題として、健康、仕事、人間関係などへの悪影響を挙げています。
参考:厚生労働省・依存症についてもっと知りたい方へ
高額当せん後にも注意が必要
高額当せん者の破産率は不明
インターネットでは、「宝くじで高額当せんした人の多くが数年以内に自己破産する」という話を見かけます。
しかし、このような割合を日本の高額当せん者全体に当てはめられる信頼性の高い統計は確認できません。
海外でも「高額当せん者の70%が破産する」という数字が広まったことがあります。
この数字の出典とされた米国の金融教育団体NEFEは、2018年1月12日に声明を発表しました。
その内容は、70%という数字が同団体の研究によって裏付けられたものではなく、確認もできないというものです。
- 🔍 高額当せん者の70%が破産するという数字には裏付けがない
- 🔍 日本の高額当せん者の破産率を示す公的な追跡統計は確認できない
- 🔍 一部の破産事例を当せん者全体へ一般化できない
- 🔍 大金を得た人が全員不幸になるとも判断できない
高額当せんした人の多くが自己破産するという断定は避ける必要があります。
ただし、破産率が不明であることと、突然の大金にリスクがないことは別問題です。
参考:NEFE・Research Statistic on Financial Windfalls and Bankruptcy
大金を得ると支出が増える場合
仮に1億円の宝くじに当せんしたとします。
1億円という金額は非常に大きく感じられます。
しかし、使い方によっては長期間の生活を支えられないこともあります。
例えば、毎月50万円を生活費として取り崩した場合を考えてみましょう。
- 💰 毎月の支出:50万円
- 💰 1年間の支出:600万円
- 💰 10年間の支出:6,000万円
- 💰 15年間の支出:9,000万円
この計算には運用益、物価変動、税金、突発的な支出などを含んでいません。
さらに、高額な住宅や自動車を購入すれば、維持費や修繕費も発生します。
突然大金を得たときには、使える金額が増えたことだけでなく、その支出を何年間続けられるかを確認することが大切です。
一時的に大金を得ることと、継続的な収入を確保することは違います。
高額当せんをきっかけに退職を考える場合も、生活費、年金、社会保険料、医療費などを含めた長期的な資金計画が必要です。
人間関係や契約への影響
突然大きなお金を得ると、周囲との関係が変わる場合があります。
例えば、親族や友人から金銭的な援助を求められたり、知人から投資話を持ちかけられたりすることが考えられます。
ただし、こうした問題は高額当せん者全員に起きるわけではありません。
- 👪 親族や友人への貸付けを頼まれる
- 💼 事業や投資への出資を求められる
- 🏠 高額な不動産を購入したくなる
- 📄 内容を十分に理解しないまま契約する
高額な契約を検討するときは、契約書、解約条件、維持費、税金などを確認しておきましょう。
また、お金を貸す場合と贈与する場合では、法律上・税務上の扱いが異なります。
宝くじの当せん金は所得税が非課税ですが、当せん者から別の人へお金を贈与した場合には、贈与税の問題が生じることがあります。
大きな支払いや贈与を急いで決めないことが、突然得た資産を守るうえで役立ちます。
当せん金と税金の違い
ギャンブルで大きく勝った場合、税金の扱いも確認しておきたいところです。
日本の宝くじの当せん金は、法律によって所得税が非課税とされています。
一方、競馬や競輪の払戻金は、原則として一時所得に該当します。
ただし、一定の継続的な購入行為による所得など、個別の事情によって所得区分が異なる場合があります。
- 💴 宝くじの当せん金:所得税は非課税
- 💴 競馬や競輪の払戻金:原則として一時所得
- 💴 一時所得には所定の計算方法と特別控除がある
- 💴 収入があっても申告の要否は個別の所得状況によって異なる
競馬などの一時所得の計算では、原則として当たり馬券の購入費用など、その収入を得るために直接必要だった支出を確認します。
外れ馬券をすべて自由に経費へ算入できるわけではありません。
払戻金の全額が、そのまま手元に残る利益とは限りません。
税務上の扱いは購入方法、取引の継続性、所得状況などで異なります。
高額な払戻金を得た場合は、購入記録や払戻記録を保存し、税務署や税理士へ確認するとよいでしょう。
参考:国税庁・No.1490 一時所得
一攫千金より大切なお金の管理
ギャンブルは収入と考えない
ギャンブルをする場合に、まず整理したいのはお金の位置付けです。
給料や事業収入は、働いたり商品やサービスを提供したりすることで得る収入です。
一方、ギャンブルによる払戻金は、賭けた結果によって得られる不確実なお金です。
そのため、来月の家賃やローンの返済を、将来のギャンブルの勝利に頼ることは危険です。
- ✅ 給料や年金などの収入を家計の基準にする
- ✅ 払戻金を確定した将来収入として計上しない
- ✅ 生活費をギャンブルの購入資金に使わない
- ✅ 借入れによる資金をギャンブルへ回さない
生活の維持に必要なお金と、不確実なギャンブルの結果を切り離すことが基本です。
余裕のある家計をつくりたいなら、毎月の収入と支出を把握し、継続的に貯蓄できる仕組みを整える方が計画を立てやすくなります。
購入金額と払戻金を記録する
ギャンブルの支出を把握するためには、購入した金額と受け取った金額を別々に記録する方法が有効です。
例えば、ある月の競馬の結果が次のようになったとします。
- 📒 1週目:購入10,000円・払戻0円
- 📒 2週目:購入10,000円・払戻30,000円
- 📒 3週目:購入20,000円・払戻5,000円
- 📒 4週目:購入10,000円・払戻0円
購入総額は50,000円、払戻総額は35,000円です。
2週目には大きく勝っていますが、1か月の収支は15,000円のマイナスです。
このように、印象に残った勝利だけでは実際の収支を判断できません。
勝った日だけではなく、負けた日も含めて記録することが役立ちます。
ただし、記録をつけても自分で支出を止められない場合は、記録だけで問題を解決しようとしないでください。
その場合は、ギャンブルを中断するための仕組みや、相談先を利用する段階に進みましょう。
使わない仕組みをつくる
ギャンブルの支出を減らすには、気持ちだけに頼らない方法が役立ちます。
例えば、ネット投票の利用停止手続きを行ったり、ギャンブルに関するアプリや通知を整理したりする方法があります。
中央競馬では、JRAが電話・インターネット投票の利用停止制度などを設けています。
- 📱 ギャンブル関連の通知や広告を減らす
- 📱 不要な投票アプリを整理する
- 🏇 公営競技の利用停止制度を確認する
- 💳 ギャンブル用の借入れを増やさない仕組みを検討する
- 📝 ギャンブルをしたくなる状況を記録する
JRAの本人申請による電話・インターネット投票の利用停止では、申請書の提出など所定の手続きが必要です。
停止対象は利用中の加入者番号であり、制度には解除可能時期などの条件もあります。
したがって、一度申請すれば、あらゆるギャンブルを利用できなくなる制度ではありません。
自分の利用状況に合った制限方法を選び、必要に応じて依存症の相談窓口と併用するとよいでしょう。
貯金を増やす方法を考える
一攫千金を望む背景には、「老後資金が足りない」「収入を増やしたい」といった生活上の不安がある場合もあります。
そのようなときは、ギャンブルに使う予定だったお金を、目的のある貯蓄へ回す方法を検討できます。
例えば、毎月1万円を使わずに積み立てた場合を考えてみます。
- 💰 1年間:12万円
- 💰 5年間:60万円
- 💰 10年間:120万円
- 💰 20年間:240万円
この計算は、運用益や物価変動を含まない単純な積立額です。
一度に数千万円を得る方法ではありませんが、積み立てた元本がどの程度になるかを事前に把握できます。
また、資格取得や事業の改善など、将来の収入を増やすためにお金を使う選択肢もあります。
もちろん、投資や事業にも損失の危険があります。
投資なら必ず儲かる、貯蓄だけで老後の問題がすべて解決するという意味ではありません。
まずは生活費と緊急時の資金を確保し、自分の収入や資産に合った計画を考えることが現実的です。
ギャンブル依存症の危険サイン
やめたくてもやめられない状態
ギャンブルでお金を使い過ぎたからといって、すべての人が依存症と診断されるわけではありません。
しかし、本人がやめたいと考えていても続けてしまい、生活に悪い影響が出ている場合には注意が必要です。
厚生労働省は、依存症について、特定の行為などをやめたくてもやめられず、生活上の問題が起きる状態と説明しています。
特に、次のような変化がないか確認してください。
- ⚠️ 負けたお金を取り返すまでやめられない
- ⚠️ ギャンブルのことが頭から離れない
- ⚠️ 使う金額が以前より増えている
- ⚠️ 家族や知人に支出を隠している
- ⚠️ 生活費や借金の返済資金を使っている
- ⚠️ やめると決めても繰り返してしまう
これらは、自分の行動を振り返るための確認項目です。
該当する数だけで依存症と診断できるものではありません。
生活に支障が出ているか、自分で行動を調整できているかが重要な判断材料です。
問題が深刻になっている場合は、本人の意思の強さだけで解決しようとせず、医療機関や相談窓口へつながることが大切です。
依存症は相談できる問題
ギャンブル等依存症は、医療や支援の対象となる問題です。
本人が「今度こそやめる」と繰り返し決意しても、同じ行動を続けてしまう場合があります。
そのため、本人を責めるだけでは問題の改善につながらないことがあります。
支援では、ギャンブルをしたくなる状況を把握したり、行動の変え方を考えたりする方法が用いられます。
- 🏥 専門医療機関で状態を評価してもらう
- 🏥 保健所や精神保健福祉センターへ相談する
- 🤝 自助グループで同じ悩みを持つ人と交流する
- 📝 ギャンブルを繰り返すきっかけを整理する
厚生労働省は、本人や家族が相談できる行政機関、医療機関、自助グループなどの情報を案内しています。
依存症への対応は、気合いや我慢だけに頼る必要はありません。
相談や治療による回復の経過には個人差がありますが、専門的な支援を利用することは選択肢の一つです。
ギャンブルで借金したときの対処法
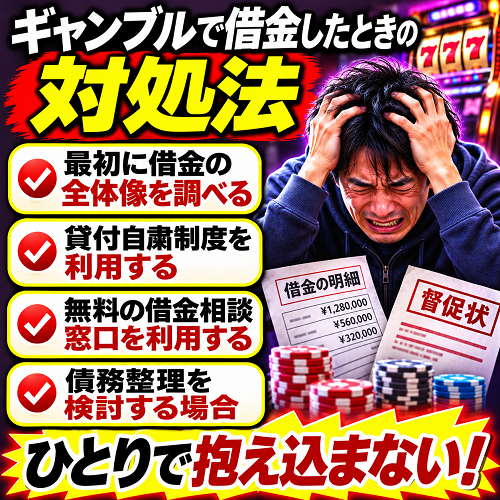
最初に借金の全体像を調べる
ギャンブルが原因で借金を抱えた場合、最初に行いたいのは借入状況の整理です。
返済が苦しいからといって、すぐに別の金融機関から借りる方法では、問題がさらに大きくなる場合があります。
まず、契約書、利用明細、金融機関のアプリなどを確認しましょう。
- 📄 借入先の会社名
- 📄 現在の借入残高
- 📄 適用されている金利
- 📄 毎月の返済額
- 📄 次回の返済日
- 📄 返済の遅れがあるかどうか
複数社から借りている場合は、合計残高だけでなく、各社の条件も整理します。
さらに、毎月の手取り収入と生活費を確認し、返済に充てられる金額を計算してください。
借金の総額と家計の収支を把握すると、返済方法を検討しやすくなります。
返済が難しい場合でも、個別の契約内容を確認せずに支払いを止めたり、督促を放置したりすることは避けてください。
貸付自粛制度を利用する
ギャンブルのために借入れを繰り返してしまう場合、貸付自粛制度を検討できます。
これは、本人などが新たな借入れを自粛したいと申告し、その情報を信用情報機関へ登録する制度です。
日本貸金業協会や全国銀行個人信用情報センターを通じて申告する仕組みがあります。
- 💳 新たな借入れを抑制するための制度
- 💳 原則として本人による申告が必要
- 💳 信用情報機関へ自粛情報が登録される
- 💳 登録期間は5年以内
- 💳 登録後3か月間は原則として撤回できない
日本貸金業協会の案内では、登録手数料は無料ですが、郵送による申告では所定の郵送料が必要です。
ただし、貸付自粛情報は、金融機関などが信用情報を照会した場合に提供されます。
そのため、制度を利用しても、新規貸付けの完全な防止が保証されるわけではありません。
また、登録前の契約に基づいて貸付けが行われる場合もあります。
家族が本人に代わって申告できる条件にも制限があるため、詳しくは実施団体の公式案内を確認してください。
無料の借金相談窓口を利用する
借金の返済が苦しくなっている場合は、無料の相談窓口を利用する方法があります。
例えば、公益財団法人日本クレジットカウンセリング協会では、クレジットや消費者ローンなどの返済に関する相談を受け付けています。
同協会は、電話相談やカウンセリングを無料で行うと案内しています。
条件に合う場合は、無料で任意整理に対応する仕組みもあります。
- 📞 借金の状況について相談する
- 📞 毎月の家計を確認する
- 📞 返済条件を見直す方法を検討する
- 📞 必要に応じて適切な相談先を案内してもらう
ただし、すべての相談者が任意整理の対象になるわけではありません。
債務の内容、返済できる見込み、来所の可否など、所定の条件を確認する必要があります。
無料相談と、実際に利用できる債務整理の方法を分けて考えることが大切です。
債務整理を検討する場合
借金の返済が難しい場合、債務整理という法的な手続きを検討することがあります。
主な方法には、任意整理、個人再生、自己破産があります。
- 📄 任意整理:債権者と返済条件の変更などを交渉する方法
- 📄 個人再生:裁判所の手続きを利用し、一定の条件で返済負担の見直しを図る方法
- 📄 自己破産:破産手続きと免責許可によって、法律上の対象となる債務の支払責任から免れることを目指す方法
それぞれ利用条件、費用、必要な手続き、財産への影響が異なります。
任意整理では相手方との合意が必要です。
個人再生では収入や債務額などの条件があります。
自己破産でも、申立てをしただけで借金が自動的になくなるわけではありません。
特に、ギャンブルによって多額の借金を抱えた場合は、免責に関する事情を確認する必要があります。
ギャンブルによる借金があるからといって、自己破産の免責が一律に認められないわけではありません。
裁判所は、免責不許可事由がある場合でも、事情によって裁量で免責を許可することがあります。
反対に、どのような場合でも免責されるとは限りません。
借金が増えた経緯、収入、財産、借入状況、過去の手続きなどを整理し、弁護士など適切な専門家へ相談してください。
参考:大阪地方裁判所・倒産部の手続きと免責の説明
グリーン司法書士法人

- グリーン司法書士法人は豊富な相談実績を持つ
- 司法書士の他にファイナンシャルプランナーも在籍している
- 土日祝日や夜間、オンラインでの相談が可能
- オンライン面談は全国どこからでも利用可能
公式サイトはこちら
ギャンブルと法律の注意点
オンラインカジノは違法
インターネットでは、海外のオンラインカジノを紹介する情報が見つかることがあります。
しかし、海外で合法的に運営されているサービスであっても、日本国内から接続して賭博を行うことは犯罪です。
警察庁も、オンラインカジノに関する注意喚起を行っています。
- ⚠️ 海外の合法事業者でも日本国内からの賭博は犯罪
- ⚠️ 個人の利用であっても違法となる
- ⚠️ スポーツベッティングなども内容によって賭博に該当する
- ⚠️ 無料ボーナスやポイントの表示があっても安全とは判断できない
また、2025年9月25日からは、違法オンラインギャンブルへの誘導情報の発信などを禁止する改正法が施行されています。
海外のサービスだから合法、日本語サイトだから許可されている、と考えないでください。
一攫千金を狙って違法なオンラインカジノを利用すると、金銭的な損失だけでなく刑事責任の問題も生じます。
参考:警察庁・オンラインカジノを利用した賭博は犯罪です
よくある疑問
ギャンブルで生活する人もいる?
ギャンブルによって大きな利益を得た人が存在すること自体は否定できません。
競馬などでも、個々の予想や購入方法によって結果が異なるため、一時的に大きな利益を得る人はいます。
しかし、成功例があることと、一般の人が同じ方法で継続的に利益を得られることは別です。
- 🔍 実際の購入総額が分かるか
- 🔍 払戻金の合計が確認できるか
- 🔍 どの程度の期間の結果か
- 🔍 税金や手数料を考慮しているか
特に、SNSや動画で公開されている高額払戻金だけを見ても、その人の利益は分かりません。
一度の成功を、安定した収入の証拠として扱わないことが大切です。
宝くじを買うのも悪いこと?
宝くじを購入すること自体が、直ちに問題になるわけではありません。
少額の購入で抽せん結果を楽しむ人もいます。
ただし、購入目的が娯楽なのか、生活費を得ることなのかによって判断は変わります。
- 🎯 娯楽として少額を購入する
- 🎯 当せんを期待して生活費を使う
- 🎯 借金をして大量に購入する
これらは、家計への影響がまったく異なります。
宝くじを資産形成や借金返済の方法として期待しないことが基本です。
また、本人が購入をやめられない状態になっているなら、少額の購入でも見直す必要があります。
負け続ければ次は勝てる?
負けが続いたからといって、次の勝負で勝つ確率が自動的に上がるわけではありません。
独立した抽選では、過去の結果によって次の抽選確率が変化することはありません。
ただし、ゲームごとに抽選方法や確率の条件は異なるため、具体的な仕組みを確認する必要があります。
- 🎲 過去の負けを次の抽選が補償するわけではない
- 🎲 賭け金を増やしても当たりやすくなるとは限らない
- 🎲 連敗の後に大勝ちすることもあるが保証はない
負けた金額を回収することを目的に、賭け金を増やさないことが大切です。
一度勝てば借金を返せる?
大きな払戻金があれば借金を返せる場合はあります。
しかし、その払戻金を得られるかどうかは不確実です。
借金返済のために追加でギャンブルをすると、返済資金まで失う危険があります。
- 💸 当せんするまでの支出が増える
- 💸 勝てなければ借金が残る
- 💸 新たな借入れをすれば利息負担が増える
- 💸 返済の遅れによって生活再建が難しくなる
借金返済をギャンブルの勝利に頼る方法は、返済計画として安定していません。
返済が苦しい場合は、借入先と返済条件を確認し、早い段階で公的・中立的な相談窓口を利用しましょう。
家族がギャンブルをやめない場合
家族がギャンブルによって生活費を使い込んだり、借金を繰り返したりする場合は、本人だけでなく家族も支援を受けることができます。
ただし、家族が本人に代わってすべての金融サービスを停止できるわけではありません。
貸付自粛制度にも、本人以外の申告について条件があります。
- 👪 家族自身が相談窓口を利用する
- 👪 生活費と借金の状況を確認する
- 👪 本人の同意が必要な手続きを区別する
- 👪 専門機関へ接続する方法を検討する
家族の借金を肩代わりすれば、それだけでギャンブルが止まるという保証はありません。
本人の問題と家族の生活を守る対策を分けて考えることが大切です。
厚生労働省が案内する保健所や精神保健福祉センターでは、家族からの依存症に関する相談も扱っています。
参考情報
この記事では、主に次の公的機関や運営団体の資料を参考にしています。
制度やサービスの条件は変更される場合があるため、利用する際は最新の公式情報も確認してください。
- 国立国会図書館・第213回国会参議院総務委員会会議録
- JRA・払戻計算式と払戻率
- BOAT RACE・払戻金の仕組み
- 厚生労働省・依存症対策
- 金融庁・貸付自粛制度について
- 日本クレジットカウンセリング協会・借金相談
- 大阪地方裁判所・倒産手続きに関する案内
- 警察庁・オンラインカジノの違法性
- NEFE・高額当せん者の破産率に関する声明
総括:ギャンブルで一攫千金を狙ってはいけない理由
ギャンブルで一攫千金を狙ってはいけない理由は、参加者全体に不利な払戻金の仕組みと、心理的・経済的な問題が重なりやすいからです。
特に注意したいポイントは、次のとおりです。
- 📉 宝くじや公営競技では、参加者全体の払戻金は賭け金を下回る仕組みになっている
- 🧠 大勝ちの記憶や負けを取り戻したい気持ちが判断に影響する
- 💸 借金をしてギャンブルをすると、利息負担まで増える
- ⚠️ 高額当せん者の多くが破産するという統計には確かな裏付けがない
- 🏠 ギャンブルを生活費や借金返済の手段にしない
- 🤝 やめられない場合は専門機関や相談窓口を利用できる
ギャンブルで大きく勝つことはあります。
しかし、それが長期的な利益や生活の安定につながるとは限りません。
特に、負けたお金を取り戻そうとしたり、生活費や借金を使ったりする状態には注意が必要です。
💡 今日から確認したいこと
- 直近3か月のギャンブルの購入総額と払戻総額を確認する
- 毎月の生活費と返済額を整理する
- 借金や生活への支障がある場合はギャンブルを中断する
- 自分でやめられない場合は保健所や精神保健福祉センターへ相談する
一攫千金を追い続けるよりも、現在のお金を守り、安定した生活を維持することが、将来の選択肢を広げることにつながります。
まずは、自分がギャンブルにどれだけのお金と時間を使っているのか、実際の数字で確認するところから始めてみましょう。
パチンコ関連記事
-

-
元サラ金店長が解説!ギャンブル依存からサラ金の借金地獄
私は長年、融資の最前線という現場で数え切れないほどのお客様と直接接してきましたが、その中で状況が最も過酷になりやすく、また立ち直りが困難になりやすいのが「ギャンブル依存」による借金問題です。 ...
続きを見る
-
-
パチンコ全く勝てない時期を乗り切る理由と対策
パチンコ全く勝てない時期が続くと、本当に辛いですよね。 どれだけ回しても当たらず、パチンコで勝てない確率ってどうなっているんだろうと不安になることがありますよね。 いつになったら当たるのか、パチンコの ...
続きを見る
-

-
パチンコ負けすぎて頭おかしくなる? 脳の仕組みと生活の立て直し
パチンコやパチスロで信じられないような金額を失ったとき、目の前が真っ暗になってパニックになったり、言いようのない激しい自己嫌悪に襲われたりすることってありますよね。 ネットでパチンコ負けすぎて頭おかし ...
続きを見る
-

-
パチンコで借金が返せない!借金地獄から抜け出す方法
パチンコで借金をしてしまい、毎月の返済が苦しくなっていませんか。 最初は少額だった借金が、負けを取り戻そうとするうちに30万円、50万円、100万円と増えてしまうことがあります。 パチンコで借金が返せ ...
続きを見る

