ローンやクレジットカードの支払いに遅れ、「このまま督促が続いたらどうしよう」と不安を抱えていませんか。
自分で返済の目処を立てるのが難しい場合、司法書士や弁護士に「任意整理」を依頼することで、貸主からの督促を止める手続きに進めます。
ただし、手続きを始めれば瞬時にすべての督促がストップするわけではなく、カード会社側の事情によってタイミングが異なるのが現実です。
本記事では、金融機関での勤務経験を持つ私が、任意整理によって督促が止まる仕組みと、実務上で生じるタイムラグの現実について解説します。
読者の皆様が状況を把握して専門家へ相談するための判断材料としてお役立てください。
【本記事のポイント】
- 任意整理を依頼すると、代理人が窓口となり本人への督促が止まる仕組み
- 督促が実際に止まるタイミングはカード会社の対応スピードによる
- 手続き中に書類が届いた場合の対応と、依頼前に確認すべき注意点
任意整理で督促が止まる仕組み
支払いを滞納すると、電話やハガキなどで継続的に督促を受けます。
自分で支払える目処がない状況では、個人で督促を止めることは困難です。
そこで、司法書士や弁護士を代理人として「任意整理」を依頼することが一つの選択肢となります。
受任通知(介入通知)の役割
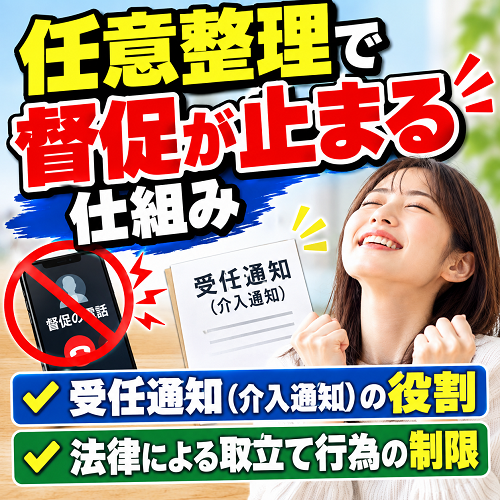
専門家に任意整理を依頼すると、代理人から各カード会社や貸主に対して「介入通知(受任通知)」と呼ばれる書面が送付されます。
この通知は、代理人が本人の代わりに今後の窓口となり、債務の整理を開始することを知らせるものです。
貸主がこの通知を確認すると、今後のやり取りはすべて代理人を通して行われることになります。
- 専門家が代理人になったことを知らせる書類
- 今後の連絡や交渉窓口が代理人に一本化される
- 借金の調査や取引履歴の開示を求める役割も持つ
- 貸主が通知を確認した時点から直接の連絡が制限される
自分でカード会社に「待ってほしい」と伝えるだけでは、一時的に連絡が減ることはあっても根本的な督促は止まりません。
代理人が間に入り正式な手続きを進めることで、精神的な負担を大きく軽減する環境が整います。
法律による取立て行為の制限
受任通知を送ることで督促が止まる背景には、貸金業法などの法律によるルールがあります。
貸金業者や債権回収会社は、弁護士や司法書士から受任通知を受け取った後、正当な理由なく債務者本人に対して直接電話や訪問などで取り立てを行うことが禁止されています。
- 貸金業法で正当な理由のない直接の取立てが禁止されている
- 電話、FAX、訪問、郵便物などによる督促が対象となる
- クレジットカードのキャッシング枠やカードローンなどが該当する
- 勤務先や家族への不当な連絡も制限の対象になる
通知が届いた後も不当な督促が続く場合は、代理人から貸主へ抗議を行うなどの対応が可能です。
ただし、ルール上は禁止されていても、物理的に連絡が即座に止まるかどうかは貸主側の処理手順に左右されます。
督促停止のタイミングは相手次第
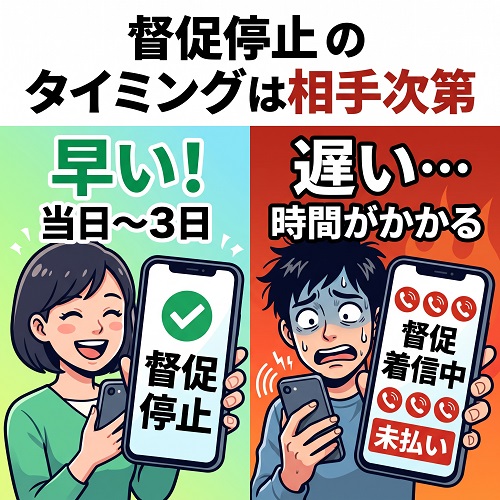
建前上は「任意整理をスタート(受任通知を送付)した時点で督促は止まる」とされています。
しかし、貸主が受任通知を受け取ってから社内で確認・処理を終えるまでにはタイムラグがあり、実際には「相手のカード会社次第」でタイミングが分かれます。
当日〜3日で止まる早いケース
金融機関の中でも、社内のシステム連携がスムーズな会社や、フットワークの軽い貸主であれば、受任通知を送付した当日や翌日〜3日以内には督促がストップします。
規模がそれほど大きくない業者や、債務整理の対応に特化した部署への情報伝達が早い会社で見られる傾向です。
- 社内の情報伝達システムが迅速に機能している
- 受任通知の受け取りから担当部署への引き継ぎが早い
- FAXなどで受任通知を受け取り、即日でシステムに反映される
- 早い段階で本人への自動音声電話などの配信リストから除外される
対応が早い会社が相手であれば、依頼後は比較的すぐに平穏な生活を取り戻しやすいといえます。
停止に時間がかかる遅いケース
一方で、何十万人もの顧客を抱える大手のカード会社などでは、受任通知が届いてから実際に督促が止まるまでに2週間〜1ヶ月近くかかるケースがあります。
これは、毎日大量の債務整理案件を処理しており、郵便物の受け取りから確認、任意整理を担当する専門部署への案件移動までに物理的な時間がかかるためです。
- 社内の部署間の連携や情報共有に時間がかかっている
- すでに発送準備が完了していた督促状の郵送を止められない
- システムの仕様上、すぐには督促の自動発信を停止できない
- 担当部署への移動が完了するまで従来の窓口が督促を続けてしまう
元金融機関の勤務経験から見ても、大企業ほど業務ルールが細分化されており、イレギュラーな即時対応が難しい実態があります。
依頼人にとっては「手続きしたのに止まらない」と不安になる期間ですが、代理人を通して状況を確認することが大切です。
依頼後に督促状が届いたときの注意
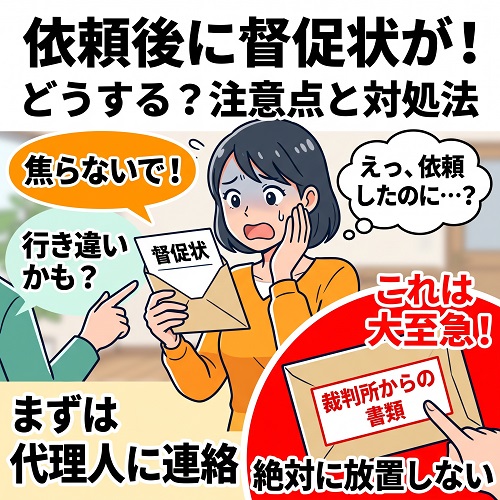
任意整理を依頼した直後は、貸主の処理が追いつかず、行き違いで督促状が届いたり電話がかかってきたりすることが珍しくありません。
そのような場合の具体的な対処法と、とくに注意すべき書類について整理します。
行き違いの連絡への対処法
代理人が受任通知を送付する前後に発送された郵便物や、自動で発信される電話などが行き違いで届くことがあります。
この場合は焦らず、まずは代理人である司法書士や弁護士に状況を報告してください。
- 届いた郵便物は開封して内容を確認する
- 捨てずに保管し、代理人へ共有する
- 電話がかかってきても自分から安易に約束や交渉をしない
- 「すでに〇〇事務所に依頼しました」とだけ伝えて電話を切る
自分から支払いに関する具体的な約束(債務の承認)をしてしまうと、その後の手続きに影響が出る恐れがあります。
相手の社内処理が完了するまでの辛抱と考え、基本的には代理人に任せる姿勢が重要です。
裁判所からの書類には要注意
通常のハガキや封書の督促状とは異なり、「支払督促」や「訴状」といった裁判所からの書類が届いた場合は、状況が全く異なります。
これは、貸主が法的な回収手続きに踏み切ったことを意味し、放置すると給与や口座が差し押さえられるリスクがあります。
- 特別送達という郵便で直接手渡しで届けられることが多い
- 書類に記載された期限(通常は2週間程度)内に対応が必要
- 放置すると相手の主張が全面的に認められてしまう
- 裁判所からの書類は通常の督促とは区別し、直ちに代理人へ連絡する
【注意】
裁判所からの書類を無視することは非常に危険です。
任意整理の手続き中であっても、行き違いや貸主の判断で裁判を起こされるケースがあります。
届いた書類は開封し、受け取った日付をメモして、一刻も早く依頼中の専門家に相談してください。
任意整理の依頼前に確認すること
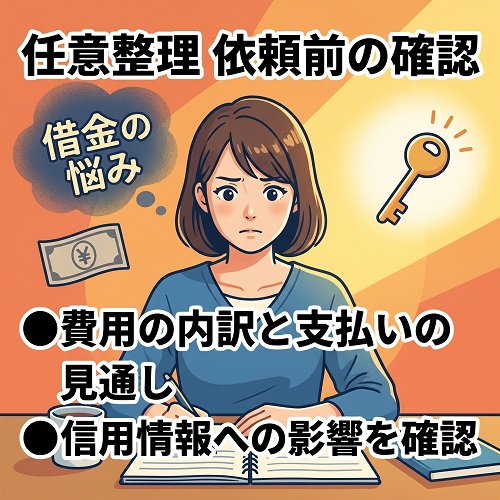
督促を止めるために任意整理を依頼する前に、手続きにかかる費用や今後の生活への影響を把握しておく必要があります。
相談時に確認しておきたい主な項目を解説します。
費用の内訳と支払いの見通し
司法書士や弁護士に任意整理を依頼すると、着手金や報酬金などの費用が発生します。
手元にまとまったお金がなくても、受任通知によって貸主への返済が一時的にストップするため、その期間を利用して専門家への費用を分割で積み立てるのが一般的な流れです。
- 相談料:初回の相談にかかる費用(無料の事務所も多い)
- 着手金:手続きを開始する際に支払う費用
- 基本報酬・解決報酬:和解が成立した際に支払う費用
- 減額報酬:本来の借金額から減額できた割合に応じてかかる費用
費用の総額や分割払いの可否は、事務所によって異なります。
依頼前に費用の内訳を書面で提示してもらい、毎月の積み立て額が無理のない範囲かを確認しましょう。
信用情報への影響を確認する
任意整理を行うと、信用情報機関に「債務整理を行った」という事故情報が登録されます。
これが一般的に「ブラックリストに載る」と呼ばれる状態で、一定期間は金融サービスへのアクセスが制限されます。
- 新たなクレジットカードの作成や利用が難しくなる
- 住宅ローンや自動車ローンなどの新規借入れができなくなる
- 携帯電話の端末代金の分割払いが審査に通らない場合がある
- 他の借金の保証人になることができなくなる
これらの制限は一生続くわけではなく、借金を完済してから約5年程度で情報は消去されるのが一般的です。
督促に追われる現状と、一定期間の不便さを天秤にかけ、生活の立て直しを優先するかどうかを相談先で話し合うことが大切です。
おすすめ闇金対応
ライタス綜合事務所

闇金対応はこちら
アストレックス司法書士事務所

公式サイトはこちら

総括:任意整理で督促が止まる
任意整理を専門家に依頼すれば、最終的に貸主からの督促は止まります。
ただし、社内システムや部署の連携の都合で、数日で止まる会社もあれば、1ヶ月近く督促が続く会社もあるというのが実務上の現実です。
手続き中に督促状が届いても焦る必要はありませんが、行き違いの連絡や裁判所からの書類には適切な対応が求められます。
まずは、自分の借入状況や家計の収支を整理したうえで、任意整理のメリット・デメリットを含めて司法書士や弁護士の無料相談窓口へ問い合わせてみましょう。
費用や方針が自分の状況に合うかを確認し、無理のない解決策を探ることが生活再建の第一歩となります。
債務整理のおすすめ事務所
グリーン司法書士法人

- グリーン司法書士法人は豊富な相談実績を持つ
- 司法書士の他にファイナンシャルプランナーも在籍している
- 土日祝日や夜間、オンラインでの相談が可能
- オンライン面談は全国どこからでも利用可能
公式サイトはこちら

