
バンドルカードについて調べていると
「やばい」「危険」といった口コミを目にして、不安になる方もいるのではないでしょうか。
バンドルカードは、スマートフォンから手軽に発行できるVisaプリペイドカードです。
通常の買い物では事前にチャージした残高を使いますが、後払い機能の「ポチっとチャージ」を利用すると、手数料や翌月末の支払いが発生します。
特に注意したいのは、後払い手数料の負担、支払い遅れによる遅延損害金、利用停止、不正利用時の補償条件です。
一方、バンドルカード自体は、三菱UFJフィナンシャル・グループ傘下の株式会社カンムが運営する正規の決済サービスであり、サービスそのものが違法なわけではありません。
前払いと後払いの仕組みを理解し、使う金額を管理することで、ネットショッピングなどに活用できます。
この記事では、バンドルカードが危険と言われる理由、メリット・デメリット、ポチっとチャージを滞納した場合のリスク、不正利用への対処法まで、公式情報をもとに解説します。
この記事のポイント
- ✅ バンドルカードは登録された事業者が運営するVisaプリペイドカード
- 💳 通常の前払い利用では原則として借入れは発生しない
- 💰 ポチっとチャージは1回510円〜1,830円の手数料が発生
- ⚠️ 滞納すると遅延損害金や利用停止、法的措置につながる可能性がある
- 🔒 不正利用時の補償は条件によって異なり、被害額の全額が補償されるとは限らない
- 📱 PayPayや本人確認の仕様は2026年に変更されている
バンドルカードは本当にやばいのか仕組みと安全性

バンドルカードの安全性を判断するには、運営会社の実態と決済の仕組みを理解することが大切です。
まずは、通常のプリペイド利用と後払いサービスの違いから確認しましょう。
バンドルカードの基本情報と前払い式の仕組み
バンドルカードは、株式会社カンムが提供するVisaブランドのプリペイドカードです。
スマートフォンのアプリから申し込み、オンラインショッピングなどで使えるカード番号を発行できます。
法律上は、資金決済法に基づく前払式支払手段に該当します。
通常の利用では、あらかじめチャージした残高から代金が差し引かれる仕組みです。
クレジットカードのように、毎月の利用金額を後日まとめて請求される方式とは異なります。
ただし、加盟店の売上確定処理などによって、後から残高不足が発生する例外もあります。
プリペイド式だから、あらゆる状況で支払い義務が残らないというわけではありません。
- 💳 国際ブランドはVisa
- 📱 スマートフォンアプリからカードを発行
- 👤 発行対象は13歳以上で、未成年者は保護者の同意が必要
- 💰 アカウント登録料と年会費は無料
- 🛒 事前チャージした残高を使って買い物をする
- ⚠️ 後払いのポチっとチャージは別途審査がある
運営元は金融大手の連結子会社で登録業者
バンドルカードの運営会社は、東京都渋谷区に本社を置く株式会社カンムです。
同社は2022年12月に三菱UFJ銀行との資本業務提携を発表し、三菱UFJフィナンシャル・グループに参画しました。
また、関東財務局長第00690号の第三者型前払式支払手段発行者として登録されています。
資金決済法では、一定の基準を満たす発行者に対し、毎年3月31日と9月30日時点の未使用残高の半額以上に相当する発行保証金を保全することが求められています。
株式会社カンムは、東京法務局への供託によって資産を保全していると公表しています。
ただし、この制度は銀行預金の預金保険制度とは異なり、倒産時に利用者全員の残高が全額返金されることを保証するものではありません。
- 🏢 運営会社は株式会社カンム
- 🏦 三菱UFJフィナンシャル・グループ傘下の企業
- 📜 前払式支払手段発行者として登録済み
- 🛡️ 資金決済法に基づく残高保全制度の対象
- ⚠️ 発行保証金制度は全額返金を保証する制度ではない
運営会社については、株式会社カンムの公式会社概要で確認できます。
三種類のカードの違いと選び方の基準
バンドルカードには、バーチャル、リアル、リアル+の3種類があります。
それぞれ使えるお店、発行手数料、チャージ上限額が異なります。
ネットショッピングが中心であれば、発行手数料が無料のバーチャルカードが候補になります。
実店舗でカードを提示して決済したい場合は、リアルまたはリアル+を検討します。
ガソリンスタンドや宿泊施設、海外の実店舗などでの利用を希望する場合は、リアル+が必要です。
リアル+の発行には本人確認が必要であり、2026年11月時点では対応スマートフォンによる本人確認書類のICデータ読み取りが案内されています。
- 📱 バーチャル:発行無料、主にオンライン決済向け
- 💳 リアル:発行手数料300円または400円、国内実店舗でも利用可能
- 🌍 リアル+:発行手数料600円または700円、本人確認が必要
- 💰 バーチャル・リアル:残高上限10万円
- 💰 リアル+:残高上限100万円
- 📅 カードの有効期限は原則5年間
リアルカード利用時の補足
リアルとリアル+は、ICチップを搭載していない磁気カードです。
そのため、ICチップの読み取り専用端末では利用できません。
また、リアルカード本体にはVisaのタッチ決済機能がありません。
クレジットカードやデビットカードとの違い
バンドルカードはネットショップの「クレジットカード払い」から決済できますが、一般的なクレジットカードとは支払いの仕組みが異なります。
クレジットカードは、カード会社が代金を立て替え、利用者が後日支払う方式です。
デビットカードは、原則として決済時に銀行口座から代金が引き落とされます。
一方、バンドルカードは、銀行口座を開設しなくても、事前にチャージした残高を使って支払いができる点が特徴です。
ただし、バンドルカード本体には一般的なクレジットカードのような分割払いやキャッシング機能はありません。
ポチっとチャージを利用した場合は、通常の前払いとは異なり、後日の支払い義務が発生します。
- 🏦 クレジットカード:審査を受けて発行し、後払いで決済
- 🏧 デビットカード:銀行口座から原則即時に引き落とし
- 📱 バンドルカード:事前チャージした残高で決済
- 💳 バンドルカード本体の発行に通常の与信審査は不要
- ⚠️ ポチっとチャージとバンドルカードローンはそれぞれ別の審査がある
バンドルカードがやばい・危険と言われる五つの理由
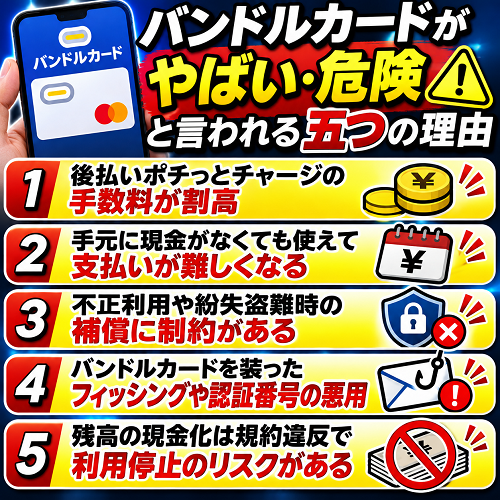
バンドルカードは正規の決済サービスですが、利用方法によっては金銭的な負担やトラブルが発生します。
特に注意したい5つの理由を確認しましょう。
後払いポチっとチャージの手数料が割高
バンドルカードが「やばい」と言われる理由の一つが、ポチっとチャージの手数料です。
ポチっとチャージは、手元に現金がなくても後払いでプリペイド残高を増やせるサービスです。
利用可能額は審査によって決まり、1回3,000円から最大50,000円の範囲で申し込めます。
ただし、1回の申込みにつき510円〜1,830円の手数料が発生します。
特に少額のチャージでは、金額に対する手数料の割合が高くなるため注意が必要です。
3,000円のチャージに510円の手数料がかかる場合、手数料だけでチャージ額の17%に相当します。
- 💴 3,000円〜10,000円:510円
- 💴 11,000円〜20,000円:815円
- 💴 21,000円〜30,000円:1,170円
- 💴 31,000円〜40,000円:1,525円
- 💴 41,000円〜50,000円:1,830円
手数料の負担を確認
5,000円を2回に分けてチャージすると、510円×2回で合計1,020円の手数料になります。
10,000円を1回で申し込んだ場合は510円です。
なお、3,000円に対する510円の負担を仮に1ヶ月分とみなして12倍すると204%ですが、これは単純な年率換算であり、貸付契約の実質年率ではありません。
手元に現金がなくても使えて支払いが難しくなる
ポチっとチャージは、アプリで申し込んで承認されると、チャージした残高を買い物に使えます。
ただし、チャージした金額と手数料は、原則として利用月の翌月末までに支払う必要があります。
後払いは、翌月の収入から支払う予定のお金を先に使う仕組みです。
翌月の生活費や固定費を確認せずに利用を繰り返すと、支払いに必要な現金が不足する可能性があります。
また、申し込んだポチっとチャージは、残高を使っていない場合でも原則としてキャンセルできません。
使わなかったチャージ残高が残っていても、後払いの支払い義務はなくなりません。
- 📅 利用月の翌月末が原則の支払期限
- 💰 支払金額にはチャージ手数料も含まれる
- 🚫 申し込み後のキャンセルは原則不可
- ⚠️ 支払い能力を超える利用は滞納につながる
- 📝 申込み前に翌月の家計収支を確認する
不正利用や紛失盗難時の補償に制約がある
バンドルカードには、不正利用時の損害がすべて自動的に補償される制度があるわけではありません。
株式会社カンムの資金決済法に基づく表示では、カードの紛失・盗難や利用者の過失による第三者利用などについて、原則として責任を負わない旨が案内されています。
ただし、実際の補償や返金の取り扱いは、被害の原因、適用規約、事業者側の責任などによって異なります。
また、ポチっとチャージの後払い提供事業者の規約には、利用者に責任がない第三者利用について、一定の条件を満たす場合に取引を取り消す規定があります。
不正利用の被害を受けた場合に、返金や請求の取り消しが一切認められないと断定することはできません。
- 🔒 アプリでカードを一時停止する
- 📱 利用明細と通知を定期的に確認する
- 💰 必要以上の残高を長期間保有しない
- 📩 不正利用の疑いがあれば公式サポートへ相談する
- 📝 日時、金額、利用先、確認内容を記録する
バンドルカードを装ったフィッシングや認証番号の悪用
バンドルカードを利用する際は、公式サービスを装ったフィッシングや、アカウント情報を狙う手口にも注意が必要です。
株式会社カンムは、SNS上で副業や小遣い稼ぎを装い、バンドルカードのアカウント情報を提供させる被害について注意喚起しています。
SMS認証番号、ユーザーID、パスワード、カード情報は第三者に教えないことが基本です。
これらの情報が悪用されると、不正な決済や後払いの申込みなどにつながるおそれがあります。
アカウント情報を他人へ渡す行為は、利用規約違反や金銭的なトラブルにつながる可能性があります。
- 📩 不審なSMSやメールのリンクからログインしない
- 🔑 SMS認証番号やパスワードを他人に伝えない
- 🚫 SNSでのアカウント売買や貸し借りに応じない
- 📱 公式アプリから利用状況を確認する
- ⚠️ 身に覚えのないチャージがあれば速やかに問い合わせる
残高の現金化は規約違反で利用停止のリスクがある
バンドルカードやポチっとチャージを使い、換金性の高い商品を購入して現金化する方法が紹介されることがあります。
しかし、バンドルカード利用規約第21条では、換金目的やマネーローンダリング目的と判断される利用について、必要な措置を取ることが定められています。
換金目的の利用は、カードの利用停止や利用資格の取り消しにつながる可能性があります。
さらに、現金化では商品を売却するときに価格が下がる場合があり、後払い手数料も負担することになります。
現金化を目的として後払いを利用すると、手元に残る現金よりも支払義務が大きくなるおそれがあります。
- ⚠️ 換金目的の利用は規約上の措置の対象
- 💸 商品の売却価格が購入価格を下回る可能性
- 💰 ポチっとチャージの手数料が別途発生
- 🚫 利用停止や契約終了につながる場合がある
- 🏛️ 生活費が不足している場合は公的な相談窓口も検討する
利用前に知っておきたいデメリットと注意点
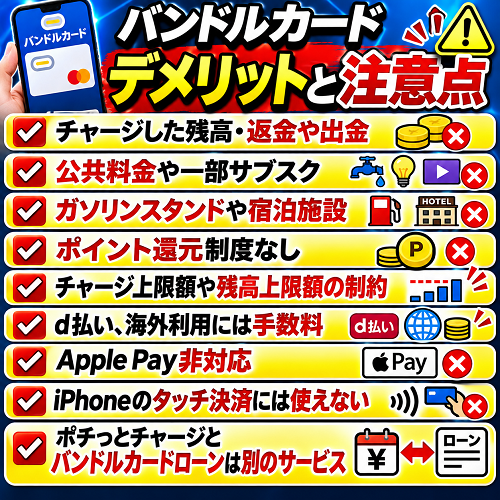
バンドルカードはネット決済に便利な一方、チャージ残高の扱いや利用可能店舗に制約があります。
発行してから困らないように、主なデメリットを確認しておきましょう。
チャージした残高は原則として返金や出金ができない
バンドルカードにチャージした残高は、原則として銀行口座へ戻したり、ATMから現金で引き出したりできません。
買い物の予定がなくなった場合でも、利用者の都合によるチャージの取り消しには対応していません。
使う予定の金額を確認してからチャージすることが、残高を無駄にしない方法です。
また、退会すると未使用残高が無効になり、返金もできません。
残高が残ったまま退会すると、その残高を買い物に利用できなくなります。
- 💰 チャージ残高の現金出金は不可
- 🚫 利用者都合によるチャージの返金は原則不可
- 🗑️ 退会すると残高は無効になる
- 📅 カードの有効期限や再発行の案内も確認する
- 🛒 必要な金額を計算してから入金する
公共料金や一部サブスクなど使えない支払い先がある
バンドルカードはVisa加盟店で利用できますが、すべての店舗やサービスで使えるわけではありません。
公式サイトでは、公共料金、高速道路料金、一部の定期支払い、保険料などが利用できない支払い先として案内されています。
Visa加盟店であっても、加盟店側がプリペイドカードの利用を制限している場合があります。
動画配信や有料アプリなどのサブスクリプションも、サービスによって対応状況が異なります。
固定費の支払いをまとめる目的で利用する場合は、支払い先ごとに対応状況を確認する必要があります。
- 💡 電気・ガス・水道などの公共料金
- 🚗 高速道路料金
- 🎫 一部の定期購入や継続課金サービス
- 🏥 一部の保険料の支払い
- ✈️ 機内販売や暗証番号が必要な決済
- 🎬 プリペイドカード非対応の動画配信サービス
詳しくはバンドルカード公式・カード仕様を確認してください。
ガソリンスタンドや宿泊施設では一時金が発生する
バンドルカード リアル+は、ガソリンスタンドや宿泊施設などでも利用できます。
ただし、こうした加盟店では、実際の利用金額が確定する前に一時金が残高から差し引かれる場合があります。
ガソリンスタンドで8,000円未満を利用した場合は8,000円、宿泊施設で25,000円未満を利用した場合は25,000円が一時金として差し引かれる仕組みです。
例えば、3,000円分の給油でも、一時的に8,000円分の残高が必要になることがあります。
差額は利用から5日前後、または正規の売上データが届いたタイミングなどで返金されます。
少額の支払いでも一時金に相当する残高がないと、決済できない場合があります。
- ⛽ ガソリンスタンド:8,000円未満の利用で一時金8,000円
- 🏨 宿泊施設:25,000円未満の利用で一時金25,000円
- ✈️ JAL航空券:18,000円未満の利用で一時金18,000円
- 🚗 Times CAR:10,000円未満の利用で一時金10,000円
- 🔄 差額は所定のタイミングで残高に戻る
ポイント還元制度がないため日常使いでは差が出る
バンドルカードには、通常のカード決済額に応じてポイントが貯まる制度がありません。
そのため、ポイント還元を重視する人にとっては、他の決済サービスと比較する余地があります。
例えば、毎月5万円を決済すると年間利用額は60万円です。
仮に1%還元のカードを利用した場合、年間6,000円相当のポイントが付与される計算になります。
日常の支払い金額が大きいほど、ポイント還元の有無による差が生まれます。
ただし、ポイント還元率だけでなく、年会費、審査の有無、予算管理のしやすさも比較することが大切です。
ポイントが付かないことだけを理由に、バンドルカードがすべての利用者に不向きになるわけではありません。
- 📉 通常のカード決済によるポイント還元はなし
- 💳 ポイントを重視する人は他社カードも比較
- 📊 支出を予算内に抑えたい人には前払い式が役立つ
- 🎁 ボーナスタウンでは条件達成による残高付与がある
チャージ上限額や残高上限額の制約がある
バンドルカードは、カードの種類ごとにチャージ上限額と残高上限額が定められています。
無料のバーチャルカードと通常のリアルカードは、1回のチャージ上限が3万円、残高上限が10万円です。
一方、リアル+では上限額が引き上げられます。
高額な支払いを予定している場合は、カードの種類と上限額を確認する必要があります。
また、加盟店側で売上が確定していない支払いがある場合、チャージできる金額が想定より少なくなることがあります。
チャージ上限額まで常に入金できるわけではありません。
- 💳 バーチャル・リアル:残高上限10万円
- 💰 バーチャル・リアル:1回チャージ上限3万円
- 📅 バーチャル・リアル:月間チャージ上限12万円
- 📊 バーチャル・リアル:累計チャージ上限100万円
- 🌍 リアル+:残高上限100万円
- 💰 リアル+:1回チャージ上限10万円
- 📈 リアル+:月間チャージ上限200万円、累計上限なし
リアルカード発行やd払い、海外利用には手数料がかかる
バンドルカードは年会費無料ですが、一部の利用方法では手数料が発生します。
リアルカードの発行手数料は300円または400円、リアル+は600円または700円です。
d払いによるチャージでは、チャージ金額に応じた手数料が必要です。
4,000円以下のd払いチャージでは300円、5,000円以上ではチャージ金額の6.15%が手数料となります。
さらに、海外加盟店での利用には海外事務手数料がかかる場合があります。
外貨建て決済では4.5%、一部の日本円建て海外加盟店では3.0%の海外事務手数料が発生します。
- 💳 リアルカード発行:300円または400円
- 🌍 リアル+発行:600円または700円
- 📱 d払い4,000円以下:手数料300円
- 📱 d払い5,000円以上:手数料6.15%
- 💱 外貨建て決済:海外事務手数料4.5%
- 🌐 一部の円建て海外加盟店:海外事務手数料3.0%
Apple Pay非対応でiPhoneのタッチ決済には使えない
バンドルカードは、2026年11月時点でApple Payに対応していません。
そのため、iPhoneのApple Payにバンドルカードを登録して、実店舗でタッチ決済することはできません。
一方、対応するAndroid端末ではGoogle Payに登録することで、Visaのタッチ決済を利用できます。
スマートフォンでのタッチ決済を利用できるかどうかは、端末と決済サービスの対応状況によって異なります。
また、リアルカード自体は磁気カードのため、ICチップの差し込み決済やカード本体の非接触決済には対応していません。
iPhoneで実店舗のカード決済を利用したい場合は、磁気カード対応店舗でリアルカードを使う方法などを検討してください。
- 🍎 Apple Pay:非対応
- 🤖 Google Pay:対応するAndroid端末で利用可能
- 💳 リアルカード:磁気ストライプによる決済
- 📱 リアルカード本体のタッチ決済:非対応
- ⚠️ ICチップ読み取り専用端末:利用不可
PayPayへの登録方法は2026年に変更されている
以前は、バンドルカードをPayPayの支払いカードとして利用できる仕組みがありました。
しかし、PayPayの仕様変更によって、2026年8月31日をもって従来の他社カードによる直接支払いは終了しました。
2026年9月以降は、バンドルカードを従来と同じ方法でPayPayに登録して支払うことはできません。
バンドルカード公式サポートでは、リアル+で他社カード利用券を購入し、PayPay加盟店での支払いに利用する方法が案内されています。
ただし、バーチャルカードと通常のリアルカードは、この利用券の購入対象外です。
PayPayでの利用を目的としてカードを発行する場合は、利用券の購入条件や手数料を事前に確認してください。
- 📅 従来の他社カード直接支払いは2026年8月31日に終了
- 💳 バーチャルカード:他社カード利用券の購入対象外
- 💳 通常のリアルカード:他社カード利用券の購入対象外
- 🌍 リアル+:他社カード利用券の購入に対応
- 📱 AndroidではGoogle Payによるタッチ決済も選択肢
詳しくはバンドルカード公式・PayPayでの利用についてを確認してください。
ポチっとチャージとバンドルカードローンは別のサービス
バンドルカードには、ポチっとチャージとは別にバンドルカードローンというサービスがあります。
名前が似ているため混同されやすいですが、契約の仕組みは異なります。
ポチっとチャージは、プリペイドカードへのチャージ代金を後払いするサービスです。
一方、バンドルカードローンは、GeNiE株式会社が提供する個人向け融資サービスです。
バンドルカードローンは金銭消費貸借契約に基づく借入れであり、審査や返済条件が適用されます。
また、貸金業法の総量規制や信用情報機関への登録など、貸金業者による融資に関する制度も関係します。
ポチっとチャージとローンでは、手数料・金利・返済方法・信用情報の取り扱いが異なるため、同じ商品として説明することはできません。
- 🛒 ポチっとチャージ:チャージ代金の後払いサービス
- 🏢 後払い提供事業者:セブン銀行またはGardia株式会社
- 🏦 バンドルカードローン:GeNiE株式会社による融資
- 📋 ローンは貸金業法に基づく審査や契約条件が適用
- ⚠️ 利用前に金利、返済額、返済期間を確認する
ポチっとチャージを滞納した際のリスクと対処法
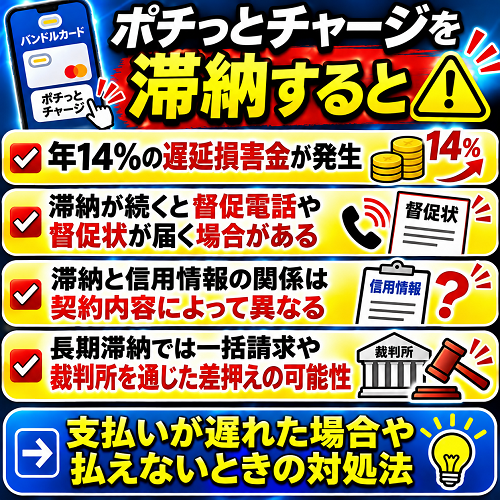
ポチっとチャージの支払期限は、原則として利用した月の翌月末です。
期限を過ぎても支払いをしない場合、遅延損害金や利用制限、督促などが発生する可能性があります。
滞納による影響と、支払いが難しい場合の対応を確認しましょう。
滞納すると年14%の遅延損害金が発生する
ポチっとチャージの後払い利用規約では、支払いが遅れた場合の遅延損害金について定めています。
Gardia株式会社の規約では、支払期限の翌日から支払いに至るまで、年14%の割合による遅延損害金を請求することが定められています。
支払期限を過ぎると、未払い金額と経過日数に応じて追加負担が発生します。
例えば、チャージ代金と手数料を含む3万1,170円が30日間未払いだったと仮定すると、年14%・365日基準による単純計算では約359円です。
ただし、実際の請求額や計算対象は適用される後払い規約に従います。
支払いが遅れた場合は、アプリに表示された未払い金額と提供事業者の案内を確認してください。
- 📅 支払期限は原則として利用月の翌月末
- 📈 規約上の遅延損害金率は年14%
- 💰 経過日数に応じて負担が増える
- 🚫 カードや後払い機能が制限される場合がある
- 📱 未払い額はアプリで確認する
滞納が続くと督促電話や督促状が届く場合がある
支払期限を過ぎると、後払い提供事業者から支払いに関する案内や督促が行われる場合があります。
連絡方法にはSMS、メール、電話、郵送などが考えられます。
ただし、督促が開始される時期や連絡方法は、契約内容や個別の状況によって異なります。
滞納から1ヶ月後、2ヶ月後といった決まった時期に、すべての利用者へ同じ督促が行われるわけではありません。
また、Gardia株式会社の規約では、債権が保証会社などへ譲渡される場合があることも定められています。
連絡を無視しても支払い義務が消えるわけではなく、債権回収の手続きが進む可能性があります。
- 📩 SMSやメールによる支払い案内
- 📞 電話による支払い状況の確認
- ✉️ 書面による督促が行われる場合がある
- 🏢 債権が他の事業者へ譲渡される場合がある
- ⚠️ 督促の時期や方法は一律ではない
滞納と信用情報の関係は契約内容によって異なる
ポチっとチャージを滞納すると、信用情報機関に事故情報が登録されるのではないかと不安になる方もいるでしょう。
しかし、ポチっとチャージと一般的な貸金業者のローンは異なるサービスです。
Gardia株式会社の規約には、サービス提供に必要な範囲で信用情報機関へ情報を提供する場合がある旨の条項があります。
ただし、この条項だけで、すべてのポチっとチャージ利用者について延滞情報がCICやJICCに登録されると判断することはできません。
信用情報の取り扱いは、サービス提供事業者と適用される契約条件を確認する必要があります。
一方、バンドルカードローンは貸金業者による融資であり、信用情報機関への登録が関係します。
ポチっとチャージを滞納すると自動的にブラックリストに登録されるという説明や、完済後5年間の登録を一律に断定する説明は適切ではありません。
- 📋 ポチっとチャージは後払いサービス
- 🏦 バンドルカードローンは貸金業者による融資
- 💳 信用情報への登録条件は契約内容によって異なる
- ⚠️ 後払いの長期滞納にも督促や法的措置のリスクがある
- 🔍 不明点はサービス提供事業者へ確認する
長期滞納では一括請求や裁判所を通じた差押えの可能性
ポチっとチャージの支払いを長期間放置すると、未払い金額について一括請求を受けたり、法的措置に進んだりする可能性があります。
Gardia株式会社の規約では、支払いを怠った場合などに、期限の利益を失い、残代金を一括して支払う旨が定められています。
一括請求が行われる時期を、滞納2ヶ月後や3ヶ月後と限定することはできません。
また、裁判所を通じた支払督促や訴訟が行われ、法的な要件を満たした場合は、預金や給与などに対する強制執行につながる可能性があります。
裁判所から書類が届いた場合は、回答や異議申立ての期限を確認し、放置しないことが大切です。
- 💰 未払い残高の一括請求
- ✉️ 催告書などの書面による請求
- ⚖️ 裁判所を通じた支払督促や訴訟
- 🏦 法的要件を満たした場合の預金や給与の差押え
- 📋 裁判書類に記載された期限の確認
裁判所から書類が届いた場合の注意点
支払督促の正本を受け取った場合、原則として送達を受けた日から2週間以内に督促異議を申し立てることができます。
異議を申し立てずに放置すると、債権者による仮執行宣言の申立てなど、次の手続きに進む可能性があります。
書類の内容に疑問がある場合は、裁判所や弁護士などへ速やかに確認してください。
支払いが遅れた場合や払えないときの対処法
ポチっとチャージの支払いが難しくなった場合は、まずアプリで未払い額と支払期限を確認してください。
ポチっとチャージは、セブン銀行またはGardia株式会社が提供しています。
支払いについて相談するときは、自分の契約を担当している提供事業者を確認することが必要です。
支払いが可能な場合は、アプリに表示された方法で精算します。
分割払いへの変更や期限延長については、通常のサービスとして自由に選べるわけではありません。
他社の借入れも含めて返済が困難な場合は、新たな後払いで補う前に、法テラスや弁護士などの相談窓口を利用する方法があります。
- 📱 アプリで未払い金額と支払期限を確認
- 🏢 後払いサービスの提供事業者を確認
- 📞 支払いが難しい場合は担当事業者へ相談
- 💰 追加手数料や遅延損害金の有無を確認
- 🏛️ 借入れ全体の返済が難しい場合は法テラスなどへ相談
バンドルカードを利用するメリット
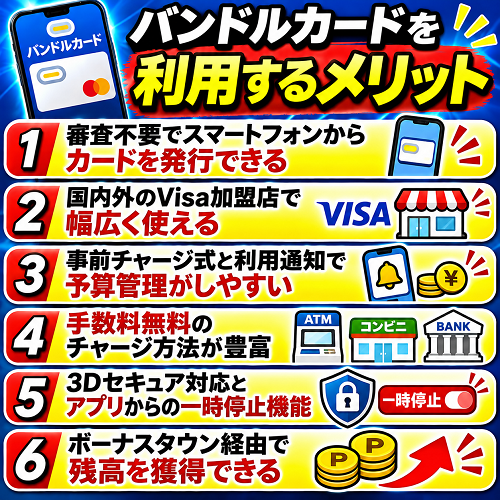
バンドルカードには注意点がある一方、使い方によっては便利な決済手段になります。
特に、クレジットカードを利用したくない人や、買い物の予算を決めて管理したい人にとってメリットがあります。
審査不要でスマートフォンからカードを発行できる
バンドルカードのバーチャルカードは、一般的なクレジットカードのような与信審査を受けずに発行できます。
アプリをダウンロードして登録すると、オンライン決済で利用できるカード番号が発行されます。
銀行口座を持っていない人でも、対応するチャージ方法を利用してネットショッピングができます。
発行対象は13歳以上で、未成年者は保護者の同意が必要です。
ただし、ポチっとチャージには申込みごとの審査があり、リアル+の発行には本人確認が必要です。
カード本体が審査不要であっても、後払い機能まで審査なしで使えるわけではありません。
- 📱 アプリからバーチャルカードを発行
- 💳 バーチャルカードの発行手数料は無料
- 🏦 銀行口座がなくても利用可能
- 👤 13歳以上が対象
- ⚠️ ポチっとチャージは別途審査が必要
国内外のVisa加盟店で幅広く使える
バンドルカードは、Visaのオンライン決済に対応した多くのショップで利用できます。
Amazonや楽天市場などのネットショッピングでも、加盟店側がプリペイドカードに対応していれば決済できます。
ネットショップで利用する場合は、支払い方法としてクレジットカード払いを選び、アプリに表示されるカード情報を入力します。
カード名義人の入力欄には、公式案内に従って「VANDLE USER」を入力します。
また、リアルカードを発行すれば、対応する実店舗でも利用できます。
Visa加盟店であっても、一部のプリペイドカード非対応店舗やサービスでは決済できません。
- 🛒 国内のオンラインショップ
- 🌐 海外のVisa対応オンラインショップ
- 💳 リアルカード対応の実店舗
- 📱 対応Android端末でのVisaタッチ決済
- ⚠️ 加盟店によるプリペイドカードの利用制限に注意
事前チャージ式と利用通知で予算管理がしやすい
バンドルカードは、原則として事前にチャージした残高の範囲内で利用します。
そのため、例えば毎月5,000円だけチャージして、ゲームや趣味に利用する方法があります。
使う金額を先に決めておくことで、予定外の支出を抑えやすくなります。
また、アプリで残高や利用履歴を確認できるため、買い物の記録を管理する用途にも役立ちます。
支払い予定を登録する機能も提供されています。
ただし、ポチっとチャージを繰り返すと、事前チャージによる予算管理のメリットが薄れる可能性があります。
- 💰 毎月のチャージ予算を決められる
- 📱 アプリで残高と利用履歴を確認
- 🔔 利用通知を活用して支出を管理
- 📅 支払い予定の登録機能を利用できる
- ⚠️ 後払い機能の使いすぎには注意
手数料無料のチャージ方法が豊富に用意されている
バンドルカードには複数のチャージ方法があり、多くの方法は手数料無料です。
現金で入金したい場合は、コンビニやセブン銀行ATM、ローソン銀行ATMなどを利用できます。
銀行口座や対象のクレジットカードからのチャージにも対応しています。
手数料のかからないチャージ方法を選べば、通常の前払い利用における入金手数料を抑えられます。
ただし、チャージ方法には利用条件や対応する金融機関の制限があります。
2026年6月9日以降、bitFlyerを利用したビットコインチャージは停止されています。
- 🏪 コンビニからのチャージ
- 🏧 セブン銀行ATMからのチャージ
- 🏧 ローソン銀行ATMからのチャージ
- 🏦 ネット銀行からのチャージ
- 💳 対象クレジットカードからのチャージ
- 🏦 銀行ATMのペイジーによるチャージ
- 🚫 bitFlyerによるビットコインチャージは停止済み
3Dセキュア対応とアプリからの一時停止機能
バンドルカードは、オンライン決済の本人認証サービスである3Dセキュアに対応しています。
対応する加盟店で決済する際、必要に応じて認証番号などによる本人確認が行われます。
カード番号が第三者に知られた場合でも、追加認証によって不正利用を抑制する効果が期待できます。
ただし、すべての取引で追加認証が実施されるわけではありません。
また、アプリからカードの一時停止や解除を操作できます。
一時停止は被害を抑えるための機能ですが、すべての継続課金や既存の決済処理を止められるとは限りません。
- 🔐 3Dセキュアに対応
- 📱 必要に応じて追加の本人認証を実施
- ⏸️ アプリからカードの一時停止が可能
- 🔄 必要に応じて一時停止を解除できる
- ⚠️ 一時停止だけですべての不正請求を防げるわけではない
ボーナスタウン経由で残高を獲得できる
バンドルカードには、条件を達成するとカード残高を獲得できるボーナスタウンというサービスがあります。
対象ショップでの買い物やサービスの利用など、案件ごとに定められた条件を満たすと、特典として残高が付与される仕組みです。
通常のカード決済に対するポイント還元とは異なり、案件ごとの条件達成によって特典が付与されます。
特典を獲得するには、アプリ内で案内されている条件や注意事項を確認する必要があります。
案件への参加だけで特典が保証されるわけではなく、条件を満たさない場合は残高が付与されません。
- 🎁 対象案件の条件達成で残高を獲得
- 🛒 ショップでの買い物などが対象
- 📋 案件ごとに獲得条件が異なる
- 📱 アプリ内の案内から参加
- ⚠️ 特典の付与条件や反映時期を確認する
安全に使うためのルールと不正利用時の対処法
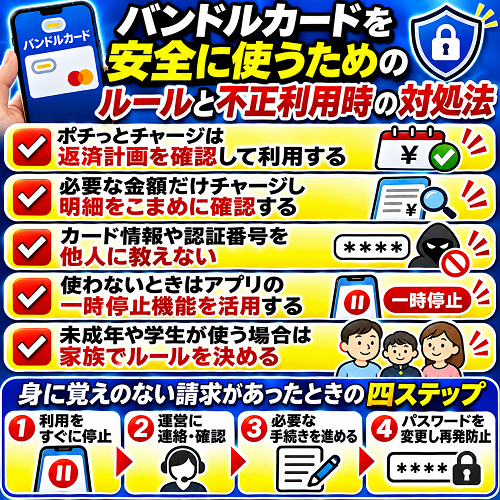
バンドルカードは、使う金額と支払い方法を管理することで、トラブルのリスクを抑えられます。
また、万が一不正利用の疑いが生じた場合は、早い段階で利用停止や問い合わせを行うことが大切です。
ポチっとチャージは返済計画を確認して利用する
バンドルカードを家計管理のために使う場合は、通常の前払いチャージを中心に利用する方法があります。
ポチっとチャージを利用する場合は、翌月末に支払う金額を事前に計算してください。
チャージ金額だけでなく、手数料を含めた支払総額を確認することが必要です。
また、翌月の収入予定と家賃、食費、通信費などの支払いを照らし合わせて判断しましょう。
生活費が不足する状態を毎月の後払いで補い続けると、家計の負担が大きくなるおそれがあります。
- 💰 チャージ金額と手数料を確認
- 📅 翌月末の支払期限を記録
- 🏠 家賃や生活費の支払い予定を確認
- 🆓 通常のチャージは無料の方法を優先
- ⚠️ 返済が難しいときは新たな後払いを控える
必要な金額だけチャージし明細をこまめに確認する
バンドルカードは、チャージした残高を原則として現金に戻せません。
そのため、買い物をする前に必要な金額を計算してからチャージする方法が適しています。
残高を必要以上に増やさないことで、使わないお金がカード内に残ることを防ぎやすくなります。
また、アプリの利用明細を定期的に確認し、購入した覚えのない決済がないか確認してください。
明細には店舗名ではなく、決済代行会社や商業施設の名称が表示される場合もあります。
身に覚えのない決済を見つけた場合は、カードの一時停止と取引内容の確認を行ってください。
- 💰 購入予定金額に合わせてチャージ
- 📱 残高と利用明細を定期的に確認
- 🔔 利用通知を有効にする
- 🛒 購入履歴と明細の金額を照合
- ⚠️ 不審な決済は放置せず確認する
カード情報や認証番号を他人に教えない
バンドルカードのカード番号、有効期限、セキュリティコード、ログイン情報、SMS認証番号は慎重に管理する必要があります。
これらの情報が第三者に渡ると、アカウントへの不正アクセスや身に覚えのない決済につながる可能性があります。
公式サービスを装ったメールやSMSが届いても、リンク先にカード情報を入力する前に送信元を確認してください。
公式からの通知か判断できない場合は、普段利用しているアプリを直接開いて確認する方法があります。
SNS上で報酬を提示されても、アカウント情報や認証番号を提供しないでください。
- 🔑 パスワードやSMS認証番号を他人に教えない
- 📩 不審なSMSのリンクからログインしない
- 📱 スマートフォンに画面ロックを設定する
- 🚫 SNSでのアカウント売買に応じない
- 🔒 カード情報が写った画面をSNSに投稿しない
使わないときはアプリの一時停止機能を活用する
バンドルカードには、アプリからカードの利用を一時停止できる機能があります。
カード番号が漏れた可能性がある場合や、しばらく使う予定がない場合に活用できます。
アプリのカード設定から利用停止と解除を管理できます。
一時停止中でも、過去の利用履歴や残高が消えるわけではありません。
ただし、カードの一時停止後も、すでに行われた決済の売上確定処理などが発生する場合があります。
一時停止機能を使っていても、利用明細の確認や不正利用時の問い合わせは必要です。
- ⏸️ アプリからカードの一時停止が可能
- 🔄 必要なときに解除できる
- 💰 一時停止だけで残高は消えない
- 📱 不正利用の疑いがあるときの初動対策になる
- ⚠️ 既存の決済処理まで停止できるとは限らない
未成年や学生が使う場合は家族でルールを決める
バンドルカードは13歳以上から発行でき、未成年者は保護者の同意が必要です。
一方、後払いのポチっとチャージは満18歳以上が対象です。
18歳未満の利用者は、通常の手続きではポチっとチャージを申し込めません。
ただし、通常のプリペイド利用でも、ゲームやネットショッピングで繰り返しチャージすると支出が増える可能性があります。
そのため、利用目的や毎月の予算を家庭内で話し合っておく方法があります。
保護者のクレジットカードや認証情報を子どもが無断で利用することがないよう、決済手段の管理にも注意してください。
- 👤 発行対象は13歳以上
- 👨👩👧 未成年者は保護者の同意が必要
- 🔞 ポチっとチャージは満18歳以上
- 💰 毎月のチャージ上限を家庭内で決める
- 📱 利用明細を定期的に確認する
身に覚えのない請求があったときの四ステップ
バンドルカードの利用明細に覚えのない決済が表示された場合は、まずカードの利用を一時停止してください。
そのうえで、利用履歴や購入先を確認します。
公式サポートでは、カードの一時停止、取引内容の確認、利用先への問い合わせ、サポートへの相談という対応が案内されています。
ただし、1円や100円などの少額決済は、カードの有効性を確認するための処理である場合もあります。
不正利用の疑いがある段階で慌てて退会すると、残高が無効になるため、まずは一時停止と問い合わせを優先してください。
- 1️⃣ アプリでカードを一時停止する
- 2️⃣ 利用日時・金額・店舗名を確認する
- 3️⃣ 利用先店舗へ問い合わせて取引を確認する
- 4️⃣ 解決しない場合は公式サポートへ相談する
不正利用の疑いがあるときの注意点
家族による利用やサブスクリプションの更新、決済代行会社名での請求など、実際には本人が申し込んだ取引である場合もあります。
一方、カード情報の漏えいや第三者による不正利用が疑われる場合は、公式サポートへ速やかに相談してください。
取引の取消しや返金の可否は、個別の状況や適用規約によって異なります。
バンドルカードの始め方と基本的な使い方
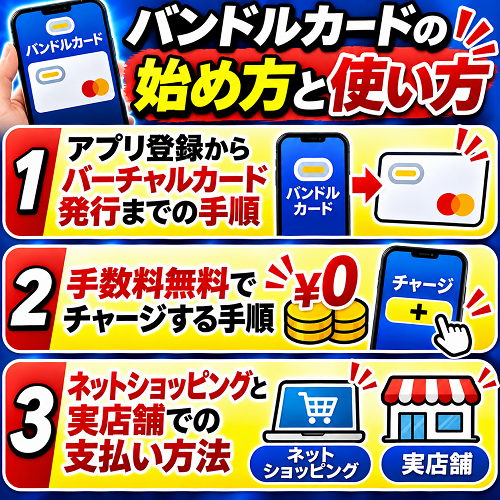
バンドルカードは、アプリの登録からカード発行、チャージ、ネット決済までスマートフォンで操作できます。
初めて利用する方向けに、基本的な手順を整理します。
アプリ登録からバーチャルカード発行までの手順
バンドルカードを利用するには、公式アプリをインストールしてアカウントを作成します。
登録時には、SMSを受信できる携帯電話番号などが必要です。
画面の案内に従って認証や必要事項の入力を行うと、バーチャルカードが発行されます。
バーチャルカードは、アプリ登録後に無料で発行できます。
なお、登録に必要な項目や画面構成はアプリの更新によって変更される場合があります。
1人で複数のアカウントを作成・保持する行為は、利用規約に基づく制限の対象になる場合があります。
- 📲 公式アプリをインストール
- 📩 携帯電話番号を入力してSMS認証
- 📝 必要なユーザー情報を登録
- 📋 利用規約を確認して同意
- 💳 バーチャルカードを発行
手数料無料でチャージする手順
バーチャルカードを発行しただけでは、買い物に利用できる残高がありません。
まずはアプリのチャージ画面から利用する方法を選びます。
コンビニ、セブン銀行ATM、ローソン銀行ATM、ネット銀行、ペイジーなど、手数料無料のチャージ方法が用意されています。
コンビニでは店内端末を操作し、申込券を発行してレジで支払う方式などがあります。
銀行ATMでは、アプリとATMの案内に従って操作します。
チャージ方法によって最低金額、入金単位、利用可能な時間帯などが異なるため、申込み画面の案内を確認してください。
- 🏪 コンビニ:店内端末などから支払い手続きを行う
- 🏧 セブン銀行ATM:アプリとATMを操作して現金チャージ
- 🏧 ローソン銀行ATM:対応するATMからチャージ
- 🏦 ネット銀行:対応金融機関からチャージ
- 💳 クレジットカード:本人名義の対応カードを利用
ネットショッピングと実店舗での支払い方法
ネットショッピングで利用する場合は、まずアプリで残高を確認してください。
決済画面でクレジットカード払いを選び、カード番号、有効期限、セキュリティコードを入力します。
カード名義人欄には「VANDLE USER」を入力する方法が公式に案内されています。
実店舗でリアルカードを利用する場合は、アプリからカード発行を申し込みます。
リアル+を発行する場合は、本人確認の手続きが必要です。
2026年11月時点では、リアル+の本人確認にNFC対応スマートフォンとICチップ付き本人確認書類が必要となる場合があります。
- 💻 ネット決済:カード番号などを入力
- 🔐 追加認証が求められた場合は画面に従う
- 💳 実店舗:磁気カードに対応する決済端末で利用
- 🪪 リアル+:本人確認書類のICデータ読み取りが必要
- 📦 カード到着後はアプリの案内に従って有効化
2026年11月の本人確認に関する補足
日本国籍の利用者がICデータ読み取り方式で本人確認する場合、運転免許証またはマイナンバーカードが対象として案内されています。
日本以外の国籍の利用者については、在留カードや特別永住者証明書などが対象です。
ICチップが搭載されていない書類やNFC非対応のスマートフォンでは、所定の手続きができません。
バンドルカードが向いている人と向いていない人
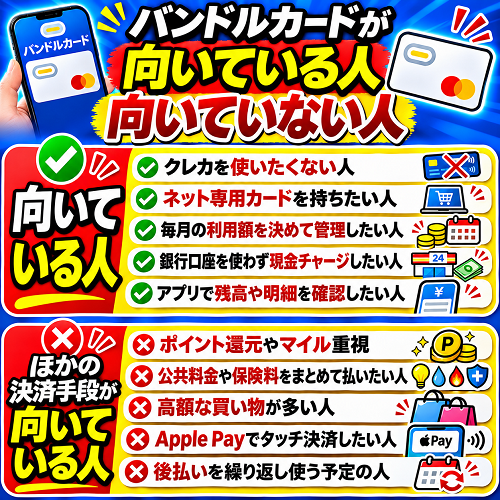
バンドルカードは、利用目的によってメリットとデメリットが異なります。
カードの発行を検討する前に、自分の使い方と合っているか確認しましょう。
バンドルカードが向いている人の特徴
バンドルカードは、クレジットカードを使わずにネットショッピングをしたい人に向いています。
また、あらかじめ予算を決めて支出を管理したい人にも活用しやすいサービスです。
通常の前払いチャージを中心に利用すれば、利用金額を管理しながらVisa加盟店で決済できます。
銀行口座を持っていない場合でも、コンビニやATMからチャージできる点も特徴です。
ただし、後払い機能を利用すると手数料と支払い義務が発生するため、前払いとは区別して考える必要があります。
- 💳 クレジットカードを使いたくない人
- 🛒 ネットショッピング専用のカードを持ちたい人
- 💰 毎月の利用金額を決めて管理したい人
- 🏦 銀行口座を使わず現金チャージを利用したい人
- 📱 アプリで残高や明細を確認したい人
ほかの決済手段が向いている人の特徴
バンドルカードは、日常の支払いすべてに適した決済手段とは限りません。
例えば、ポイント還元を重視する場合は、他社のクレジットカードやデビットカードなどと比較する方法があります。
また、公共料金や一部の継続課金サービスでは利用できません。
高額決済や毎月の固定費の支払いが多い人は、利用先と上限額を確認したうえで決済手段を選ぶことが大切です。
毎月のようにポチっとチャージを利用する場合は、手数料が積み重なって家計の負担になる可能性があります。
- ⭐ ポイント還元やマイルを重視する人
- 💡 公共料金や保険料をまとめて支払いたい人
- 🛍️ 高額な買い物を頻繁にする人
- 🍎 Apple Payでタッチ決済を利用したい人
- 💰 後払いを繰り返し利用する予定の人
バンドルカードに関するよくある質問
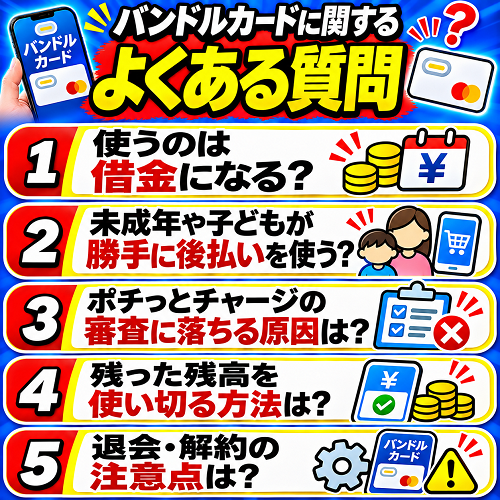
最後に、バンドルカードを利用する際に気になる疑問を整理します。
バンドルカードを使うのは借金になりますか
通常の事前チャージで利用する場合、バンドルカードは前払い式の決済サービスであり、一般的な借入れには該当しません。
一方、ポチっとチャージを利用すると、後日チャージ代金と手数料を支払う義務が発生します。
前払い利用と後払い利用では、お金の支払い方が異なります。
また、バンドルカードローンはGeNiE株式会社との融資契約に基づく借入れです。
ポチっとチャージとバンドルカードローンを同じ借入商品として扱わず、契約内容を確認することが必要です。
- 💳 通常の事前チャージ:前払い式の決済
- ⚠️ ポチっとチャージ:後日の支払い義務がある
- 🏦 バンドルカードローン:貸金業者による融資契約
- 📋 サービスごとに手数料や返済条件が異なる
未成年や子どもが勝手に後払いを使うことはありますか
バンドルカードの発行対象は13歳以上ですが、ポチっとチャージの利用対象は満18歳以上です。
そのため、18歳未満の利用者は、通常の申込み手続きではポチっとチャージを利用できません。
18歳未満の場合、保護者の同意があってもポチっとチャージの年齢条件は満たしません。
ただし、通常の前払い利用でもチャージを繰り返すことで支出が増える場合があります。
他人のアカウントや認証情報を使用すると、年齢条件とは別のトラブルが発生する可能性があります。
- 👤 カード発行は13歳以上
- 👨👩👧 未成年者は保護者の同意が必要
- 🔞 ポチっとチャージは満18歳以上
- 💰 家庭内でチャージ予算を決める
- 🔒 アカウントや認証情報を共有しない
ポチっとチャージの審査に落ちる原因はありますか
ポチっとチャージは、申込みごとに審査が行われるサービスです。
審査基準や個別の否決理由は公開されていません。
ただし、公式サポートでは、カード種別、通常のチャージ履歴、決済履歴、利用規約の遵守などが確認項目として案内されています。
過去の利用状況や規約違反の有無などによって、審査結果が異なる場合があります。
また、ポチっとチャージが利用できなくても、カード本体の利用制限がなければ通常の事前チャージで決済できます。
一定期間利用すれば審査に通る、チャージ回数を増やせば承認されるといった結果は保証されていません。
- 🔍 申込みごとに審査がある
- 💳 カード種別や利用履歴などが確認対象
- ⚠️ 利用規約違反があると利用できない場合がある
- 📋 個別の否決理由は非公開
- 💰 後払いが利用できなくても通常チャージを利用できる場合がある
中途半端に残った残高を使い切る方法はありますか
バンドルカードの残高は、原則として現金に引き出したり、銀行口座へ払い戻したりできません。
そのため、残高が少額になった場合は、利用可能なネットショップで少額の商品を購入する方法があります。
金額指定型のギフトカードなども候補になりますが、販売店の最低購入金額や決済条件を確認する必要があります。
残高を使い切れるかどうかは、購入先の利用条件によって異なります。
また、モバイルSuicaでは、通常のアプリチャージに所定の金額単位が設けられています。
バンドルカードの残高をモバイルSuicaへ任意の1円単位で移せるとは限らず、端数まで使い切れることも保証されません。
- 🛒 残高以内で購入できる商品を探す
- 🎁 金額指定型のギフトカードを比較する
- 📋 最低購入額や対応する決済方法を確認する
- 🚃 交通系ICへのチャージ条件は各サービスで確認する
- ⚠️ 退会すると未使用残高が無効になる
退会や解約するときの注意点はありますか
バンドルカードを退会する場合は、事前に残高と未払いの状況を確認してください。
公式サポートでは、退会するとカード残高が無効になり、返金できないことが案内されています。
また、退会後90日間は同じ電話番号で新規登録できません。
退会前には、チャージ残高、ポチっとチャージの未払い、未確定の決済などを確認することが必要です。
不正利用の疑いがある場合は、退会前に公式サポートへ相談してください。
退会しても、すでに発生している後払いの支払い義務が消えるわけではありません。
- 💰 退会すると残高は無効になる
- 🚫 残高の返金はできない
- 📅 退会後90日間は同じ電話番号で新規登録不可
- 📋 未払い金額や未確定決済を確認
- 🔒 不正利用の相談中は退会前にサポートへ確認
参考資料・公式サイト
- バンドルカード公式サイト|カードの種類と仕様
- 株式会社カンム|会社概要
- バンドルカード利用規約
- 資金決済法に基づく表示
- ポチっとチャージの手数料について
- ポチっとチャージの仕組みと利用条件
- Gardia後払いサービス規約
- バンドルカードのチャージ上限額
- 本人確認書類について
- PayPayでのバンドルカードの利用について
- PayPay公式|他社カード利用券
- 覚えのない利用がある場合の対処法
- バンドルカードの退会・解約方法
- JR東日本|モバイルSuicaへのチャージ
※掲載している手数料、利用条件、対応サービスなどは2026年11月19日時点で確認できる情報をもとにしています。
サービス内容は変更される場合があるため、利用前に各事業者の公式案内をご確認ください。
総括:バンドルカード

バンドルカードは、株式会社カンムが運営するVisaプリペイドカードです。
通常の前払い利用では、あらかじめチャージした残高を使って買い物ができます。
一方、後払いのポチっとチャージを利用すると、申込み金額に応じた手数料と翌月末までの支払い義務が発生します。
バンドルカードが危険と言われる背景には、後払い手数料の負担、滞納時のリスク、不正利用時の補償条件、使えない店舗などの制約があります。
また、2026年にはPayPayでの利用方法や本人確認の仕様が変更されており、過去の使い方をそのまま利用できない場合があります。
安全に利用するためには、次の点を確認しておきましょう。
- 💳 通常の前払いチャージを中心に利用する
- 💰 チャージ金額と各種手数料を確認する
- 📅 ポチっとチャージを利用する場合は支払期限を管理する
- 🔒 必要以上の残高を保有せず利用明細を確認する
- 📱 不正利用の疑いがあればカードを一時停止する
- ⚠️ 支払いが難しい場合は放置せず提供事業者へ相談する
特にポチっとチャージの支払いが難しくなっている場合は、新たな後払いを重ねることで負担が増えるおそれがあります。
未払い金額と生活費の状況を整理し、必要に応じて法テラスや弁護士などの相談窓口を利用してください。
バンドルカードを利用する際は、公式サイトや利用規約で最新の条件を確認し、自分の目的と家計に合った決済方法を選ぶことが大切です。

