
急な出費が重なり、「お金がない」と困った経験はありませんか。
給料日前の生活費や突然の医療費など、予定外の支払いが発生すると、スマートフォンで利用できる資金調達サービスが気になるかもしれません。
現在は、消費者金融の公式アプリだけでなく、銀行カードローン、後払い決済、フリマアプリなど、お金に関するさまざまなサービスがあります。
ただし、現金を借りるアプリと、買い物代金を後払いにするアプリでは仕組みが異なります。
また、手軽に申し込めるサービスでも、借入れには審査があり、返済時には利息や手数料が発生する場合があります。
お金が足りないときほど、借入れ以外の方法も含めて比較することが大切です。
この記事では、お金がない時に利用できるアプリの種類、金利や審査の違い、利用時の注意点、公的支援制度まで分かりやすく解説します。
この記事のポイント
- 📱 お金がない時に使えるアプリの種類と特徴
- 💰 消費者金融・銀行カードローンの金利と審査
- 🛒 後払いアプリと現金の借入れの違い
- ⚠️ 利用を避けたい危険な資金調達方法
- 🏠 借金以外で生活費を確保する方法と公的支援
お金がない時に使えるアプリの種類と特徴
お金がない時に利用できるアプリは、目的によって大きく分けられます。
借入れを行うもの、買い物代金を後払いにするもの、自分の持ち物を売却するものなどがあり、それぞれ利用条件が異なります。
消費者金融アプリは即日融資に対応するサービスがある
急な出費で現金が必要になった場合、消費者金融の公式アプリは検討できる選択肢の一つです。
大手消費者金融の多くは、スマートフォンからの申込みや本人確認、契約、借入れに対応しています。
消費者金融アプリの特徴は、最短即日融資に対応する商品があることです。
ただし、申込みから融資までの時間は審査状況や申込時間によって異なります。
即日融資を案内している会社でも、申し込んだ当日に借りられるとは限りません。
主な特徴は次のとおりです。
- 📱 スマートフォンで申込みや契約手続きができる
- 💴 最短即日融資に対応する商品がある
- 🏧 スマホATMで借入れや返済ができる場合がある
- 📄 カードレス契約に対応する会社がある
- ⚠️ 審査があり、適用金利や借入限度額は利用者ごとに異なる
主要な消費者金融の金利を比較すると、次のようになります。
| 消費者金融 | 実質年率 | 主な特徴 |
|---|---|---|
| プロミス | 2.5%~18.0% | Web申込み、スマホATM、無利息サービス |
| アイフル | 3.0%~18.0% | Web完結、カードレス、スマホATM |
| アコム | 2.4%~17.9% | 公式アプリ、スマホATM |
| レイク | 4.5%~18.0% | Web申込み、スマホATM、条件付き無利息サービス |
| SMBCモビット | 3.0%~18.0% | スマホATM、振込融資、PayPayマネーへのチャージ |
| アロー | 14.95%~19.94% | Web申込み、専用アプリによる契約手続き |
※2026年11月14日時点の公式公表情報を基に作成しています。
※アコムの表示金利は2026年1月6日以降の新規契約などを対象とする条件です。
※契約時期や商品、審査結果によって適用条件が異なります。
注意:融資スピードだけで選ばない
消費者金融は融資までの時間が比較的短い商品もありますが、返済が長期化すると利息負担が増えます。
生活費を継続的に借入れで補う状況では、新たな借入れより家計の見直しや相談窓口の利用を優先して検討してください。
銀行カードローンアプリは金利を比較しやすい
銀行カードローンは、銀行が提供する個人向け融資サービスです。
消費者金融と同じように、利用限度額の範囲内で借入れや返済ができる商品があります。
銀行カードローンは、消費者金融と比較して上限金利が低めの商品が見られます。
例えば、三菱UFJ銀行のカードローン「バンクイック」は、2026年11月時点で年1.4%~14.6%です。
ただし、銀行カードローンの上限金利がすべて年14%台というわけではありません。
- 🏦 銀行が提供する個人向けローンサービス
- 💰 消費者金融より上限金利が低い商品もある
- 📱 申込みや借入れをスマートフォンで行える場合がある
- 🕒 審査や融資開始までの時間は銀行によって異なる
- 📄 普通預金口座が必要な商品と不要な商品がある
以前は銀行カードローンの即日融資が難しいとされていましたが、現在は最短即日借入れを案内する商品もあります。
一例として、PayPay銀行のパーソナルローンでは、所定の審査を経て最短即日の借入れに対応しています。
もっとも、審査結果が当日に分かることと、当日に現金を借りられることは同じではありません。
また、銀行口座の開設が必要かどうかも商品によって異なります。
三菱UFJ銀行のバンクイックは、同行の普通預金口座を持っていなくても申し込めます。
後払いアプリは買い物代金を後から支払うサービス
現金を借りたいわけではなく、買い物の支払い時期を調整したい場合には、後払いアプリという選択肢があります。
後払いアプリは、商品やサービスを購入した後に代金を支払う仕組みです。
代表的なサービスには、ペイディやatoneなどがあります。
後払いアプリは、原則として買い物代金の支払いに利用するサービスであり、現金を借りるカードローンとは異なります。
- 🛒 商品の購入代金を後から支払える
- 💳 クレジットカードがなくても利用できるサービスがある
- 📱 スマートフォンから利用手続きを行える
- 📅 支払期日はサービスや支払方法によって異なる
- ⚠️ 利用審査や手数料が発生する場合がある
例えばペイディでは、購入手続きの際に与信審査が行われます。
そのため、登録できたとしても、すべての買い物で利用が承認されるとは限りません。
後払いの利用残高が増えると、翌月以降の家計を圧迫するおそれがあります。
また、後払いアプリで購入した商品を現金化する目的で転売する行為は、サービスの規約違反や金銭トラブルにつながる場合があります。
補足:後払いと借入れの違い
後払いは購入代金の支払時期を遅らせる仕組みです。
一方、カードローンは金融機関などから資金を借り、契約内容に従って返済する仕組みです。
利用目的や適用される法律も異なるため、同じサービスとして比較しないようにしましょう。
参考:ペイディ公式サイト
質屋・フリマアプリで自分の持ち物を現金化する
借金を増やしたくない場合は、所有している品物を活用する方法もあります。
代表的なのは、質屋の質入れとフリマアプリによる売却です。
ただし、質屋とフリマアプリでは資金を得る仕組みが異なります。
質屋は品物を担保に資金を借りる方法であり、フリマアプリは品物を売却して代金を受け取る方法です。
- 💍 質屋:品物を担保に資金を借りる
- 📦 メルカリ:不要品を出品して売却する
- 🛍️ ラクマ:フリマ形式で品物を売却する
- 💴 リサイクルショップ:店頭で品物を買い取ってもらう
- ⚠️ 買取価格や入金までの時間は品物やサービスによって異なる
質屋を利用する場合
質屋では、時計や貴金属などの品物を担保にして資金を借りられます。
一般的な無担保ローンとは異なり、担保となる品物の価値に基づいて貸付額が決まります。
期限内に元金と質料などを支払えば、品物を取り戻せます。
返済しなかった場合には、質流れとなって品物の所有権を失う仕組みがあります。
質流れとなった場合の返済義務の扱いは通常の無担保ローンと異なりますが、大切な品物を失う可能性がある点に注意が必要です。
cashariは質屋ではなくリースバックサービス
cashari(カシャリ)は、所有する品物を売却した後も、リース契約によって使い続けられるサービスを提供しています。
品物を担保にお金を借りる質屋とは異なります。
利用時には所定の審査があり、契約後はリース料が発生します。
また、契約終了時に品物を買い戻す場合には、契約条件に応じた費用が必要です。
参考:cashari公式サイト
フリマアプリで売却する場合
メルカリやラクマでは、不要になった衣類、書籍、家電などを出品できます。
売却代金は借金ではないため、返済する必要がありません。
ただし、販売手数料や送料がかかる場合があります。
また、出品した商品がすぐに売れるとは限らず、売上金の振込にも時間がかかることがあります。
審査なしでお金を借りられるアプリはある?

「審査なしでお金を借りたい」と考える方もいるかもしれません。
しかし、正規の消費者金融や銀行が提供する一般的なカードローンには審査があります。
貸金業者は貸金業法に基づいて、申込者の返済能力を調査する必要があります。
銀行にも審査がありますが、銀行は貸金業法上の貸金業者ではなく、主に銀行法などの規制を受けます。
- 📄 消費者金融:返済能力に関する審査が必要
- 🏦 銀行カードローン:銀行所定の審査が必要
- 🛒 後払いアプリ:利用時に与信審査が行われる場合がある
- 💍 質屋:通常の無担保ローンとは異なり品物の価値を基準にする
- 🏠 生命保険の契約者貸付:保険契約の条件を満たせば利用できる場合がある
質屋や生命保険の契約者貸付では、一般的なカードローンと同じ審査が行われない場合があります。
しかし、担保となる品物や保険契約など、利用するための条件があります。
「審査なし」「収入がなくても無条件で融資」などと勧誘する業者には注意してください。
正規の貸金業者かどうかは、金融庁の登録貸金業者情報検索サービスで確認できます。
お金がない時アプリの賢い選び方
お金がない時にアプリを選ぶ際は、サービスの知名度や融資スピードだけで判断しないことが大切です。
必要な金額、返済できる時期、金利、手数料などを確認したうえで比較しましょう。
融資スピードで選ぶなら消費者金融を比較する
今日中に現金が必要な場合、即日融資に対応する消費者金融が候補になります。
大手消費者金融では、申込みから契約までWeb上で手続きできるサービスがあります。
急ぎの場合は、申込時間と審査対応時間、契約後の借入方法を確認してください。
- ⏰ 申込時間によって当日の審査に間に合わない場合がある
- 📄 本人確認や追加書類の提出が必要になる場合がある
- 🏧 契約後に利用できるATMや振込方法を確認する
- 💰 金利と返済額を契約前に確認する
- ⚠️ 最短融資時間はすべての申込者に適用されるものではない
例えば、プロミスやアイフルなどは、申込みから融資までの最短時間を公式サイトで案内しています。
ただし、審査に時間がかかる場合や融資を受けられない場合もあります。
また、現金が必要な理由が生活費の継続的な不足である場合、借入れによる対応が適切とは限りません。
一時的な不足なのか、毎月の支出が収入を上回っているのかを確認しましょう。
決済サービス系の少額融資アプリを比較する

現在は、スマートフォン決済サービスと連携したローン商品もあります。
dスマホローン、au PAYスマートローン、ファミペイローン、LINEポケットマネーなどが代表例です。
普段利用しているアプリから申し込める場合でも、借入れには所定の審査があります。
- 📱 dスマホローン:ドコモ関連サービスの利用状況に応じた金利優遇
- 💳 au PAYスマートローン:au PAY残高へのチャージに対応
- 🏪 ファミペイローン:ファミリーマート店頭での返済に対応
- 💬 LINEポケットマネー:LINEアプリから申込み可能
- 📦 メルペイスマートマネー:メルカリの販売実績などを審査に活用
- 💰 PayPay関連サービス:PayPayカードのキャッシングやPayPay銀行のローンがある
主要なローン商品の金利は次のとおりです。
| サービス名 | 実質年率 | 主な特徴 |
|---|---|---|
| dスマホローン | 0.9%~17.9% | ドコモ関連サービスの条件により最大年3.0%の金利優遇 |
| au PAYスマートローン | 2.9%~18.0% | au PAY残高へのチャージに対応 |
| ファミペイローン | 0.8%~18.0% | ファミリーマート店頭で返済可能 |
| LINEポケットマネー | 3.0%~18.0% | LINEアプリから利用可能 |
| メルペイスマートマネー | 3.0%~15.0% | メルカリの利用実績などを審査に活用 |
| PayPayカードのキャッシング | 原則18.0% | 所定の条件では15.0% |
※2026年11月14日時点の公式情報です。
※dスマホローンの下限金利は優遇適用後の金利です。
※メルペイスマートマネーは、2026年11月16日から上限金利を年18.0%へ変更する予定です。
金利の下限が低い商品でも、その金利で借りられるとは限りません。
dスマホローンはドコモ関連サービスの金利優遇が特徴
dスマホローンは、NTTドコモ・フィナンシャルグループが提供するローンサービスです。
基準金利は実質年率3.9%~17.9%で、条件を満たすと最大年3.0%の優遇を受けられます。
優遇対象には、ドコモ回線、dカード、d払い残高からの支払いなどがあります。
例えば、対象となるドコモ回線契約やdカード GOLDなどの条件を組み合わせることで、適用金利が引き下げられる場合があります。
ただし、利用するサービスや契約状況により優遇内容は異なります。
参考:dスマホローン・優遇金利
au PAYスマートローンは残高チャージに対応
au PAYスマートローンは、auフィナンシャルサービスが提供するローンサービスです。
実質年率は2.9%~18.0%で、審査によって適用金利や借入限度額が決まります。
借入金をau PAY残高へチャージする方法や、銀行口座への振込などに対応しています。
au PAYを日常的に利用している場合には、使い勝手を比較する価値があります。
ただし、au PAY残高へのチャージを利用できるかどうかは、契約内容や利用状況によって異なります。
ファミペイローンは店頭で返済できる
ファミペイローンは、ファミペイアプリから利用できるローンサービスです。
借入金は、銀行口座への振込またはファミペイ残高へのチャージで受け取れます。
返済は、登録した銀行口座からの引落しや、ファミリーマート店頭での支払いに対応しています。
店頭返済を利用する場合は、アプリで返済金額を指定し、表示されたバーコードを使ってレジで現金を支払います。
利用できる時間帯や返済方法の詳細は、公式案内を確認してください。
LINEポケットマネーはLINEから申し込める
LINEポケットマネーは、LINEアプリ内から申し込めるローンサービスです。
審査には、LINEスコアなどの情報が活用されます。
ただし、LINEスコアだけで融資の可否や利用条件が決まるわけではありません。
信用情報や返済能力なども確認されるため、日常的にLINEを利用していても審査に通るとは限りません。
メルペイスマートマネーはメルカリの利用実績も参考にする
メルペイスマートマネーは、メルカリアプリから利用できる個人向けローンサービスです。
審査では、利用者の信用情報やメルカリでの販売実績などが参考にされます。
ただし、個別の審査項目や評価方法の詳細は公表されていません。
メルカリの取引件数が多いだけで、融資条件が有利になるとは限りません。
なお、2026年11月14日時点の金利は年3.0%~15.0%ですが、2026年11月16日から上限金利を年18.0%へ引き上げる予定です。
PayPayカードのキャッシングとPayPay銀行のローンは別商品
PayPayアプリから利用できる借入サービスには、PayPayカードのキャッシングとPayPay銀行のローンがあります。
PayPayカードのキャッシングでは、キャッシング利用枠の審査に通過すると、ATMやネットキャッシングなどを利用できます。
一方、PayPay銀行のパーソナルローンは、PayPay銀行が提供するローン商品です。
提供会社や金利、返済方法が異なるため、混同しないようにしましょう。
クレジットカード系アプリでキャッシングする方法
すでにクレジットカードを持っている場合、キャッシング利用枠が設定されていれば、カード会社の公式アプリから借入手続きを行える場合があります。
クレジットカードのショッピング枠とキャッシング枠は別の利用枠です。
ショッピング枠があっても、キャッシング枠が設定されていなければ現金を借りることはできません。
- 💳 MyJCB:JCBカードの利用状況や各種手続きを確認
- 🛒 イオンウォレット:イオンカードの利用明細やサービスを管理
- 📱 セゾンPortal:セゾンカードの管理や対象サービスの利用
- 🏦 Vpass:三井住友カードの明細確認やキャッシング関連手続き
各アプリの機能や対応する借入方法は、カードの種類によって異なります。
| アプリ | カード会社 | 確認したい点 |
|---|---|---|
| MyJCB | JCB | キャッシング枠、返済方法の変更条件 |
| イオンウォレット | イオンカード | 利用枠、振込キャッシングの対応状況 |
| セゾンPortal | セゾンカード | 対象カード、キャッシング枠の設定状況 |
| Vpass | 三井住友カード | 利用可能額、キャッシングの審査状況 |
MyJCBで返済方法を確認する
MyJCBは、JCBが提供する会員向けサービスです。
対象となるキャッシング利用分について、返済方法の変更や利用状況の確認ができる場合があります。
ただし、一括払いからリボ払いへの変更には条件があり、変更後は利息負担が増える可能性があります。
イオンウォレットで利用可能額を確認する
イオンウォレットは、イオンカード会員向けの公式アプリです。
利用明細や請求額などを確認できます。
キャッシングを利用するには、対象カードにキャッシング利用枠が設定されている必要があります。
振込などの利用方法は、カードの種類や契約内容によって異なります。
セゾンPortalでキャッシングを利用する
セゾンPortalは、セゾンカードの利用情報や各種サービスを管理できるアプリです。
SAISON CARD Digitalなどの対象カードでは、所定の審査に通過すると、最短5分で振込キャッシングを利用できる場合があります。
ただし、デジタルカードの発行とキャッシング利用枠の設定は別の条件です。
対象カードや利用条件を事前に確認してください。
Vpassでキャッシング関連の手続きをする
Vpassは、三井住友カード会員向けの公式アプリです。
利用明細やカードの設定、キャッシング関連サービスなどを確認できます。
三井住友カードには最短10秒で即時発行できる対象カードがありますが、これはカード発行に関する案内です。
カードが即時発行されたとしても、キャッシングを利用するには別途条件を満たす必要があります。
生命保険の契約者貸付をアプリから利用する方法
生命保険に加入している場合は、契約者貸付制度を利用できることがあります。
契約者貸付とは、解約払戻金のある保険契約について、その一定範囲内で資金を借りられる仕組みです。
一般的なカードローンとは異なり、通常の無担保ローンと同じ返済能力審査を受けずに利用できる場合があります。
- 🏠 解約払戻金のある保険契約が対象
- 💰 貸付額は保険契約の条件によって決まる
- 📱 保険会社によっては公式アプリから手続き可能
- 📅 貸付利率は契約時期などによって異なる
- ⚠️ 未返済が続くと保険契約に影響する場合がある
日本生命でも、対象契約について契約者貸付制度を提供しています。
ただし、利用できる金額や金利は保険契約によって異なります。
貸付元利金が解約払戻金の所定の範囲を超えると、契約が失効・解除となる場合があります。
利用前に契約内容を確認してください。
家族や職場に知られにくい借入方法を確認する
カードローンの利用を家族や職場に知られたくない場合は、申込方法や契約方法を確認しましょう。
Web完結やカードレスに対応するサービスでは、郵送物を減らせる場合があります。
申込み前に、勤務先への電話連絡や自宅への郵送物について公式案内を確認してください。
- 📱 Web完結に対応しているか確認する
- 💳 カードレス契約を選べるか確認する
- 📞 勤務先への在籍確認の方法を確認する
- 📮 契約書類や利用明細の郵送条件を確認する
- 🔒 アプリの通知表示やスマートフォンのロックを管理する
アイフルなどでは、原則として勤務先への電話による在籍確認を行わないと案内しています。
ただし、審査状況によっては確認が必要になる場合があります。
Web完結やカードレスを利用しても、家族や勤務先に知られないことが保証されるわけではありません。
金利と利息を比較して返済負担を抑える
お金を借りる際は、融資スピードだけでなく、実際に支払う利息を確認することが大切です。
利息は、借入残高、金利、借入日数などによって決まります。
同じ借入金額でも、金利が高いほど利息が増え、返済期間が長くなるほど総返済額が増える傾向があります。
主に確認したい項目は次のとおりです。
- 💰 実際に適用される金利
- 📅 毎月の返済日と返済金額
- 🧮 完済までの返済回数と総返済額
- 🏧 ATMや振込の手数料
- 🎁 無利息期間の適用条件
例えば、10万円を実質年率18.0%で30日間借りた場合、単純な日割計算による利息は約1,479円です。
計算式は次のとおりです。
利息の計算例
10万円 × 18.0% ÷ 365日 × 30日 = 約1,479円。
※追加借入れや途中返済がなく、年365日で計算した概算です。
また、一部の消費者金融では、初回契約者などを対象に無利息サービスを提供しています。
無利息期間内に完済できれば、対象となる借入れの利息負担を抑えられる場合があります。
ただし、無利息期間の開始日や適用条件は会社によって異なります。
毎月の返済額が少なく見えても、返済期間が長引けば利息総額が増える点に注意してください。
スマホATMに対応したアプリの利便性
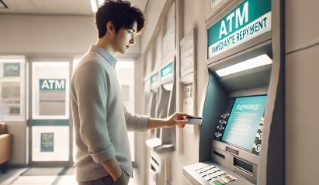
スマホATMとは、対応するスマートフォンアプリを使い、ローンカードなしでATM取引を行う仕組みです。
対応するATMには、セブン銀行ATMやローソン銀行ATMなどがあります。
カードレスで借入れや返済ができる点がスマホATMの特徴です。
- 📱 スマートフォンを使ってATM取引ができる
- 💳 ローンカードを持ち歩く必要がない
- 🏧 対応するコンビニATMで利用できる
- 💰 取引金額に応じて手数料が発生する場合がある
- 🕒 ATMや金融機関の利用可能時間に制限がある
利用時には、ATM画面の案内に従い、アプリでQRコードを読み取るなどの操作を行います。
必要な操作や暗証番号の入力方法は、金融機関によって異なります。
スマホATMが使える場合でも、24時間365日すべての時間帯で取引できるとは限りません。
利用前に対応ATM、利用時間、手数料を確認しましょう。
お金がない時にやってはいけないこと【資金調達編】

お金に困っているときは、通常なら利用しないような資金調達方法が魅力的に見えることがあります。
しかし、資金不足を解消するつもりが、借金やトラブルを増やしてしまう場合もあります。
闇金やソフト闇金からお金を借りる
闇金とは、無登録で貸金業を営む業者や、法律に違反する高金利の貸付けを行う業者などを指します。
また、「ソフト闇金」と名乗っていても、正規の金融機関という意味ではありません。
貸金業を営むには登録が必要であり、登録を受けずに営業する行為は貸金業法に違反します。
- ⚠️ 無登録で貸付けを行う業者がある
- 💰 法律の上限を超える利息を要求される危険がある
- 📞 脅迫的な取り立てや嫌がらせを受けるおそれがある
- 🔒 身分証明書や勤務先情報を悪用される場合がある
- 🚨 返済に困った際は警察や法律専門家への相談を検討する
利息制限法では、貸付元本に応じて上限金利が定められています。
| 借入元本 | 上限金利 |
|---|---|
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
例えば、10日で1割の利息を要求する「トイチ」は、単利で年率換算すると約365%です。
これは、通常の貸付けに適用される法律上の上限を大幅に超える水準です。
「審査なし」「ブラックでも無条件で融資」といった勧誘には注意が必要です。
SNSなどの個人間融資を利用する

XなどのSNSでは、個人間融資を持ちかける投稿が見られます。
個人間でお金を貸し借りする行為が、すべて法律違反となるわけではありません。
しかし、反復継続する意思を持って貸付けを行う場合には、貸金業の登録が必要になることがあります。
金融庁や日本貸金業協会は、SNSを通じた個人間融資のトラブルについて注意喚起しています。
- 📱 個人を装った無登録業者から勧誘されるおそれがある
- 🪪 身分証明書や勤務先情報を要求される場合がある
- 💰 高額な利息や保証料を請求される危険がある
- 🚨 脅迫や性的な要求などの被害が報告されている
- 🔒 個人情報が第三者に流出するおそれがある
また、融資を受ける前に保証料などの名目で送金を求められ、送金後に連絡が取れなくなるトラブルも報告されています。
見知らぬ相手からの融資勧誘に応じたり、本人確認書類の画像を送ったりすることは避けましょう。
クレジットカードのショッピング枠を現金化する
クレジットカード現金化とは、ショッピング枠で商品を購入し、その商品を売却するなどして現金を得る行為です。
現金化を目的とした利用は、カード会社の利用規約で禁止されている場合があります。
ショッピング枠の現金化は、手元に入る現金よりも返済額が大きくなる可能性があります。
- 💳 カード会社の規約違反となる場合がある
- ⚠️ 利用停止や契約解除の対象になるおそれがある
- 💰 商品の購入代金と受取金額の差が負担になる
- 📅 分割払いやリボ払いでは追加の手数料が発生する
- 🔒 業者に渡した個人情報が悪用される危険がある
例えば、10万円の商品を購入して9万円で売却できた場合、手元には9万円が残りますが、カード会社への支払額は10万円です。
この時点で1万円の差額が生じます。
さらに分割払いやリボ払いを利用すると、所定の手数料が加算されます。
なお、現金化行為そのものが直ちに信用情報機関へ異動情報として登録されるとは限りません。
しかし、現金化が原因でカード代金の支払いを延滞すれば、信用情報に影響する可能性があります。
現金化によって得たお金も、将来の返済負担を減らすものではありません。
闇バイトなど犯罪に加担する仕事へ応募する
「高額報酬」「即日現金」「簡単な荷物の受け取り」などと説明される求人の中には、犯罪行為への加担を求めるものがあります。
いわゆる闇バイトは、通常のアルバイトではなく、特殊詐欺や強盗などに関わる犯罪行為を指す言葉です。
仕事内容を詳しく説明せず、高額な報酬だけを強調する募集には注意が必要です。
- 🚨 現金やキャッシュカードを受け取る役割
- 🏧 他人の口座から現金を引き出す役割
- 📦 違法な物品や現金を運搬する役割
- 🪪 応募時に身分証明書などを要求される
- ⚠️ 辞めようとすると個人情報を使って脅される場合がある
応募後に犯罪に関係する仕事だと気付いても、脅迫によって辞退しにくくなるケースがあります。
犯罪への加担を求められたり、脅されたりした場合は、一人で対応せず警察に相談してください。
緊急の場合は110番、緊急ではない警察相談は「#9110」が利用できます。
携帯キャリア決済やスマートフォンを現金化する
携帯キャリア決済で購入した商品を現金化したり、分割払いで契約したスマートフォンを業者に引き渡したりする行為にも注意が必要です。
通信会社の規約に違反する場合があるほか、契約方法によっては法律上の問題が生じることがあります。
携帯電話の現金化は、通信料金や端末代金の支払義務をなくす方法ではありません。
- 📱 キャリア決済枠を使って換金目的の商品を購入する
- 💳 分割払いで購入した端末を業者に売却する
- 📞 自分名義の電話回線やSIMカードを第三者に渡す
- ⚠️ 未払いによって利用停止や契約解除につながる
- 🚨 契約方法や譲渡方法によっては法律違反になる場合がある
特に、利用する意思がないのに虚偽の説明をして携帯電話を契約した場合には、詐欺罪などが問題になる可能性があります。
また、音声通話が可能な携帯電話やSIMカードの譲渡には、携帯電話不正利用防止法に基づく規制があります。
自分名義の電話番号やSIMカードを安易に第三者へ渡さないようにしましょう。
お金がない時にやってはいけないこと【生活・思考編】
資金調達の方法だけでなく、日常生活での行動によっても家計の状況は変わります。
収入が不足しているときは、短期的にお金を得ることだけに集中せず、支出と返済の両方を確認することが必要です。
ギャンブルで一発逆転を狙う

生活費が不足しているときに、パチンコや競馬などのギャンブルで資金を増やそうとする行為には注意が必要です。
ギャンブルは結果が不確実であり、生活費を確保する方法として適していません。
長期的には運営側に利益が残るように設計されているものが多く、継続して利益を得ることは難しい仕組みです。
- 🎰 勝敗によって収入が大きく変動する
- 💰 損失を取り戻そうとして支出が増える場合がある
- 💳 借金をしてまで続けると返済負担が増える
- 🧠 自分で利用を制御しにくくなる場合がある
- ⚠️ 生活費や返済資金を失うおそれがある
特に、負けた分を取り戻そうとして賭け金を増やす行動は、損失を拡大させる原因になります。
生活費や借りたお金をギャンブルに使うことは、家計をさらに悪化させるおそれがあります。
ギャンブルをやめたくてもやめられない場合は、依存症専門の相談窓口や精神保健福祉センターなどに相談できます。
クレジットカードやリボ払いを無計画に利用する
クレジットカードは、手元に現金がなくても買い物ができる便利な決済手段です。
しかし、翌月以降の支払額を考えずに利用すると、家計の負担が増える場合があります。
特に注意したいのがリボ払いです。
リボ払いは毎月の支払額を一定に抑えられる一方、支払残高に応じて手数料が発生する仕組みです。
- 💳 毎月の支払額が少ないと元金が減りにくい
- 💰 残高が増えると手数料負担が大きくなる
- 📅 返済期間が長期化する場合がある
- 📱 アプリで利用残高や請求予定額を確認する
- ⚠️ 新たな利用を続けると完済が遠のく場合がある
リボ払いの手数料率はカード会社や契約によって異なります。
年15%前後の商品もありますが、すべてのカードが同じ条件ではありません。
月々の支払額が少ないことと、支払総額が少ないことは別です。
返済残高や完済予定時期を確認しましょう。
家賃や公共料金などの支払いを放置する
家賃、電気、ガス、水道、税金などの支払いが難しくなった場合は、放置せず早めに相談することが大切です。
滞納が続くと、契約や法律に基づいて延滞金、遅延損害金などが発生する場合があります。
支払いが困難な場合は、各事業者や自治体に相談し、支払い方法や利用できる支援制度を確認してください。
- 🏠 家賃:滞納が続くと契約解除や明渡請求につながる場合がある
- 💡 電気・ガス:供給停止となる場合がある
- 🚰 水道:自治体などの手続きに従って給水停止となる場合がある
- 💰 税金:督促や延滞金、滞納処分の対象となる場合がある
- 💳 ローン・クレジット:延滞情報が信用情報に登録される場合がある
なお、公共料金や税金を滞納しただけで、直ちに信用情報機関へ異動情報が登録されるわけではありません。
一方、公共料金をクレジットカードで支払い、カード代金を延滞した場合には、信用情報へ影響する可能性があります。
支払いが難しいと分かった段階で連絡することが、問題の長期化を防ぐための対策になります。
借金や家計の問題を先送りにする
借金の返済が苦しくなると、請求書や督促状を確認することが負担に感じられる場合があります。
しかし、請求を放置しても返済義務がなくなるわけではありません。
まずは収入、支出、借入残高、返済日を整理して、現在の状況を把握しましょう。
- 📄 借入先ごとの残高を確認する
- 📅 返済日と毎月の返済額を一覧にする
- 💰 収入と生活費の差額を計算する
- 📞 返済が難しい場合は借入先に相談する
- ⚖️ 必要に応じて法律専門家に相談する
特に、複数の借入先がある場合は、借入残高と毎月の返済額をまとめると、家計全体の負担が見えやすくなります。
返済のために新たな借入れを繰り返している場合は、多重債務の状態が深刻化するおそれがあります。
誰にも相談せずにお金の問題を抱え込む
借金や生活費の不足は、周囲に相談しにくい問題です。
しかし、法律専門家や公的機関に相談することで、利用できる制度や解決方法が見つかる場合があります。
借金の返済が難しい場合は、債務整理を含めた解決方法について専門家へ相談できます。
- ⚖️ 法テラス:法的な問題の相談先や制度を案内
- 👨⚖️ 弁護士・司法書士:借金問題や債務整理について相談
- 🏢 自治体の自立相談支援機関:生活困窮に関する相談
- 💰 日本貸金業協会:貸金業や借入れに関する相談
- 📞 消費生活センター:契約や消費者トラブルの相談
弁護士や司法書士が債務整理を正式に受任し、貸金業者に受任通知を送付すると、通常は貸金業者からの直接の督促が停止します。
ただし、相談しただけで督促が自動的に止まるわけではありません。
返済が困難な状態で新しい借入れを繰り返す前に、専門家へ相談することも検討してください。
参考:法テラス公式サイト
お金がない時の正しい対処法と生活再建の方法
お金が不足している場合、すぐに借入先を探すことだけが解決方法ではありません。
家計の状況に応じて、固定費削減、不用品売却、公的支援などを組み合わせる方法があります。
固定費を見直して毎月の支出を減らす
家計を改善するためには、毎月継続して発生する固定費の見直しが役立ちます。
固定費は一度削減できると、その後の支出も抑えられる場合があります。
特に、通信費、保険料、サブスクリプションなどは契約内容を確認しやすい項目です。
- 📱 通信費:スマートフォンの料金プランを見直す
- 💡 光熱費:電気やガスの契約内容を比較する
- 🏥 保険料:必要な保障と不要な特約を確認する
- 🎬 サブスク:利用頻度の低いサービスを解約する
- 🏠 住居費:更新時期や契約条件を確認する
通信費の見直し
スマートフォンの月額料金は、利用している通信会社や契約プランによって異なります。
毎月のデータ使用量や通話時間を確認し、自分に合ったプランを選びましょう。
格安SIMなどへの乗り換えで料金を抑えられる場合があります。
電気・ガス料金の見直し
電気やガスは、契約地域や住宅の条件によって選択できる事業者が異なります。
現在の使用量や基本料金、従量料金などを比較してみましょう。
ただし、契約期間や解約金などの条件も確認する必要があります。
生命保険や医療保険の見直し
保険に加入している場合は、現在の生活状況に対して必要な保障が確保されているか確認しましょう。
不要な特約を見直すことで保険料が下がる場合があります。
一方で、保険を解約すると再加入時に条件が変わる場合があるため、保障内容を確認してから判断してください。
サブスクリプションの見直し
動画配信、音楽配信、アプリなどの月額サービスを確認しましょう。
利用していないサービスを解約すれば、毎月の支出を抑えられます。
注意:生活に必要な支出まで削りすぎない
食費や医療費などを過度に削ると、健康状態や日常生活に悪影響が生じるおそれがあります。
固定費削減は、生活に必要な支出を確保したうえで進めましょう。
副業や不用品売却で収入を増やす
固定費を減らすだけでは生活費が足りない場合、収入を増やす方法も検討できます。
比較的始めやすいのが、自宅にある不要品の売却です。
不用品の売却は、借金を増やさずに資金を得られる方法の一つです。
- 📦 フリマアプリで不要品を販売する
- 🏪 リサイクルショップへ品物を持ち込む
- 💻 クラウドソーシングで仕事を探す
- 🚲 配達などの短時間の仕事を検討する
- 📝 自分の経験やスキルを活用できる仕事を探す
メルカリやラクマでは、衣類、書籍、家電などを販売できます。
ただし、売れるまでの時間や販売手数料、送料などを考慮する必要があります。
副業では、クラウドワークスやランサーズなどで仕事を探す方法もあります。
ただし、仕事内容や報酬、入金時期は案件によって異なります。
仕事を始める前に高額な登録料や教材費などを要求する募集には注意してください。
また、副業収入が発生した場合は、税金の申告が必要になるケースもあります。
公的支援制度の利用を検討する
失業や病気、収入の減少などによって生活に困っている場合、公的支援制度を利用できることがあります。
生活費そのものが不足している場合は、新たな借入れだけでなく、自治体の相談窓口で利用できる制度を確認しましょう。
- 🏠 住居確保給付金:住居の確保を支援する制度
- 💰 生活福祉資金貸付制度:低所得世帯などを対象とした貸付制度
- 🏥 傷病手当金:健康保険の被保険者が働けない場合などの所得保障
- 👨👩👧 生活保護:最低限度の生活を保障する制度
- 🏢 生活困窮者自立支援制度:家計や就労、住居などの相談支援
生活福祉資金貸付制度
生活福祉資金貸付制度は、低所得世帯、障害者世帯、高齢者世帯などを対象とした公的貸付制度です。
資金の種類によって、貸付条件や利率、保証人の要否が異なります。
相談先は、居住地域の社会福祉協議会です。
貸付けには審査があり、申請すれば利用できるというものではありません。
住居確保給付金
住居確保給付金は、離職や収入の減少などによって住居を失うおそれがある人などを支援する制度です。
家賃補助については、収入や資産、求職活動などの要件を満たす場合、原則3か月間、一定の上限額まで支給されます。
状況によって延長が認められる場合もあります。
申請や相談は、居住地域を担当する自立相談支援機関で受け付けています。
傷病手当金
会社員などが加入する健康保険では、業務外の病気やけがによって働けなくなった場合、一定の条件を満たすと傷病手当金が支給されます。
支給には待期期間や給与の支払い状況などの条件があります。
なお、国民健康保険では、一般的に会社員向け健康保険と同じ傷病手当金制度はありません。
加入している健康保険の種類や契約内容を確認してください。
生活保護制度
収入や資産などが一定の条件を満たし、生活を維持することが難しい場合は、生活保護制度の利用を相談できます。
生活保護は、生活に困窮する人に対して最低限度の生活を保障し、自立を支援する制度です。
相談・申請先は、居住地域を担当する福祉事務所です。
公的支援を利用するときのポイント
公的支援には、返済が必要な貸付制度と、原則として返済を必要としない給付制度があります。
利用条件や申請窓口、支給までの期間が異なるため、制度ごとの内容を確認してください。
公的支援は申請後すぐに現金を受け取れるとは限らないため、支払いが難しくなった段階で早めに相談しましょう。
正規のカードローンを利用する場合の注意点
借入れ以外の方法では一時的な資金不足を解消できず、今後の収入で返済できる見込みがある場合には、正規の金融機関のカードローンも選択肢になります。
ただし、カードローンは返済を前提とした金融商品です。
借入れを申し込む前に、毎月の返済額と完済までの期間を確認してください。
- 🏦 金融庁の登録検索で貸金業者の登録を確認する
- 💰 必要な金額を明確にする
- 📅 返済日と返済可能額を確認する
- 🧮 金利を基に総返済額を試算する
- ⚠️ 複数社からの借入れや返済のための追加借入れに注意する
借入前に返済計画を立てる
毎月の収入から家賃、食費、光熱費などの生活費を差し引き、返済に充てられる金額を計算します。
返済額を無理に増やして生活費が不足すると、新たな借入れが必要になるおそれがあります。
必要な金額だけ借りる
借入限度額が設定されても、限度額いっぱいまで利用する必要はありません。
必要以上に借りると利息負担も増えるため、使い道と金額を明確にしましょう。
無利息期間の条件を確認する
一部の消費者金融では、初回契約者などを対象に無利息サービスがあります。
ただし、無利息期間の長さや開始日、利用条件は金融機関によって異なります。
期間内に返済できなければ、条件に応じて利息が発生します。
注意:借入れによる生活費の補填が続いている場合
収入より生活費が多い状態が続いている場合、カードローンを利用しても家計の根本的な問題は解消しません。
新たな借入れによって返済負担が増える前に、固定費の見直しや公的相談窓口の利用を検討してください。
お金がない時アプリに関するよくある質問
無職でもお金を借りられるアプリはありますか?
一般的な消費者金融のカードローンでは、安定した収入や返済能力が申込条件に含まれることが多くあります。
本人に収入がない場合、一般的な無担保カードローンの審査に通ることは難しくなります。
- 💰 消費者金融:安定した収入などが求められる場合が多い
- 🏦 銀行カードローン:商品ごとに申込条件が異なる
- 💍 質屋:担保となる品物があれば利用を検討できる
- 🏠 契約者貸付:対象となる生命保険契約が必要
- 🏢 公的支援:生活状況に応じて相談できる制度がある
収入がない状態で新たな借入れを行うと、返済が難しくなるおそれがあります。
まずは生活費の不足額を確認し、公的支援や不用品売却なども検討しましょう。
1万円だけ借りたい場合はどのアプリが利用できますか?
消費者金融やスマートフォン決済と連携したローンの中には、少額の借入れに対応する商品があります。
ただし、最低借入金額や利用可能額は商品によって異なります。
少額の借入れでも審査が必要であり、借入額が少ないことだけを理由に審査が通りやすくなるわけではありません。
- 📱 少額融資に対応する商品か確認する
- 💰 最低借入金額を確認する
- 📅 返済日と利息を確認する
- 🏧 ATM手数料などを確認する
数千円から1万円程度の不足でも、返済できる見込みがなければ借入れを慎重に検討してください。
後払いアプリから現金を引き出すことはできますか?
一般的な後払い決済サービスは、商品の購入代金を後から支払うための仕組みです。
後払いアプリの利用枠を、そのまま銀行口座へ現金として引き出せるわけではありません。
- 🛒 後払い決済は買い物代金の支払いに利用する
- 💳 現金の借入れには別のローン契約が必要になる場合がある
- ⚠️ 後払い枠の現金化は規約違反やトラブルにつながるおそれがある
現金化目的の取引や、現金化業者からの勧誘には注意してください。
借入アプリをインストールするだけで信用情報に影響しますか?
一般的に、公式アプリをインストールしただけで、借入れの申込情報や契約情報が信用情報機関に登録されるわけではありません。
ただし、実際にローンを申し込むと、信用情報機関への照会や申込情報の登録が行われる場合があります。
アプリのインストールと、ローンの申込み・契約は別の手続きです。
- 📱 アプリのインストールだけでは通常、借入契約にならない
- 📄 ローン申込みでは信用情報が照会される場合がある
- 💰 契約後の借入残高や返済状況が登録される場合がある
- ⚠️ 延滞などが発生すると信用情報に影響する可能性がある
申込みを何度も繰り返す前に、各サービスの条件を確認しましょう。
総括:お金がない時アプリの選び方と注意点のまとめ

お金がない時に利用できるアプリには、消費者金融、銀行カードローン、後払い決済、フリマアプリなどがあります。
それぞれ仕組みや利用条件が異なるため、目的に合ったサービスを比較することが大切です。
覚えておきたいポイント
- 📱 消費者金融アプリには最短即日融資に対応する商品がある
- 🏦 銀行カードローンには上限金利が比較的低い商品もある
- 🛒 後払いアプリは現金の借入れとは仕組みが異なる
- 📦 フリマアプリでの不用品売却は借金を増やさずに資金を得る方法
- 💍 質屋や契約者貸付は通常の無担保ローンとは条件が異なる
- ⚠️ 消費者金融や銀行の一般的なカードローンには審査がある
- 🚨 SNSの個人間融資や無登録業者には注意する
- 💳 クレジットカードの現金化は契約違反や金銭トラブルにつながる場合がある
- 💰 金利や手数料、総返済額を確認する
- 🏠 生活費が継続的に不足している場合は公的支援や家計相談も検討する
急な出費が発生すると、できるだけ早く現金を確保したいと感じるかもしれません。
しかし、アプリで簡単に借りられることと、無理なく返済できることは別です。
まずは不足している金額と支払い期限を確認し、借入れ以外の方法も含めて対処法を考えましょう。
収入の減少や失業などによって生活費が足りない場合は、自治体の相談窓口や公的支援制度を利用できる可能性があります。
また、借金の返済が難しくなっている場合は、法テラスなどで相談することもできます。
大切なのは、一時的にお金を確保することだけでなく、その後の生活を維持できる方法を選ぶことです。
参考資料・公式サイト
この記事では、貸金業法などの法令や、金融庁、消費者金融各社、銀行、決済サービス提供会社の公式情報を参考にしています。
- 📘 e-Gov法令検索・貸金業法
- 📘 e-Gov法令検索・利息制限法
- 🏦 金融庁・登録貸金業者情報検索サービス
- 🏦 日本貸金業協会
- 💰 プロミス・金利と利息
- 💰 アイフル・カードローン
- 💰 アコム・金利と利息
- 💰 レイク・適用利率
- 💰 アロー公式サイト
- 📱 dスマホローン・金利優遇
- 📱 au PAYスマートローン・借入利率
- 📱 ファミペイローン公式サイト
- 📱 メルペイスマートマネー公式FAQ
- 🏠 厚生労働省・住居確保給付金相談窓口
- ⚖️ 法テラス
※記事内の金利・貸付条件・サービス内容は2026年11月14日時点の情報を基にしています。
※金融商品の条件は変更される場合があります。申込みの際は各社の公式サイトで最新情報を確認してください。
関連記事
-

-
5chで注目の神金融とは?特徴と利用のポイント(転送)
神金融という言葉が、5chを中心に注目を集めています。 一
続きを見る
-

-
セントラルの借り入れ|審査・在籍確認や5ch(2ch)口コミを解説
「消費者金融のセントラルで借り入れを考えているけれど、どんな会社なのかわからない」と不安を感じていませんか。 インターネットで調べると、「セントラル やばい」「セントラル 審査 甘い」「セントラル 5 ...
続きを見る
-
-
いつも金融5ch(2ch)の口コミ・審査基準|審査は甘い?ブラックでも借りられる?
「いつも金融は審査が甘いのか」「5ch(旧2ch)の口コミは信用できるのか」と気になっていませんか。 消費者金融「いつも」は、高知県に本社を置く正規の貸金業者です。 インターネット上では、過去に債務整 ...
続きを見る
-
-
キャレントの在籍確認とヤミ金疑惑、メリット・デメリット
法人として資金調達を急ぐ際、キャレントの在籍確認の仕組みや、実はヤミ金ではないかという点について、深く悩まれる経営者の方は少なくありません。 インターネット上でキャレントの審査に落ちたという体験談や、 ...
続きを見る

