「自己破産したら何を失うのか」と考えると、家や車、仕事、家族との生活まで、すべて失ってしまうように感じるかもしれません。
しかし、自己破産をしてもすべての財産を失うわけではありません。
主に影響するのは、一定の価値がある財産、信用情報、一部の資格・職業などです。
一方で、生活に必要な財産まで一律に処分されるわけではなく、家族自身の財産が本人の自己破産だけを理由に処分される制度でもありません。
この記事では、2026年9月時点の破産法、裁判所、金融庁、信用情報機関などの公開資料をもとに、自己破産したら何を失うのかを整理します。
金融機関での勤務経験を背景に一般向けに制度を整理していますが、法律資格者による個別の法律判断ではありません。
財産や保証人の有無などによって扱いが変わる場合は、申立先の裁判所や弁護士などに確認してください。
自己破産で主に影響するもの
- 自由財産に該当しない一定の財産
- 住宅など担保に入っている財産
- 一定期間のクレジットやローン利用
- 復権まで制限される一部の資格や業務
- 官報で破産手続が公告されること
自己破産の仕組み・失う財産・残せる財産
破産と免責は別の手続
自己破産は、返済できない状態になった人について、裁判所が財産や債務を整理する手続です。
ここで注意したいのは、破産手続が始まっただけでは借金の返済義務がなくならないことです。
個人が借金の支払責任を免れるには、裁判所から免責許可を受ける必要があります。
裁判所も、破産手続と免責手続を区別して案内しています。
- 破産手続は財産や債務を整理する手続
- 免責手続は対象となる債務の支払責任を免除してもらう手続
- 浪費や財産隠しなどがあると免責の判断に影響することがある
- 免責されない債務も法律で定められている
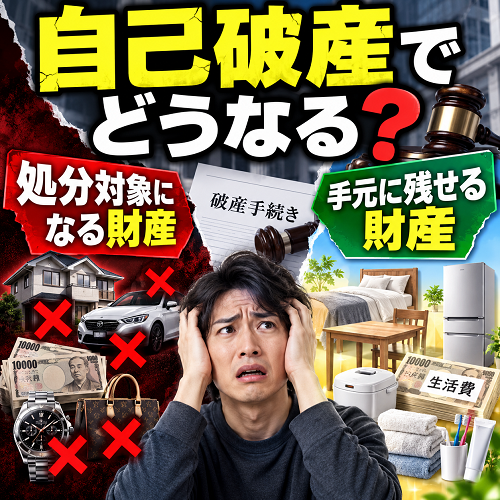
処分対象になる財産
破産手続では、破産者が持っている財産のうち、破産財団に属するものが換価され、債権者への配当に使われることがあります。
代表的なのは、自宅などの不動産、価値の高い自動車、預貯金、保険の解約返戻金、有価証券、貴金属などです。
ただし、「20万円を超えた財産はすべて没収される」という全国共通の単純なルールではありません。
裁判所ごとの運用、財産の種類、評価額、担保の有無などによって扱いが変わります。
- 土地や建物などの不動産
- 換価価値のある自動車やバイク
- 一定額の預貯金
- 生命保険などの解約返戻金
- 株式や投資信託などの金融資産
- 価値の高い貴金属やブランド品
「20万円基準」には注意
20万円という金額は、一部の裁判所で管財事件などの振り分けや財産評価に使われる実務上の基準として見られます。
全国一律に「20万円を超えれば必ず処分」と考えず、申立先の裁判所の最新運用を確認してください。
手元に残せる財産
自己破産をしても、今後の生活に必要なすべての財産まで取り上げられるわけではありません。
破産法では、一定額の現金や民事執行法上の差押禁止財産などを破産財団から除外しています。
一般に99万円までの現金や、生活に必要な家具・寝具・衣類などが自由財産として説明されています。
ただし、99万円という基準は「現金」に関するものであり、預貯金を含めて無条件に99万円まで残せるという意味ではありません。
- 一定額までの現金
- 通常の衣類や寝具
- 生活に必要な家具
- 通常使用する台所用品
- 法律上差押えが禁止されている財産
- 裁判所が自由財産の拡張を認めた財産
借金は全部なくなるのか
免責される借金
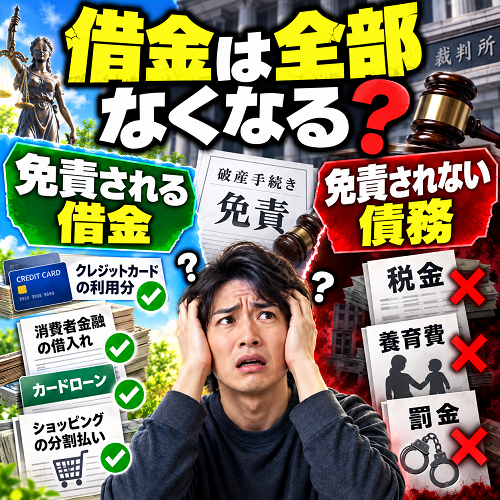
免責許可決定が確定すると、破産手続の対象となった債務について、原則として支払責任を免れます。
銀行カードローン、消費者金融、クレジットカードの利用代金なども、一般には免責の対象になり得ます。
ただし、借金の種類だけでなく、借入れの経緯や債権者一覧への記載状況なども確認されます。
- 銀行からの無担保ローン
- 消費者金融からの借入れ
- クレジットカードの利用代金
- 知人や親族からの借入れ
- その他の一般的な金銭債務
免責されない債務
自己破産をしても支払責任が残るものを非免責債権といいます。
税金などの公租公課、養育費など一定の家族関係上の債務、罰金などは代表例です。
損害賠償については、「故意または重大な過失による損害賠償がすべて免責されない」とする説明は正確ではありません。
破産法では、悪意による不法行為の損害賠償と、故意または重大な過失によって人の生命・身体を害した不法行為の損害賠償などを区別して規定しています。
- 税金など一定の公租公課
- 養育費や婚姻費用など一定の扶養義務
- 悪意による不法行為の損害賠償
- 故意・重大な過失で生命や身体を害した一定の損害賠償
- 罰金や科料など
- 一定の労働債権
- 知りながら債権者名簿に記載しなかった一定の債権
また、本人が免責されても、保証人や連帯保証人に対する債権者の権利まで消えるわけではありません。
督促や差押えへの影響
受任通知で止まる範囲
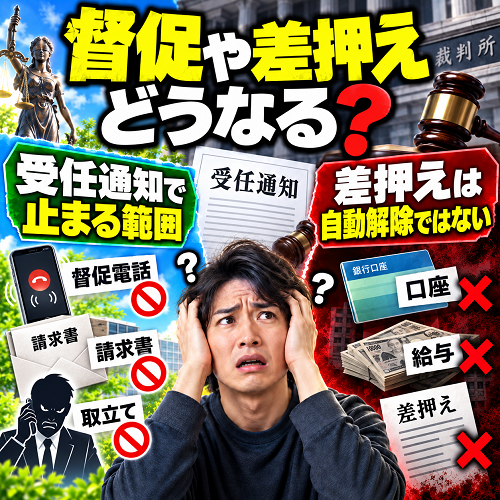
弁護士などへ債務整理を依頼すると、債権者へ受任通知が送られることがあります。
貸金業法の規制を受ける貸金業者については、弁護士などから債務処理を受任した旨の通知を受けた後、正当な理由なく本人へ直接取り立てる行為が規制されています。
ただし、「受任通知を出せば、すべての債権者からの連絡が法律上一律に止まる」とまではいえません。
債権者の種類や手続の状況を確認する必要があります。
- 貸金業者か銀行など別の業態かを確認する
- すでに裁判になっていないか確認する
- 支払督促や訴状が届いていないか確認する
- 給与や口座の差押えが始まっていないか確認する
差押えは自動解除ではない
弁護士へ相談したり受任通知が発送されたりしただけで、裁判所が行った給与や預金の差押えが自動的に解除されるわけではありません。
すでに裁判所から書類が届いている場合は、書類名と受領日を確認してください。
支払督促、訴状、差押命令などは、それぞれ対応方法や期限が異なります。
- 裁判所から届いた封筒と書類を保存する
- 受領した日を確認する
- 事件番号を確認する
- すでに差し押さえられている財産を確認する
- 相談時に書類一式を提示する
信用情報への影響
登録期間は機関で異なる
自己破産すると「ブラックリストに載る」とよく表現されますが、ブラックリストという名簿が存在するわけではありません。
CIC、JICC、全国銀行個人信用情報センターなどに、契約内容や返済状況、破産に関係する情報などが、それぞれの登録基準に従って登録されます。
CICやJICCでは契約終了後5年以内などの登録期間が定められている情報があります。
全国銀行個人信用情報センターでは、官報に公告された破産手続開始決定などの情報について、決定日から7年を超えない期間としています。
したがって、「自己破産すると一律に5年間」または「一律に7年間」という説明では不十分です。
- 信用情報機関によって登録項目が違う
- 登録期間の起算点も情報によって違う
- クレジットカードは新たな審査が必要になる
- 住宅ローンや自動車ローンにも影響し得る
- スマートフォン端末の分割払いも審査対象になることがある
信用情報が登録されている期間でも、個別の審査結果を外部から断定することはできません。
金融会社は信用情報以外の情報も含め、自社の基準で審査します。
仕事や資格への影響
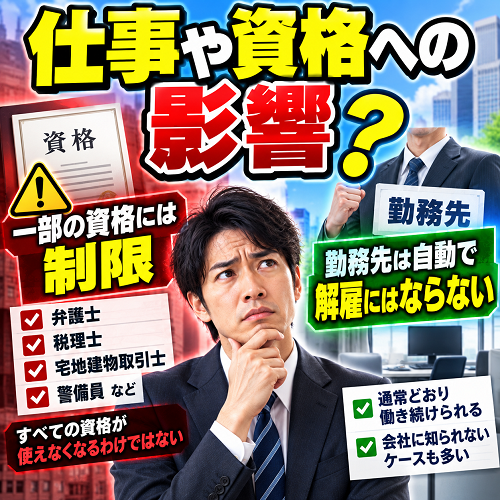
一部の資格には制限がある
自己破産をすると、すべての仕事ができなくなるわけではありません。
ただし、法令上「破産手続開始の決定を受けて復権を得ない者」を欠格事由などとしている資格・業務があります。
たとえば警備業や宅地建物取引士の登録など、破産手続中に影響する可能性がある分野があります。
免責許可決定の確定などにより復権すれば、破産を理由とする資格制限が解消される場合があります。
- 現在の職種に法律上の資格制限があるか確認する
- 会社の担当業務と資格の関係を確認する
- 制限が始まる時点を確認する
- 復権する条件を確認する
勤務先を自動で失わない
自己破産を申し立てたことだけで、雇用契約が法律上自動的に終了する制度ではありません。
また、労働契約法では、解雇について客観的に合理的な理由を欠き、社会通念上相当と認められない場合は無効としています。
ただし、資格制限のある職種、勤務先が債権者になっている場合、すでに給与差押えが行われている場合などは、勤務先との関係を個別に確認する必要があります。
- 自己破産だけで退職が決まる制度ではない
- 資格制限の対象業務では別途確認が必要
- 給与差押えがある場合は勤務先が把握していることがある
- 勤務先から借入れがある場合も相談時に申告する
家族や生活への影響
家族の財産は別に考える
本人が自己破産したという理由だけで、配偶者や親、子どもが自分の名義で所有している財産まで破産財団に入るわけではありません。
ただし、実質的には本人の財産なのに家族名義へ移した場合や、共有名義の不動産などは事情が異なります。
さらに、家族が保証人や連帯保証人であれば、本人の免責によって保証人まで免責されるわけではありません。
- 家族自身が所有する財産は本人の財産と区別する
- 夫婦や親子の共有財産は持分を確認する
- 直前に家族へ名義変更した財産は経緯を説明する
- 保証人や連帯保証人の有無を確認する
保証人がいる借金は要確認
本人が免責されても、保証人への請求まで消えるわけではありません。
住宅ローン、事業資金、奨学金、家族や知人が保証している借入れなどは、相談前に契約書を確認しておくと状況を整理しやすくなります。
戸籍や官報の扱い
自己破産をしても、戸籍や住民票に「自己破産した」と記載される制度ではありません。
選挙権が自己破産によって失われることもありません。
一方、破産手続開始決定や免責に関する情報は官報で公告されます。
そのため、「誰にも分からない」「公的な記録がまったく残らない」と断定するのも正確ではありません。
- 戸籍に自己破産歴が記載されるわけではない
- 住民票に自己破産歴が記載されるわけではない
- 自己破産だけを理由に選挙権を失わない
- 破産手続に関する公告は官報に掲載される
破産前に避けたい行動
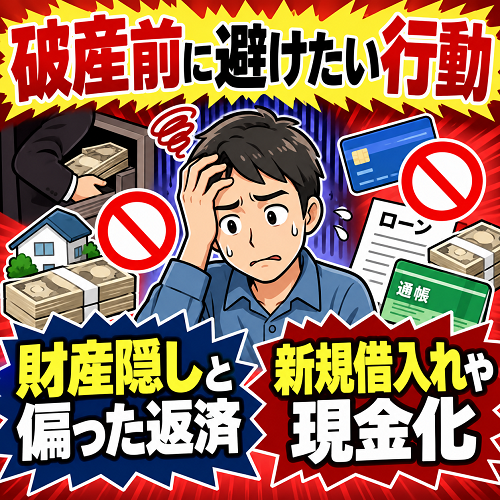
財産隠しと偏った返済
自己破産を検討しているときに、財産を隠したり、実質的な財産を家族名義へ移したりすると、免責や破産手続に影響することがあります。
また、返済が困難な状態で親族や知人など特定の債権者だけに返済する偏頗弁済は、破産管財人による否認などの問題につながる場合があります。
「親から借りたお金だけ先に返しておこう」と独断で動く前に、返済履歴を含めて相談したほうが状況を整理しやすくなります。
- 預金を申告せず隠さない
- 不動産や車を形式的に家族名義へ移さない
- 一部の債権者だけを優先して返済しない
- 財産を安値で知人へ売却しない
- 過去の取引を隠さず資料を残す
新規借入れや現金化
返済できないことを認識しながら新たな借入れを重ねたり、クレジットカードで商品を購入して不利な条件で換金したりした場合、免責の判断に影響することがあります。
自己破産を考え始めた段階では、借金をさらに増やして一時的にしのぐより、現在の債務と家計を整理することが先です。
- 返済のためだけに新たな借入れを繰り返さない
- クレジットカードの現金化を利用しない
- 借入先と残高を一覧にする
- カード利用明細や通帳を保存する
- 最近の大きな支出は説明できるよう整理する
自己破産にかかる費用
裁判所へ払う費用
裁判所の案内では、本人が破産手続開始を申し立てる場合の収入印紙は1,000円、免責許可申立ては500円とされています。
これとは別に、郵便料や予納金などが必要です。
郵便料や予納金は裁判所や事件の種類によって異なり、管財事件になれば負担が大きくなる場合があります。
- 破産手続開始申立ての収入印紙
- 免責許可申立ての収入印紙
- 連絡用の郵便料
- 官報公告などに関係する予納金
- 管財事件となった場合の予納金等
- 弁護士などへ依頼する場合は別途依頼費用
一般の法律事務所
一般の法律事務所に個人の自己破産を弁護士へ依頼する場合、弁護士費用だけで30万~50万円前後がひとつの中心的な相場です。
実際には、同時廃止か管財事件かによって大きく変わります。
複数の法律事務所の料金例でも、同時廃止は20万円台~40万円台、少額管財は30万円台~50万円台程度の設定が確認できます。
法テラスの立替制度
費用の準備が難しい人は、法テラスの民事法律扶助制度を利用できる場合があります。
法テラスでは、収入や資産などの要件を満たす人を対象に無料法律相談や弁護士・司法書士費用の立替制度を設けています。
2026年9月に確認した法テラスの自己破産事件の費用目安では、債権者1~10社の場合、着手金13万2,000円、実費2万3,000円、合計15万5,000円などの例が掲載されています。
これは法テラスの立替制度における目安であり、一般の法律事務所の料金相場ではありません。
事件内容などの審査によって実際の金額は変わります。
- 無料法律相談には収入・資産などの利用条件がある
- 立替制度の利用にも審査がある
- 立替えは原則として後から返済する制度
- 事件内容によって費用額が変わる
- 相談無料と依頼費用無料は別の意味
自己破産以外の方法
任意整理との違い
任意整理は、裁判所の破産手続を利用せず、対象となる債権者と返済条件について交渉する方法です。
将来利息の減免などを交渉することがありますが、債権者が希望どおりの条件に応じることが保証されている制度ではありません。
一定の返済能力があり、毎月の返済額を見直せば支払える場合などに検討されます。
- 裁判所の破産手続ではない
- 対象とする債権者を検討できる場合がある
- 元金が当然に減額される制度ではない
- 合意後も返済を続ける必要がある
個人再生との違い
個人再生は、裁判所を利用し、法律上の条件に従って債務を減額した再生計画を作り、原則として分割返済を続ける制度です。
一定の条件を満たせば、住宅資金特別条項を利用して住宅ローンを支払いながら自宅を維持できる場合があります。
自宅を残せるかどうかは、住宅ローンや抵当権の状況などによって変わるため、「個人再生なら家を必ず残せる」という意味ではありません。
- 裁判所を利用する手続
- 継続的な返済が必要になる
- 債務額などに応じて最低弁済額が決まる
- 条件を満たせば住宅資金特別条項を利用できる場合がある
- 自己破産と比較して費用や返済総額を確認する
参考情報
- e-Gov法令検索「破産法」
- e-Gov法令検索「民事執行法」
- 裁判所「破産」
- 東京地方裁判所「破産手続に関するよくある質問」
- 金融庁「貸金業者向けの総合的な監督指針」
- CIC「自己破産の登録は何年間ですか?」
- JICC「信用情報の内容と登録期間」
- 全国銀行協会「全国銀行個人信用情報センターの概要」
- 法テラス「無料法律相談・弁護士等費用の立替」
総括:自己破産したら何を失う
自己破産したら何を失うのかという疑問に対しては、「すべてを失うわけではないが、一定の財産や信用取引、一部の資格などには影響する」と整理できます。
財産の取扱いは種類や裁判所の運用で異なり、税金や養育費など免責されない債務もあります。
保証人がいる場合は、本人が免責されても保証人への請求まで消えるわけではありません。
まず、借入先・残高・毎月の収支・預貯金・保険・車・不動産・保証人を整理してみてください。
そのうえで自己破産、任意整理、個人再生のどれが生活再建につながるのかを比較すると判断しやすくなります。
費用が心配な場合は、法テラスの利用条件もあわせて確認しておくとよいでしょう。

