「もうどこからも借りられない、助けてほしい」と悩んでいませんか。
消費者金融の審査に何度も落ち、生活費や家賃の支払いに困っている人もいるでしょう。
知恵袋や5chなどで金策を探していると、「ブラックでも借りられる」「審査なしで即日融資」といった情報が見つかることがあります。
しかし、お金に困っているときほど、安易な借入れや違法な金融業者への接触には注意が必要です。
どこからも借りられない場合でも、公的支援制度、不用品の売却、就労による収入確保、債務整理など、状況に応じた解決方法があります。
この記事では、2026年11月8日時点で確認できる金融庁、厚生労働省、裁判所などの公式情報をもとに、安全な金策と借金問題の解決方法を詳しく解説します。
この記事のポイント
- 🔍 どこからも借りられない原因と信用情報の確認方法
- 🏢 生活福祉資金や生活保護などの公的支援制度
- 💰 正規の金融機関や質屋を利用する際の注意点
- 🚨 ヤミ金や個人間融資など危険な金策の見分け方
- ⚖️ 任意整理・個人再生・自己破産による借金問題の解決方法
金策の最終手段を探す前に知ること
お金を借りられない状況では、次の申込先を探す前に、借入れが難しくなっている原因を確認することが重要です。
収入不足、借入残高、信用情報、申込条件など、審査に影響する要素は複数あります。
どこからも借りられない原因

消費者金融や銀行の審査に通らない場合、現在の返済能力や信用情報、申込条件などが影響している可能性があります。
ただし、金融機関の審査基準は一般に詳しく公開されておらず、審査に落ちた理由を外部から断定することはできません。
考えられる主な原因
- 💰 収入に対して借入残高が多い
- 📉 過去に長期延滞や債務整理の経験がある
- 📝 短期間に複数のローンへ申し込んでいる
- 💼 安定した収入が確認できない
- 📋 申込先の年齢や収入などの条件を満たしていない
- ⚠️ 申込情報に誤りや確認できない内容がある
特に確認したいのが、貸金業法の総量規制です。
総量規制とは、貸金業者からの借入総額を、原則として年収の3分の1以内に制限する制度です。
例えば、年収300万円の人が貸金業者から90万円を借りている場合、総量規制上の追加借入可能額は原則10万円以内となります。
ただし、総量規制の範囲内であっても、審査に通るとは限りません。
総量規制の注意点
銀行カードローンは貸金業法の総量規制の対象外ですが、銀行も独自に返済能力を審査します。
また、クレジットカードのショッピング利用は原則として総量規制の対象外ですが、キャッシングは対象です。
一定の条件を満たすおまとめローンなどには例外が設けられています。
信用情報のブラックリストとは
「ブラックリストに載っているから借りられない」と考えている人もいるでしょう。
しかし、金融機関が共通して利用する「ブラックリスト」という名称の公式な名簿が存在するわけではありません。
一般にブラックリストと呼ばれているのは、信用情報機関に延滞や債務整理などに関する情報が登録されている状態です。
信用情報に登録される主な内容
- 📋 ローンやクレジットカードの契約情報
- 💳 借入残高や返済状況
- ⚠️ 長期延滞などの情報
- ⚖️ 債務整理や法的手続きに関する情報
- 📝 ローンやカードへの申込情報
日本の主な信用情報機関には、CIC、JICC、全国銀行個人信用情報センターがあります。
登録される情報の種類や保有期間は、信用情報機関によって異なります。
なお、過去に金融事故があったからといって、すべての金融会社で永久に借入れできなくなるわけではありません。
一方で、事故情報がなくても、収入や返済状況によって審査に落ちる場合があります。
信用情報を本人開示する方法
借入状況や過去の支払い履歴を確認したい場合は、信用情報機関の本人開示制度を利用できます。
本人開示を利用すると、登録されている契約内容や返済状況などを確認できます。
ただし、開示報告書に金融会社の審査落ちの理由が記載されるわけではありません。
2026年11月6日時点の開示手数料
- 📱 CIC:インターネット500円、郵送1,500円
- 📱 JICC:スマートフォンアプリ700円、通常の郵送開示2,177円
- 🏦 全国銀行個人信用情報センター:インターネット800円、郵送2,403円
手数料は変更される場合があるため、申込み前に各機関の公式サイトで確認してください。
また、開示結果に心当たりのない情報があった場合は、登録元の会社などに確認することができます。
正しい情報を、本人の希望だけで削除してもらえる制度ではありません。
信用情報の開示先
- 🔍 CICの本人開示
- 🔍 JICCの本人開示
- 🔍 全国銀行個人信用情報センター
全国銀行個人信用情報センターは2026年11月4日、申込みの集中によって本人確認などに1か月程度かかる場合があると公表しています。
開示結果を急いで確認したい場合でも、通常どおりの日数で届くとは限りません。
申込みブラックと審査への影響
短期間に複数の金融機関へ申し込むことは、審査に影響する可能性があります。
一般に「申し込みブラック」と呼ばれますが、これは正式な法律用語や信用情報機関の登録区分ではありません。
CICの申込情報は照会日から6か月間登録されます。
JICCでも、申込みに関する情報は照会日から6か月以内とされています。
連続申込みを避けたい理由
- 📝 短期間の申込履歴が信用情報に残る
- 🔍 金融会社が申込状況を審査の参考にする可能性がある
- 💰 複数の借入れが実行されると返済負担が増える
- ⚠️ 申込みを繰り返しても審査通過が保証されるわけではない
ただし、申込履歴があるだけで必ず審査に落ちるわけではありません。
審査落ちが続いている場合は、むやみに申込みを増やさず、現在の収入や借入状況を整理することが重要です。
知恵袋や5chの金策情報に注意
Yahoo!知恵袋や5chには、借金や審査に関する体験談が多数投稿されています。
しかし、匿名の投稿には事実確認が難しいという問題があります。
「ブラックでも必ず借りられる」という口コミだけを信用して申し込むことは避けましょう。
匿名サイトで注意したい情報
- 🚨 審査なしで絶対に融資すると宣伝する投稿
- 💬 SNSやLINEへの個別連絡を求める書き込み
- 💰 融資前に保証金や手数料の振込みを要求する勧誘
- 📱 個人情報や身分証明書の画像を送らせる相手
- ⚠️ 違法行為を簡単な金策として紹介する投稿
体験談を参考にすること自体が問題なのではありません。
重要なのは、情報の真偽を確認せずに行動しないことです。
特に金融業者を紹介された場合は、公式サイトや金融庁の登録情報を確認してください。
借りられないときの公的支援制度

どこからも借りられず生活に困っている場合、民間の消費者金融以外にも支援制度があります。
ただし、公的融資は申請すれば必ず借りられる制度ではありません。
返済できる見込みがない場合には、貸付制度よりも給付や生活支援を優先して検討することが大切です。
生活福祉資金貸付制度を利用する
生活福祉資金貸付制度は、低所得者世帯、障害者世帯、高齢者世帯などを対象とする公的貸付制度です。
実施主体は都道府県社会福祉協議会で、相談窓口は原則としてお住まいの市区町村社会福祉協議会です。
民間金融機関から借りられない場合でも、所定の条件を満たせば利用を検討できます。
主な貸付資金
- 🏠 総合支援資金:生活再建に必要な生活費など
- 🚨 緊急小口資金:緊急かつ一時的に必要となる少額の生活費
- 🎓 教育支援資金:就学に必要な費用
- 🧑⚕️ 福祉資金:福祉用具の購入など一定の目的に必要な費用
- 🏡 不動産担保型生活資金:一定の条件を満たす高齢者世帯などの生活資金
総合支援資金などでは、原則として連帯保証人を立てる場合は無利子、連帯保証人がいない場合は年1.5%です。
緊急小口資金と教育支援資金は無利子とされています。
不動産担保型生活資金など、一部の資金には別の条件があります。
公的融資の注意点
生活福祉資金貸付制度には審査があり、返済できる見込みなども確認されます。
借金の返済資金など、制度の目的に合わない使い道には原則として利用できません。
また、緊急小口資金であっても即日融資が保証されているわけではありません。
生活困窮者自立支援制度を活用
収入が減り、家賃や生活費の支払いが難しくなっている場合は、生活困窮者自立支援制度も選択肢になります。
この制度は、生活や仕事に困っている人を対象に、相談支援や就労支援、家計改善支援などを行うものです。
借金を増やすのではなく、生活を立て直すための支援を受けられることが特徴です。
主な支援内容
- 🏢 自立相談支援:生活全般の困りごとについて相談
- 💼 就労支援:仕事探しや就職に向けた準備
- 📒 家計改善支援:家計の見直しや支出管理
- 🏠 住まいの支援:一定の条件を満たす人への住居確保支援
- 🤝 関係機関との連携:必要な福祉サービスや専門窓口への案内
支援内容は自治体や本人の状況によって異なります。
まずは自治体の自立相談支援機関に相談してください。
家賃が払えない場合の住居確保給付金
家賃の支払いが難しく、住居を失うおそれがある場合は、住居確保給付金を確認しましょう。
離職や休業などによる収入減少があり、一定の条件を満たす人を対象に、家賃相当額の支援などが行われます。
対象となる場合は、借入れを増やさずに住居費の負担を軽減できる可能性があります。
確認したい主な条件
- 🏠 住居を失っている、または失うおそれがある
- 💰 世帯の収入や資産が所定の基準内である
- 💼 求職活動など必要な条件を満たしている
- 📋 自治体が定める申請手続きを行う
支給期間や支給額には上限があり、家賃が必ず全額支給されるわけではありません。
制度には転居費用を補助する仕組みもありますが、対象条件が異なるため個別に確認が必要です。
利用を希望する場合は、お住まいの自治体の自立相談支援機関に問い合わせてください。
生活保護を検討すべきケース
収入がほとんどなく、生活費や医療費を確保できない場合は、生活保護制度も重要な選択肢です。
生活保護は、資産や収入などの状況を確認したうえで、最低限度の生活を保障する制度です。
生活保護は借金ではないため、支給された保護費を通常の借入金のように返済する制度ではありません。
相談を検討したい状況
- 🍚 食費など最低限の生活費が不足している
- 🏠 家賃を支払えず住居を失うおそれがある
- 💊 医療費の負担が難しく必要な治療を受けられない
- 💰 収入や利用できる資産だけでは生活できない
生活保護は、収入、資産、世帯の状況などに基づいて判断されます。
預貯金が少ないだけで自動的に受給できるものではありませんが、働いていても収入が最低生活費を下回る場合などには対象となる可能性があります。
また、必要書類がすべてそろっていなくても申請できる場合があります。
生活保護の相談や申請は、お住まいの地域を管轄する福祉事務所で受け付けています。
借金問題は法テラスに相談する
すでに借金の返済が難しくなっている場合は、法テラスへの相談も検討しましょう。
法テラスでは、収入や資産などが一定の基準以下の人を対象に、無料法律相談や弁護士・司法書士費用の立替えを行っています。
経済的に余裕がなくても、条件を満たせば法律専門家に相談できる制度です。
法テラスで確認できること
- ⚖️ 任意整理・個人再生・自己破産の選択肢
- 📝 無料法律相談の利用条件
- 💰 弁護士・司法書士費用の立替制度
- 📋 立替金の返済条件や猶予・免除の制度
無料法律相談や費用の立替えには、それぞれ利用条件があります。
立替金は原則として分割返済が必要ですが、生活保護を受給している場合などには返済の猶予や免除が認められることがあります。
参考:法テラス公式サイト
状況別に考える安全な金策

公的支援だけでなく、現在の返済能力や保有資産によっては、別の方法で一時的な資金を確保できる場合があります。
ただし、新しい借入れをする場合は、毎月の返済額と総返済額を確認することが前提です。
正規の金融機関で借りる方法
信用情報に大きな問題がなく、安定した収入がある場合は、正規の金融機関への申込みを検討できる場合があります。
ただし、正規の貸金業者であっても、返済能力を超える貸付けは認められません。
審査に通るために収入を多く申告したり、他社借入を隠したりすることは避けてください。
申込前の確認事項
- 🔍 貸金業登録番号と登録内容を確認する
- 💰 実質年率と返済総額を確認する
- 📝 他社借入件数と残高を正確に申告する
- 📅 毎月の返済日と返済額を確認する
- ⚠️ 返済が生活費を圧迫しないか計算する
貸金業者が正規の登録業者かどうかは、金融庁の登録貸金業者情報検索サービスで確認できます。
ただし、登録番号を偽装する違法業者もいるため、業者名や所在地、電話番号なども照合してください。
中小消費者金融を利用する場合
中小消費者金融は、独自の審査基準を設けている場合があります。
過去に債務整理を経験した人でも、現在の収入や返済能力などを踏まえて審査される可能性があります。
ただし、中小消費者金融だから審査が甘い、ブラックでも必ず借りられるということではありません。
中小消費者金融を検討するときの注意点
- 🏢 正式な貸金業登録を受けているか確認する
- 💰 金利と返済期間を確認する
- 📋 過去の金融事故だけで審査結果が決まるとは限らない
- ⚠️ 総量規制や返済能力の審査がある
- 🚨 審査通過を保証する広告には注意する
例えば、高知県に本社を置く株式会社いつもは、フリーローンを提供する登録貸金業者です。
公式サイトでは、最短30分審査、申込みから最短45分の融資を案内しています。
ただし、審査や融資にかかる時間は申込状況によって異なります。
勤務先への確認電話は原則として行わないと案内されていますが、審査や手続きに必要な確認が生じる場合があります。
いつもの無利息サービスの条件
株式会社いつもでは、最大60日間の無利息サービス「itsumoゼロ」を案内しています。
ただし、次の条件などを満たす必要があります。
- ✅ いつもでの契約が初めてである
- ✅ 契約額が60万円以上である
- ✅ 無担保フリーローンの契約である
- ⚠️ 会社の判断によって対象外となる場合がある
10万円や20万円の契約では、現在の案内上、60日間無利息の対象にはなりません。
また、契約時の郵送物は原則ありませんが、利用者が希望した場合や会社が必要と判断した場合などには、郵送されることがあります。
申込前に必ず公式条件を確認してください。
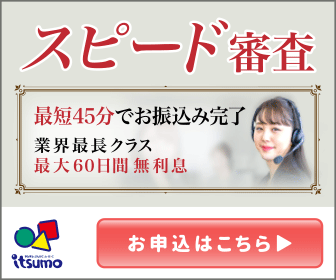
- 来店・カード・郵送物なしで契約できる
- 原則在籍確認なし
- 最短30〜45分で振込が完了するスピード融資
- 最大60日間利息0円など初回契約者への優遇がある
質屋で品物を担保にお金を借りる
ブランド品、貴金属、時計などを持っている場合は、質屋を利用する方法もあります。
質屋は、預かった品物の価値を査定し、その範囲内でお金を貸し付ける仕組みです。
質預かりでは、原則として収入審査や信用情報機関への照会は行われません。
質屋を利用する場合の特徴
- 💍 貴金属やブランド品などを担保にできる
- 💰 品物の査定額によって借入可能額が決まる
- 📅 質預かりの期限は原則3か月
- 🔄 元金と質料を支払えば品物を取り戻せる
- ⚠️ 期限までに受け戻さない場合は質流れとなる
質流れになると品物の所有権が質屋に移り、その質契約について元金や未払い質料の返済義務はなくなります。
ただし、大切な品物を失うことになるため慎重な判断が必要です。
また、質屋の利息や質料の仕組みは貸金業者とは異なり、負担が高くなる場合があります。
利用前に質料の計算方法や期限を確認してください。
クレジットカードのキャッシング
すでにクレジットカードにキャッシング枠が設定されている場合は、利用可能額の範囲内で借入れできる場合があります。
ただし、キャッシングは借金であり、貸金業法の総量規制の対象です。
既存の利用枠があっても、カード会社の判断によって利用できなくなる場合があります。
利用前に確認すること
- 💳 利用可能なキャッシング枠が残っているか
- 💰 適用される実質年率はいくらか
- 📅 返済日と毎月の返済額はいくらか
- 🛍️ ショッピング利用枠に影響するか
- ⚠️ 返済できる見込みがあるか
キャッシング枠とショッピング枠の関係はカード会社や契約条件によって異なります。
また、キャッシングを使って他社への返済を続けると、借金が増える可能性があります。
すでに返済が難しい場合は、追加借入れより専門窓口への相談を優先しましょう。
生命保険の契約者貸付制度
解約返戻金がある生命保険に加入している場合は、契約者貸付制度を利用できる可能性があります。
契約者貸付は、解約返戻金の一定範囲内で保険会社からお金を借りる制度です。
一般的なカードローンのような返済能力審査を必要とせず、信用情報に問題がある場合でも利用できる可能性があります。
契約者貸付の主な特徴
- 🏦 解約返戻金の一定範囲内で借りられる
- 📝 保険商品によっては利用できない
- 💰 金利は契約時期や商品によって異なる
- 🔄 借入金の全部または一部を返済できる
- ⚠️ 利息が積み重なると保険契約の失効につながる場合がある
契約者貸付の利息は一般に複利で計算されます。
借入金と利息の合計が解約返戻金を超え、保険会社が指定した金額を期限内に払い込まなかった場合、保険契約が失効することがあります。
また、未返済のまま死亡保険金や満期保険金の支払事由が発生した場合は、借入金と利息が保険金から差し引かれます。
保障を維持するためにも、借入条件と返済計画を十分に確認してください。
参考:生命保険文化センター「契約者貸付」
借金に頼らず現金を確保する方法
借入れが難しい場合でも、保有する不用品の売却や短期就労などによって、現金を確保できる場合があります。
新たな返済義務が発生しない方法を優先することで、将来の負担を増やさずに済みます。
フリマアプリで不用品を売る
自宅に使っていない品物がある場合は、フリマアプリやネットオークションで売却する方法があります。
不用品の売却は、新たな借金を増やさずに現金を確保できる方法の一つです。
売却を検討できる品物
- 📱 使っていないスマートフォンやタブレット
- 🎮 ゲーム機やゲームソフト
- 📚 書籍や趣味の用品
- 👕 衣類やブランド品
- 📷 カメラやデジタル機器
ただし、出品しても必ず売れるとは限りません。
販売手数料や送料がかかる場合があり、代金を受け取るまでに時間がかかることもあります。
急いで現金が必要な場合は、売却に必要な期間も考慮しましょう。
リサイクルショップで現金化
即金性を重視する場合は、リサイクルショップや買取専門店に品物を持ち込む方法があります。
店頭買取であれば、査定と本人確認などの手続きが完了した後、その場で代金を受け取れる場合があります。
買取店を利用する際の注意点
- 🔍 複数店舗の査定額を比較する
- 💰 買取価格が希望額に届くとは限らない
- 📋 本人確認書類が必要になる場合がある
- 🚚 出張買取や宅配買取は入金時期を確認する
- ⚠️ 売却後は原則として品物を取り戻せない
ブランド品や貴金属などは、品物に詳しい専門店で査定を受ける方法もあります。
ただし、生活や仕事に不可欠な品物まで売却すると、かえって生活再建が難しくなる場合があります。
売却するものは慎重に選びましょう。
短期バイトやスキマバイトで稼ぐ
働ける状況であれば、短期アルバイトやスキマバイトによって収入を得る方法もあります。
求人によっては面接なしで応募でき、短時間の勤務に対応している場合があります。
借入れではなく労働による収入なので、返済義務が発生しないことがメリットです。
仕事の例
- 📦 倉庫での仕分けや軽作業
- 🍽️ 飲食店での補助業務
- 🧹 清掃や施設管理の補助
- 🎪 イベント会場の設営や撤去
- 🚚 物流関係の短時間作業
タイミーやシェアフルなど、短時間の求人を探せるサービスもあります。
ただし、希望する日時や地域で必ず仕事が見つかるわけではありません。
また、勤務後すぐに給与を受け取れるかどうかは、サービスの利用条件や勤務実績の確認、金融機関の対応状況などによって異なります。
即日入金を前提にする場合は、勤務前に支払条件を確認してください。
在宅副業で収入を増やす
自宅で作業できる環境がある場合は、クラウドソーシングサービスなどを利用する方法もあります。
データ入力や文章作成など、仕事内容によって必要なスキルは異なります。
副業は継続的な収入につながる可能性がありますが、すぐに現金を得られるとは限りません。
副業を選ぶ際の確認事項
- 💻 仕事内容と必要なスキルを確認する
- 💰 報酬額と支払日を確認する
- 📝 契約条件や納品条件を確認する
- 🚨 高額な教材費や登録料を要求する案件に注意する
- ⚠️ 必ず稼げると保証する勧誘を信用しない
「スマホだけで毎日数万円」「誰でも確実に高収入」といった宣伝をきっかけに、高額なサポート契約などを勧められるケースには注意が必要です。
仕事を始める前に多額の支払いを求められた場合は、契約を急がないようにしましょう。
絶対に避けたい危険な金策
お金に困っている人を狙った違法な貸付けや詐欺的な取引には注意が必要です。
一時的に現金が手に入っても、結果として借金や被害が拡大するおそれがあります。
ヤミ金から借りてはいけない理由
ヤミ金とは、無登録で貸金業を営んだり、違法な高金利で貸付けを行ったりする悪質な金融業者を指します。
「審査なし」「ブラックでも必ず融資」などの勧誘には警戒が必要です。
ヤミ金を利用する危険性
- 🚨 法律の上限を超える高金利を請求される
- 📞 脅迫的な取り立てを受けるおそれがある
- 🏠 勤務先や家族に連絡される危険性がある
- 📱 個人情報を悪用される可能性がある
- 💰 返済しても追加の金銭を要求される場合がある
例えば、10日で1割の利息を請求する「トイチ」は、単利の年利換算で約365%に相当します。
10日で5割の「トゴ」は、単利の年利換算で約1,825%に相当します。
いずれも、法律で認められる上限金利を大幅に超える違法な高金利です。
ヤミ金に関わってしまった場合
相手からの脅迫や違法な取り立てを受けている場合は、一人で対応せず、警察や弁護士、司法書士などに相談してください。
契約書、振込記録、メッセージ、通話記録などは証拠として保存しておくことが重要です。
相手の要求に従って追加送金する前に、専門家へ相談しましょう。
個人間融資や闇バイトにも注意
SNSや匿名掲示板では、個人間融資や高額報酬の仕事を紹介する投稿が見つかることがあります。
しかし、個人間融資を装った違法な貸付けや、犯罪行為への加担を求める募集には注意が必要です。
個人情報を渡したり、仕事内容が不明な高額報酬の仕事に応募したりしないことが重要です。
危険な勧誘の例
- 📱 SNSのダイレクトメッセージで融資を勧誘する
- 📷 身分証明書や顔写真の送信を要求する
- 💰 融資前に保証金などの支払いを求める
- 🏦 銀行口座やキャッシュカードの譲渡を求める
- 🚨 荷物の受取りや現金の運搬だけで高収入を約束する
銀行口座の売買や譲渡は犯罪につながるおそれがあります。
また、犯罪に関係する仕事だと知らずに応募しても、途中で不審な指示を受けた場合は安易に従わないことが大切です。
危険を感じた場合は、警察などの相談窓口に連絡してください。
借金問題を根本的に解決する方法
複数の借入れがあり、返済のために新たな借入れを繰り返している場合は注意が必要です。
追加融資を受けても、返済負担を先送りするだけになる可能性があります。
返済が難しい場合は、債務整理などの法的な解決方法を検討しましょう。
おまとめローンのメリットと注意点
複数の借入れがある場合は、おまとめローンで返済先を一本化する方法があります。
金利や返済条件によっては、毎月の返済額を抑えられる場合があります。
ただし、おまとめローンを利用しただけで借金そのものが減るわけではありません。
利用前に確認したいこと
- 💰 現在の借入金利と借り換え後の金利
- 📅 毎月の返済額と返済期間
- 📝 借り換えに必要な手数料
- ⚠️ 返済期間が長くなることによる利息負担
- 🔍 新たな審査に通る必要があること
毎月の返済額が減っても、返済期間が長くなることで総返済額が増える場合があります。
また、おまとめローンにも審査があり、誰でも利用できるわけではありません。
すでに返済不能に近い状態であれば、借り換えより債務整理の相談が適している場合もあります。
任意整理で返済条件を見直す
任意整理は、裁判所を通さずに債権者と交渉し、返済条件の見直しを目指す方法です。
将来利息のカットや返済期間の変更について合意できる場合があります。
任意整理をすれば必ず利息がなくなり、元金だけを返済すればよくなるわけではありません。
任意整理の主な特徴
- ⚖️ 裁判所を通さず債権者と交渉する
- 💰 将来利息の減免を交渉できる場合がある
- 📅 返済期間について交渉できる場合がある
- 📝 対象とする債務を選べる場合がある
- ⚠️ 債権者が交渉に応じるとは限らない
任意整理では、合意できた返済条件に従って返済を続けます。
そのため、一定の返済原資が必要です。
また、認定司法書士が代理人として交渉できるのは、原則として個別の債権額が140万円以下の事件に限られます。
対象債務の金額などによっては、弁護士への相談が必要になります。
個人再生で借金を減額する
個人再生は、裁判所の手続きを通じて借金の一部を減額し、再生計画に従って返済する制度です。
原則として3年間で一定額を分割返済し、再生計画どおりに返済を終えることで、残りの債務の免除を受ける仕組みです。
借金が5分の1程度になる場合もありますが、すべての人が同じ割合で減額されるわけではありません。
個人再生の主な特徴
- ⚖️ 裁判所に申し立てる法的手続き
- 💰 債務額などに応じて返済額が決まる
- 📅 返済期間は原則3年間
- 💼 継続的な収入を得る見込みが必要
- 🏠 条件を満たせば住宅を維持できる場合がある
小規模個人再生では、住宅ローンなどを除いた対象債務の総額に応じて、最低弁済額の基準があります。
例えば、対象債務が100万円以上500万円以下の場合、最低弁済額の基準は100万円です。
500万円を超え1,500万円以下の場合は、総額の5分の1が基準となります。
ただし、保有財産の清算価値によっては、より多くの返済が必要になる場合があります。
給与所得者等再生では、可処分所得額も考慮されます。
実際の返済額は、個別の状況に応じて判断されます。
参考:裁判所「個人再生」
自己破産で返済義務の免除を目指す
借金の返済が不可能になった場合は、自己破産を検討することがあります。
自己破産は、裁判所に申し立てて破産手続きを進め、免責許可を受けることによって、原則として借金の返済義務の免除を受ける制度です。
破産手続開始決定が出ただけで、すべての借金が自動的に免除されるわけではありません。
自己破産の主な特徴
- ⚖️ 裁判所に申し立てる法的手続き
- 💰 免責許可を受けることで原則として借金の返済義務が免除される
- 🏠 一定の財産が処分対象になる場合がある
- 📋 生活に必要な財産などは残せる場合がある
- ⚠️ 税金や養育費など免責されない債務がある
免責されない債務には、税金、罰金、養育費などがあります。
また、財産の隠匿や一定の浪費行為などがある場合、免責の判断に影響することがあります。
自己破産を検討する場合は、財産や借金の状況を正確に整理し、弁護士などの専門家に相談してください。
参考:裁判所「破産」
債務整理後の信用情報に注意
債務整理を行うと、手続きの内容などに応じて信用情報に関連する情報が登録される場合があります。
その結果、一定期間は新たなローンやクレジットカードの審査に影響する可能性があります。
信用情報に関する不利益と、返済が難しい借金を整理できるメリットを比較することが重要です。
手続き前に確認すること
- 📋 信用情報への影響
- 💰 手続き費用と返済負担
- 🏠 住宅や自動車などの財産への影響
- 👨👩👧 保証人がいる借金への影響
- ⚖️ どの債務整理が適しているか
債務整理をすると、弁護士などによる受任通知の送付によって、貸金業者から債務者本人への直接の取り立てが原則として制限される場合があります。
ただし、すべての債権者からの連絡が無条件になくなるわけではありません。
信用情報の登録期間や実際の影響も手続きによって異なるため、専門家に確認してください。
金策に困ったときの行動手順
どこからも借りられない場合は、焦って次の金融機関へ申し込むのではなく、現在の状況を整理することから始めましょう。
まず行うべき5つの行動
資金不足の原因を確認し、返済義務を増やさない方法を優先することが基本です。
- 📝 ① 現在の借入残高、毎月の返済額、生活費を整理する
- 🔍 ② 必要に応じて信用情報を本人開示する
- 🏢 ③ 生活福祉資金や生活困窮者自立支援制度を確認する
- 💰 ④ 不用品売却や就労など、借金を増やさない方法を検討する
- ⚖️ ⑤ 返済が難しい場合は法テラスや専門家に相談する
家賃や食費など、生活に必要な費用がすでに不足している場合は、信用情報の確認を待つ必要はありません。
自治体の相談窓口や福祉事務所に早めに相談してください。
金策より生活再建を優先すべき状況
- ⚠️ 借金の返済のために新たな借入れを繰り返している
- ⚠️ 食費や家賃の支払いが難しくなっている
- ⚠️ 収入がなく、借りても返済できる見込みがない
- ⚠️ ヤミ金や個人間融資の利用を考えている
このような状況では、新しい借入れが根本的な解決につながらない可能性があります。
公的支援や債務整理など、生活を立て直す方法を優先して検討してください。
総括:金策の最終手段は慎重に選ぶ
「もうどこからも借りられない」と悩んでいても、解決方法が新たな借入れだけとは限りません。
まずは収入や借入残高、信用情報を整理し、何が原因で生活や返済が難しくなっているのかを確認することが重要です。
返済できる見込みがある場合は、正規の金融機関や保有資産を利用する方法を検討できることもあります。
一方で、借入れを繰り返している場合や収入が不足している場合は、公的支援制度や債務整理の相談を優先すべきです。
特に、「審査なし」「ブラックでも絶対借りられる」「誰でも即日融資」といった言葉を安易に信用してはいけません。
違法な金融業者や犯罪に関係する金策に手を出すと、生活の再建がさらに難しくなるおそれがあります。
本当に重要なのは、一時的にお金を借りることではなく、無理なく生活を続けられる状態を取り戻すことです。
一人で解決しようとせず、社会福祉協議会、自治体の生活相談窓口、法テラス、弁護士などの力を借りることも検討してください。
参考資料・相談先
記事の作成にあたり、次の公的機関および公式資料を参照しています。
- 🏦 金融庁|貸金業法のキホン
- 🚨 金融庁|違法な金融業者にご注意
- 🏢 厚生労働省|生活福祉資金貸付制度
- 🏠 厚生労働省|生活困窮者自立支援制度
- 🤝 法テラス|日本司法支援センター
- ⚖️ 裁判所|民事事件Q&A
- 📋 CIC|信用情報の開示
- 📋 JICC|本人による信用情報開示
- 🏦 全国銀行協会|全国銀行個人信用情報センター
※本記事は2026年11月8日時点で確認できる制度や公式情報をもとに作成しています。
法律や制度、貸付条件は変更される場合があります。
個別の借入審査や債務整理の結果を保証するものではありません。
セントラル

- 初めての方は、最大30日間金利0円の無利息サービス
- 全国どこからでもインターネットでの申し込みが可能
- 審査時間は最短で当日に完了し、即日融資にも対応
- セブン銀行ATMで手軽に返済ができます
- パートやアルバイト、自営業の方も申し込みの対象
- 在籍確認あり
いつも
- 来店・カード・郵送物なしで契約できる
- 原則在籍確認なし
- 最短30〜45分で振込が完了するスピード融資
- 最大60日間利息0円など初回契約者への優遇がある

