
「神金融」と呼ばれる消費者金融に申し込んだものの、審査に落ちてしまい、困っていませんか。
ほかの金融機関にも断られ、今後どうすればよいのかわからなくなっている方もいるでしょう。
しかし、神金融の審査に落ちたからといって、借金問題を解決する方法がなくなったわけではありません。
まず重要なのは、さらに借入先を探すことではなく、現在の借入残高や返済能力を確認することです。
返済が難しくなっている場合には、公的な相談窓口や債務整理などの制度を利用する選択肢があります。
一方、安定した収入があり、借換えによって返済負担を改善できる場合には、おまとめローンが役立つ可能性もあります。
ただし、おまとめローンも新たな借入契約であり、審査に通る保証はありません。
また、月々の返済額が減っても、返済期間が長くなれば総返済額が増える場合があります。
この記事では、神金融に落ちた場合に考えられる審査上の要因、信用情報の確認方法、総量規制、おまとめローン、債務整理について詳しく解説します。
金融庁、信用情報機関、裁判所などの公的情報を参考に、無理な追加借入れに頼らない解決方法を紹介します。
記事のポイント
- 🔎 審査に落ちた理由は本人が特定できるとは限らない
- 📋 申込履歴の保有期間と審査基準は別の問題
- 💰 総量規制には対象外の貸付けや例外がある
- ⚠️ 返済困難な場合は追加借入れより相談を優先する
- 🏦 おまとめローンでは総返済額の比較が重要
- ⚖️ 任意整理・個人再生・自己破産も選択肢になる
- 🤝 法テラスなどの相談制度を利用できる
神金融に落ちた原因を徹底分析
最初に理解しておきたいのは、金融機関の審査基準は一般に公開されていないという点です。
そのため、審査に落ちた理由を外部から正確に特定できるとは限りません。
ただし、申し込み時の情報や現在の借入状況を整理することで、今後の返済計画を見直すことはできます。
審査に落ちた理由を自己分析しよう
神金融と呼ばれる中小消費者金融の審査に落ちた場合、まずは申し込み内容と現在の借入状況を確認しましょう。
ただし、自己分析によって審査落ちの原因を必ず特定できるわけではありません。
CICやJICCは、金融機関が独自の審査基準に基づいて判断していると説明しています。
そのため、信用情報に問題が見つからなくても、審査に通らない場合があります。
確認したい項目は次のとおりです。
- 📋 現在の借入件数と借入残高
- 💰 毎月の収入と返済額
- 📅 過去の延滞や支払い状況
- 🔎 信用情報機関への登録内容
- 📝 申し込み時の記載内容
- ⚠️ 総量規制との関係
これらは一般的な確認事項であり、特定の金融機関がどの項目を重視したかを示すものではありません。
大切なのは、審査落ちの理由を無理に決めつけず、客観的に確認できる情報を整理することです。
参考:CIC「クレジットの申込みを断られたのですが、CICで理由はわかりますか?」
信用情報に問題があるケース
消費者金融の審査では、信用情報が判断材料の一つとなります。
信用情報とは、ローンやクレジットカードなどの契約内容や返済状況を記録した情報です。
長期延滞などの情報が登録されていると、審査に影響する可能性があります。
確認したい情報には、次のようなものがあります。
- 💳 クレジットカードの支払い状況
- 🏦 カードローンの借入残高
- 📅 延滞に関する登録内容
- 📋 保証履行や債務整理などに関する情報
- 🔎 直近の申込情報
一般に「ブラックリスト」と呼ばれることがありますが、ブラックリストという独立した名簿があるわけではありません。
信用情報機関には、契約や返済状況などの客観的な情報が登録されています。
登録される情報の種類や保有期間は、信用情報機関によって異なります。
本人が現在の登録内容を確認したい場合は、信用情報の開示制度を利用できます。
ただし、信用情報を開示しても、審査に落ちた理由そのものが記載されているわけではありません。
信用情報機関は融資審査を行っておらず、審査結果を決めるのは各金融機関です。
収入の安定性が低いとの判断か
収入は、融資審査で確認される重要な情報の一つです。
貸金業者には、申込者の返済能力を調査する義務があります。
ただし、収入が少ないことや雇用形態だけで審査結果が決まるわけではありません。
金融機関は、収入に関する情報や借入状況などを総合的に判断します。
一般に返済能力を確認する際の材料には、次のようなものがあります。
- 💰 年収や毎月の収入
- 🏢 勤務状況や就業形態
- 📅 収入の継続性
- 🏦 他社借入額
- 💳 現在の返済状況
- 📋 申込内容や提出書類
例えば、正社員ではなくても、継続した収入があれば審査対象となる金融商品があります。
一方、収入が多くても、多額の借入れがある場合は返済負担が問題になることがあります。
審査に落ちた理由が収入面にあると断定するのではなく、現在の収入で借金を無理なく返済できるかを確認しましょう。
毎月の返済額が家計を圧迫している場合は、新たな借入れより返済負担の見直しを優先することが重要です。
総量規制の上限を超えている可能性
消費者金融からの借入れでは、総量規制も確認したい制度です。
総量規制とは、貸金業者による個人向け貸付けについて、原則として年収の3分の1を超える貸付けを禁止する制度です。
例えば、年収300万円の方の場合、総量規制の対象となる借入れは原則として合計100万円が基準になります。
ただし、年収の3分の1を超える借金があると、すべてのローンを法律上利用できなくなるという意味ではありません。
総量規制の対象となる貸付けと、対象外の貸付けがあります。
- 💰 消費者金融からの通常の個人向け借入れ:原則として対象
- 💳 クレジットカードのキャッシング:原則として対象
- 🏦 銀行のカードローン:貸金業法の総量規制の対象外
- 🏠 住宅ローン:原則として除外貸付け
- 🛍️ クレジットカードのショッピング利用:総量規制の対象外
なお、銀行のカードローンが総量規制の対象外だからといって、無制限に借りられるわけではありません。
銀行も独自の審査基準に基づいて返済能力などを確認します。
また、貸金業者の貸付けにも「除外貸付け」と「例外貸付け」があります。
一定の要件を満たしたおまとめローンや個人事業者向け貸付けなどは、例外貸付けに該当する場合があります。
ただし、例外貸付けであっても、返済能力の確認や所定の条件が必要です。
総量規制の対象外・例外に該当することと、実際に審査に通ることは別の問題です。
短期間の多重申し込みは要注意
審査に落ちると、別の金融機関へすぐに申し込みたくなるかもしれません。
しかし、短期間に複数のローンへ申し込む場合には、信用情報の申込履歴について理解しておく必要があります。
CICでは、クレジットやローンの申込みに伴う照会情報を、照会日から6か月間保有しています。
JICCでも、申込みに関する情報の登録期間は照会日から6か月以内です。
ただし、この6か月という期間は、申込情報の保有期間を意味しています。
「6か月間は審査に通らない」「6か月経過すると必ず審査に通る」という意味ではありません。
また、「1か月以内に3社以上申し込むと申し込みブラックになる」という統一された公式基準もありません。
俗に「申し込みブラック」と呼ばれることがありますが、法律や信用情報機関が定める正式な区分ではありません。
申込情報について知っておきたい点は次のとおりです。
- 📅 CICの申込情報は照会日から6か月間保有される
- 📋 JICCの申込情報は照会日から6か月以内保有される
- 🔎 申込履歴は審査の参考情報になる場合がある
- ⚠️ 申し込みが何件あれば不合格になるという共通基準はない
- 🏦 審査結果は金融機関ごとの総合判断による
- 💡 一定期間待つことで融資が保証されるわけではない
審査に落ちた後は、再申込みの時期を決めることよりも、借入状況や収入、返済計画を確認することが重要です。
申込履歴の保有期間が気になる場合には、信用情報の開示制度を利用できます。
申込情報の不備や虚偽申告も原因に
申し込み時の入力内容や提出書類に不備があると、金融機関から確認を求められる場合があります。
ただし、入力ミスがあったからといって、それが審査落ちの原因だったと断定できるわけではありません。
申し込み時には、次の項目を確認しましょう。
- 📝 氏名や住所が正しいか
- 📞 電話番号に誤りがないか
- 🏢 勤務先情報が正確か
- 💰 年収を適切に申告しているか
- 🏦 他社借入額を正しく記載しているか
- 📋 必要書類がそろっているか
特に注意したいのが、年収や勤務先、借入額などについて事実と異なる情報を申告することです。
虚偽の申告が判明すれば、審査に影響したり、契約上の問題が発生したりする可能性があります。
ただし、虚偽申告が必ず発覚する、あるいは将来すべての審査に通らなくなると一律に断定することはできません。
申込内容は正確に記載し、誤りに気づいた場合は金融機関に確認しましょう。
神金融に落ちた後の相談先
神金融の審査に落ちた場合、次の借入先を探す前に、現在の返済状況を確認しましょう。
特に、すでに返済を延滞している場合や、生活費を借金で補っている場合は注意が必要です。
新たな借入れによって一時的に返済できても、借金の総額が増えれば問題が深刻化するおそれがあります。
追加借入れの前に確認すること
新しい借入れを検討する前に、毎月の家計を確認することが大切です。
特に、借金を返すために別の金融機関から借りる状況になっている場合には、返済計画の見直しが必要です。
- 💰 毎月の手取り収入を確認する
- 🏠 家賃や食費などの必要生活費を計算する
- 💳 借入先ごとの残高と返済額を整理する
- 📅 延滞している借金の有無を確認する
- ⚠️ 借金返済のための新規借入れになっていないか確認する
例えば、毎月の収入から生活費を差し引いた金額よりも返済額が大きい場合、新しい借入れだけで状況を改善することは困難です。
このような場合には、金融機関への返済相談や、公的な多重債務相談窓口の利用を検討してください。
公的な多重債務相談窓口
金融庁は、多重債務で困っている人に向けて、全国の財務局などの相談窓口を案内しています。
借金の返済が難しくなっている場合は、次のような窓口で相談できます。
- 🏦 財務局の多重債務相談窓口
- ⚖️ 法テラス
- 🤝 日本貸金業協会の相談窓口
- ☎️ 消費生活センター
- 📋 弁護士会や司法書士会の法律相談
これらの窓口では、借金の状況に応じて相談先や対応方法について案内を受けられます。
相談したからといって、必ず特定の債務整理を行わなければならないわけではありません。
法テラスの無料法律相談を利用する
返済の見通しが立たない場合には、法テラスの無料法律相談制度が役立つ可能性があります。
法テラスでは、経済的に困っている人を対象に、一定の要件のもとで無料法律相談を実施しています。
主な利用条件や特徴は次のとおりです。
- ⚖️ 収入や資産などの要件がある
- 📅 相談時間は原則1回30分
- 📝 同一問題につき原則3回まで無料で相談できる
- 🤝 弁護士や司法書士による法律相談を受けられる
- 💰 条件を満たせば弁護士費用などの立替制度も利用できる
無料相談の対象になるかどうかは、収入、資産、世帯状況などによって異なります。
相談を希望する場合は、法テラスの公式サイトで利用条件を確認してください。
神金融に落ちた後の具体的な解決策
返済困難な場合には、公的相談や債務整理を優先して検討することが大切です。
一方、返済能力があり、借換えによって条件を改善できる場合は、おまとめローンが選択肢になることもあります。
複数借入の一本化ならおまとめローン

おまとめローンとは、複数の借入れを新しいローンに借り換えて一本化する金融商品です。
借入れを一本化することで、返済管理を簡単にできる可能性があります。
主なメリットは次のとおりです。
- 🏦 複数の返済先をまとめられる
- 📅 返済日を管理しやすくなる
- 💰 金利が下がる場合がある
- 📋 毎月の返済計画を整理しやすくなる
ただし、おまとめローンを利用すれば必ず返済負担が軽くなるわけではありません。
金利が下がっても、返済期間を延ばすことで総返済額が増える場合があります。
借換え前後では、金利だけでなく、返済期間、毎月の返済額、総返済額、手数料などを比較しましょう。
おまとめローンの総返済額に注意
おまとめローンを検討するときに重要なのが、毎月の返済額と総返済額の違いです。
例えば、100万円を借りている場合を考えてみましょう。
ここでは、金利が下がる代わりに返済期間が長くなるケースを比較します。
借換え前の条件
- 💰 借入残高:100万円
- 📊 年利:15%
- 📅 返済期間:3年間
- 💴 毎月の返済額:約3万4,665円
- 💸 総返済額:約124万8,000円
借換え後の条件
- 💰 借入残高:100万円
- 📊 年利:12%
- 📅 返済期間:6年間
- 💴 毎月の返済額:約1万9,550円
- 💸 総返済額:約140万8,000円
この例では、金利は年15%から年12%へ下がっています。
毎月の返済額も約1万5,000円少なくなります。
しかし、返済期間が3年から6年へ延びたため、総返済額は約16万円増えています。
これは元利均等返済を前提とした概算例であり、実際の契約では返済条件や手数料などによって金額が異なります。
毎月の返済額が下がることと、借金の総負担が減ることは同じではありません。
借換えを検討する際には、金融機関から返済予定表を取り寄せ、現在の借入れを続けた場合と比較することが重要です。
おまとめローンの審査で重要な点
おまとめローンも融資商品であるため、金融機関による審査があります。
神金融と呼ばれる消費者金融に落ちた場合でも、おまとめローンの審査に通るとは限りません。
審査では、一般に次のような情報が参考にされます。
- 💰 現在の収入
- 🏦 他社借入額
- 📋 借入件数
- 📅 返済状況
- 🔎 信用情報
- 💴 借換え後の返済計画
なお、貸金業者が提供するおまとめローンのうち、一定の条件を満たすものは総量規制の例外貸付けに該当する場合があります。
しかし、総量規制の例外だからといって、審査なしで利用できるわけではありません。
また、商品の種類によって借換えの対象となる債務が異なります。
借換えを検討するときは、対象となる借金や返済条件を確認してください。
消費者金融系と銀行系の違いを比較
おまとめローンには、貸金業者が提供する商品と銀行が提供する商品があります。
ただし、消費者金融系だから審査が甘い、銀行系だから必ず金利が低いと一律に判断することはできません。
商品ごとに金利や借入条件が異なります。
比較する際には、次の項目を確認しましょう。
- 📊 適用金利
- 💰 借入可能額
- 📅 返済期間
- 💴 毎月の返済額
- 📋 総返済額
- 🏦 借換え対象となる借金の種類
- ⚠️ 手数料や繰上返済の条件
銀行からの貸付けは、貸金業法の総量規制の対象外です。
一方、消費者金融のおまとめローンは、一定の要件を満たす場合に例外貸付けとして扱われることがあります。
どちらの場合も、金融機関が返済能力を審査します。
また、借換えによって毎月の返済額が少なくなっても、総返済額が増える可能性があることを忘れないようにしましょう。
借金問題の根本解決には債務整理
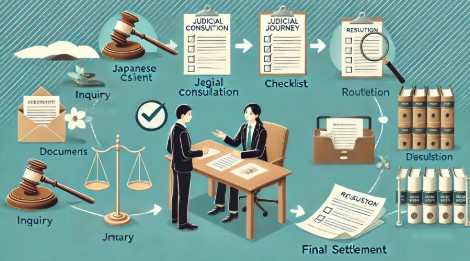
おまとめローンを利用しても返済が難しい場合や、すでに返済の見通しが立たない場合には、債務整理を検討する方法があります。
債務整理とは、法律上の制度や債権者との交渉によって借金問題を整理する方法の総称です。
主な方法は次のとおりです。
- 📋 任意整理:債権者と返済条件について交渉する
- ⚖️ 個人再生:裁判所を通じて債務の減額を目指す
- 🏠 自己破産:裁判所の免責によって一定の支払義務からの解放を目指す
- 🤝 特定調停:簡易裁判所で返済条件について話し合う
これらの方法には、それぞれ利用条件や注意点があります。
必ず借金が減額される、あるいはすべての返済義務がなくなるというわけではありません。
適した方法は、借金の金額、収入、財産、保証人の有無などによって異なります。
債務整理の3つの方法と選び方
債務整理の代表的な方法として、任意整理、個人再生、自己破産があります。
それぞれ特徴が異なるため、現在の状況に合った方法を検討することが重要です。
- 💰 収入があり、分割返済を続けられる見込みがある場合は任意整理を検討
- 🏠 住宅を維持しながら一定の返済を続けたい場合は個人再生を検討
- ⚖️ 返済が困難で支払不能の状態にある場合は自己破産を検討
ただし、これらは一般的な判断材料です。
実際の利用条件やメリット・デメリットは個別事情によって異なります。
任意整理
任意整理は、裁判所を介さず、債権者と返済条件について交渉する方法です。
将来利息の減額や免除、分割返済について合意できる場合があります。
ただし、債権者が希望する条件に応じるとは限りません。
個人再生
個人再生は、裁判所の手続きを利用して債務の減額を目指す制度です。
再生計画が認可され、計画に従って返済すると、一定の債務について残額の免除を受けられます。
ただし、継続的な収入の見込みなどの条件があります。
自己破産
自己破産は、支払不能の状態にある人が裁判所に申し立てる手続きです。
免責許可が認められ、確定すると、原則として一定の借金について支払義務が免除されます。
ただし、税金などの非免責債権や、免責が認められない場合もあります。
債務整理の各手続きと特徴の比較
債務整理が持つ大きなメリットとは
債務整理のメリットは、現在の返済状況を見直し、生活再建を目指せることです。
具体的な効果は選択する方法によって異なります。
- 💰 将来利息の減額や免除を交渉できる場合がある
- 📅 毎月の返済条件を見直せる可能性がある
- ⚖️ 法律上の要件を満たせば債務の減額や免責を受けられる
- 🤝 専門家に相談することで対応方法を整理できる
- 🏠 生活費を確保するための返済計画を検討できる
弁護士や、法令上の権限を持つ司法書士などが債務整理を正式に受任した場合、貸金業者による本人への直接の取立ては原則として制限されます。
ただし、受任通知によって債務そのものがなくなるわけではありません。
また、裁判所の手続きや強制執行が自動的に停止するとは限らないため、すでに訴訟などが始まっている場合は別途対応が必要です。
知っておくべき債務整理のデメリット
債務整理にはメリットがある一方で、注意すべき点もあります。
手続きの種類によって、信用情報や財産、保証人などに影響が出る可能性があります。
- 💳 信用情報への登録によって新規借入れなどの審査に影響する場合がある
- 🏠 自己破産では一定の財産が処分される場合がある
- ⚠️ 保証人がいる場合は保証人に請求が及ぶ可能性がある
- 💰 専門家への依頼費用が必要になる場合がある
- 📋 裁判所へ提出する書類の準備が必要になる手続きがある
信用情報の保有期間は、信用情報機関や登録内容によって異なります。
そのため、債務整理をすると必ず5年間または10年間すべてのローンを利用できなくなる、と一律に説明することは正確ではありません。
また、債務整理の種類によっては、保証人への影響を事前に検討する必要があります。
手続きを始める前に、メリットだけでなく、生活や家族への影響も確認してください。
交渉で将来利息を見直す任意整理

任意整理は、裁判所を介さずに返済条件について債権者と交渉する方法です。
将来利息の減額や免除、返済期間の変更などについて合意を目指します。
主な特徴は次のとおりです。
- 🤝 債権者との話し合いで返済条件を決める
- 💰 将来利息の減額や免除を交渉できる
- 📅 分割返済の計画を見直せる場合がある
- ⚠️ 債権者が交渉に応じるとは限らない
- 📋 一定の返済原資が必要になる
任意整理では、債権者が交渉内容に合意しなければ希望する条件を実現できません。
また、将来利息の全額免除が当然に認められるわけではありません。
和解後に返済を続けられるかどうかを慎重に確認する必要があります。
家を残す選択肢となる個人再生
個人再生は、裁判所を通じて借金の減額を目指す手続きです。
法律で定められた条件を満たし、再生計画が認可される必要があります。
主な特徴は次のとおりです。
- ⚖️ 裁判所に申し立てる手続き
- 💰 法律上の条件に応じて債務の減額を目指せる
- 📅 原則3年間の再生計画で返済する
- 🏠 条件を満たせば住宅ローン特則を利用できる場合がある
- 📋 継続的な収入の見込みなどが必要になる
個人再生では、借金の総額や保有財産などによって最低弁済額が変わります。
そのため、すべての人の借金が5分の1や10分の1になるわけではありません。
また、住宅ローン特則を利用するためには法律上の条件があり、必ず住宅を残せるわけではありません。
参考:裁判所「個人再生」
借金の支払義務を見直す自己破産
自己破産は、借金の返済が困難な場合に裁判所へ申し立てる法的手続きです。
免責許可が認められ、確定すると、原則として一定の借金の支払義務が免除されます。
ただし、自己破産を申し立てれば必ず免責されるわけではありません。
また、税金や一定の損害賠償請求権など、免責されない債務もあります。
- ⚖️ 裁判所に破産手続を申し立てる
- 💰 免責許可が確定すると一定の借金の支払義務が免除される
- 🏠 一定の財産が換価・処分される場合がある
- 📋 免責が認められない事情が法律で定められている
- ⚠️ 手続き中に一部職業・資格に制限が生じる場合がある
自己破産では、生活に必要な財産をすべて失うわけではありません。
手元に残せる財産や処分の範囲は、法律上の規定や裁判所の運用、個別事情などによって異なります。
また、官報に公告される手続きがあります。
自己破産を検討する場合は、財産や職業への影響なども含めて法律専門家に相談することが望ましいでしょう。
専門家と進める債務整理のポイント
信頼できる専門家の選び方と注意点
債務整理を検討する場合は、相談先を慎重に選びましょう。
弁護士や司法書士にも、それぞれ対応できる業務の範囲や取扱分野があります。
相談先を選ぶ際の確認事項は次のとおりです。
- ⚖️ 債務整理の取扱実績があるか
- 📋 対応できる手続きの範囲が明確か
- 💰 費用の内訳を説明してくれるか
- ⚠️ メリットだけでなくデメリットも説明してくれるか
- 🤝 質問にわかりやすく回答してくれるか
相談件数が多いことだけで、必ず適切な対応を受けられると判断することはできません。
説明内容や費用、対応範囲などを確認し、自分の状況に合った相談先を選びましょう。
まずは無料相談を有効活用しよう
借金問題の相談では、無料法律相談を利用できる場合があります。
ただし、すべての弁護士事務所や司法書士事務所が無料相談を実施しているわけではありません。
予約前に相談料や利用条件を確認しましょう。
相談時には、次のような情報を整理しておくと役立ちます。
- 💰 借金の総額
- 🏦 借入先の一覧
- 📅 延滞の有無
- 🏠 毎月の生活費
- 📋 収入と財産の状況
- ⚖️ 裁判所から届いた書類の有無
資料がすべてそろっていなくても相談できる場合があります。
特に裁判所から支払督促や訴状が届いている場合は、書面に記載された期限を確認し、早めに相談しましょう。
債務整理にかかる費用の目安
債務整理を依頼する場合、専門家への報酬や裁判所に納める費用などが必要になる場合があります。
費用は、手続きの種類、債権者数、事件の内容、依頼先などによって異なります。
主な費用には次のようなものがあります。
- 💰 法律相談料
- 📋 着手金
- ⚖️ 報酬金
- ✉️ 郵便料金や印紙代などの実費
- 🏛️ 裁判所に納める予納金など
任意整理では、債権者の数や交渉内容によって費用が変わります。
個人再生や自己破産では、専門家への報酬に加え、裁判所の手続きに必要な費用が発生します。
インターネット上には費用相場が紹介されていますが、すべての案件に同じ金額が適用されるわけではありません。
相談時には、総額と内訳、追加費用が発生する条件を確認することが重要です。
費用の支払い方法
専門家によっては、分割払いに対応している場合があります。
ただし、分割払いが可能かどうかや支払い条件は、事務所ごとに異なります。
また、法テラスの民事法律扶助制度では、一定の条件を満たす場合に弁護士費用などの立替制度を利用できる可能性があります。
費用が心配な場合は、無料法律相談や立替制度について確認するとよいでしょう。
手続きは家族に知られずに進められる?

借金問題を家族に知られずに解決したいと考える方もいるでしょう。
債務整理を家族に知られずに進められるかどうかは、手続きの種類や家庭の状況によって異なります。
例えば、任意整理は裁判所を利用せずに交渉するため、郵便物などへの対応を相談できる場合があります。
一方、個人再生や自己破産では、裁判所に提出する書類として家計や同居家族に関する資料が必要になることもあります。
- 📋 任意整理は裁判所を介さずに交渉する方法
- ✉️ 連絡方法や郵便物の扱いについて事前に相談できる場合がある
- 🏠 個人再生では同居家族の収入資料などが必要になる場合がある
- ⚖️ 自己破産では財産や家計の状況を詳しく確認される
- ⚠️ どの方法でも家族に知られないことが保証されるわけではない
また、保証人がいる借金については、債務整理によって保証人に請求が及ぶ可能性があります。
家族に知られたくない事情がある場合でも、必要な書類や保証人への影響を隠して手続きを進めることは避けましょう。
最初の相談時に希望を伝え、可能な対応を確認することが大切です。
弁護士と司法書士どちらに頼むべきか
債務整理を相談できる専門家には、弁護士や司法書士がいます。
ただし、両者では対応できる業務の範囲が異なります。
法務大臣の認定を受けた司法書士は、一定の範囲で簡易裁判所に関する代理業務や裁判外の和解交渉を行うことができます。
認定司法書士が代理できる裁判外の和解交渉については、個別の債権の価額が140万円以下であることなどの制限があります。
主な違いは次のとおりです。
- ⚖️ 弁護士:法律上の業務範囲内で各種裁判手続きの代理ができる
- 📋 認定司法書士:一定の140万円以下の事件について簡裁訴訟代理等関係業務を行える
- 🏛️ 個人再生・自己破産:司法書士は原則として裁判所提出書類の作成などを支援する
- 💰 費用:依頼先や案件によって異なるため個別の見積りが必要
個人再生や自己破産を代理人に一貫して依頼したい場合は、弁護士への相談が選択肢となります。
一方、司法書士による書類作成支援などを利用する方法もあります。
どちらに依頼する場合も、業務範囲や費用を確認してください。
無料相談で必ず確認すべきこと
専門家への相談では、今後の対応方法について疑問点を整理することが重要です。
相談前に質問をまとめておくと、限られた時間を有効に使えます。
特に確認したい項目は次のとおりです。
- ❓ 自分の状況で検討できる方法は何か
- ⚖️ それぞれの手続きの利用条件は何か
- 💰 費用の総額はいくらになるか
- 📅 手続きに必要な期間はどれくらいか
- 🏠 財産や家族にどのような影響があるか
- 📋 信用情報にどのような影響が考えられるか
- ⚠️ 手続きが希望どおりに進まない場合はどうなるか
特に、追加借入れをしなければ返済できない状況にある場合は、その事情を専門家に正確に伝えることが大切です。
相談したからといって必ずその事務所に依頼する必要はありません。
説明内容や費用を比較し、納得してから依頼を検討しましょう。
参考資料
この記事は、以下の公的機関・信用情報機関などの公式情報を参考にしています。
- 📋 CIC「CICが保有する信用情報」
- 📋 CIC「審査に落ちた理由について」
- 🔎 JICC「信用情報の内容と登録期間」
- 🏦 日本貸金業協会「総量規制について」
- 💰 日本貸金業協会「総量規制が適用されない場合について」
- ⚖️ 裁判所「個人再生」
- 🤝 法テラス「無料法律相談のご利用の流れ」
- 📞 金融庁「多重債務者対策・貸金業法等について」
総括:神金融に落ちた今こそ冷静に

神金融と呼ばれる消費者金融の審査に落ちたとしても、借金問題への対応方法がなくなるわけではありません。
まず重要なのは、審査に落ちた理由を憶測で決めつけず、現在の借入状況や返済能力を確認することです。
信用情報の開示制度を利用すれば、登録されている借入れや支払状況などを確認できます。
ただし、信用情報を開示しても審査に落ちた理由を特定できるとは限りません。
また、申込情報の保有期間と、金融機関が融資を認めるかどうかは別の問題です。
「1か月に3社以上申し込むと必ず審査に落ちる」「6か月待てば審査に通る」といった説明には、公式な統一基準がありません。
総量規制についても、対象となる貸付けと対象外・例外となる貸付けがあるため、制度を正しく理解することが重要です。
この記事の重要なポイントをまとめます。
- 🔎 審査落ちの原因を本人が特定できるとは限らない
- 📋 申込情報は一定期間保有されるが、自動的な審査落ちを意味しない
- 💰 総量規制には対象外の貸付けや例外貸付けがある
- 🏦 おまとめローンでは借換え前後の総返済額を比較する
- ⚠️ 返済困難な場合は追加借入れを繰り返さない
- ⚖️ 債務整理には任意整理・個人再生・自己破産などがある
- 🤝 法テラスや公的な多重債務相談窓口を利用できる
特に、借金を返すために新たな借金を重ねている場合には注意が必要です。
新しい借入れによって一時的に返済できたとしても、将来の返済負担が増えてしまう可能性があります。
安定した収入があり、返済条件を改善できる場合には、おまとめローンを検討する余地があります。
ただし、月々の返済額だけでなく、返済期間と総返済額まで確認してください。
返済の見通しが立たない場合には、公的相談窓口や債務整理について検討することが重要です。
神金融に落ちたときに優先すべきなのは、無理に借入先を増やすことではなく、現在の家計と借金を整理し、持続可能な解決方法を見つけることです。
まずは借入残高、毎月の収入、返済額を確認し、必要に応じて法テラスや多重債務相談窓口に相談しましょう。
借金問題を一人で抱え込まず、客観的な情報と適切な相談制度を活用することが、生活再建への第一歩になります。


